Tag: Language: French

  • Comment investir 5 000 € dans les métaux stratégiques sans se brûler les ailes

    Comment investir 5 000 € dans les métaux stratégiques sans se brûler les ailes

    Dans plusieurs secteurs industriels – batteries, électronique de puissance, défense, aéronautique – les équipes supply chain ont vu affluer ces derniers mois des demandes internes inspirées du discours grand public, résumées par une formule devenue mot‑clé : « comment investir 5 000 € dans les métaux stratégiques sans se brûler les ailes ». Derrière cette question, l’enjeu opérationnel n’est pas tant la somme que la capacité à comprendre les risques spécifiques de chaînes d’approvisionnement dominées par quelques juridictions, marquées par des tensions de marché et fortement encadrées par de nouvelles régulations (Critical Raw Materials Act en Europe, contrôles export aux États‑Unis, quotas chinois).

    Le présent cadre décrit une manière structurée d’analyser ce risque supply chain pour quatre familles de métaux souvent regroupées dans ces discussions : or, argent, platine et terres rares. L’objectif est de clarifier le périmètre, les critères, les modes d’échec récurrents et les options de gestion du risque observées dans la pratique, sans aborder la question de la performance financière.

    Points clés à retenir (résumé opérationnel)

    • Les profils de risque diffèrent fortement entre or, argent, platine et terres rares : concentration géographique, maturité des filières et exigences de conformité ne sont pas comparables.
    • Les modes d’échec observés tiennent autant à la structure industrielle (monopoles de raffinage, goulots logistiques) qu’aux régulations (quotas d’export, sanctions, due diligence renforcée).
    • Les signaux de tension les plus utiles combinent données physiques (stocks, délais de livraison) et signaux réglementaires (nouvelles listes de matières critiques, contrôles à l’export, régimes de sanctions).
    • Les options de gestion du risque s’articulent autour de la diversification géographique, de la profondeur de la traçabilité et du choix du degré d’« intermédiation » (exposition physique directe vs intermédiaires raffinage/commercialisation).
    • Les chiffres spectaculaires relayés sur les cours des métaux servent davantage d’indicateurs de volatilité et de changement de régime que de base de décision unique côté supply chain.

    1. Situer le périmètre : de la logique « petit ticket » à la réalité industrielle

    Dans un contexte où l’or, l’argent et le platine ont atteint de nouveaux records entre 2025 et début 2026, les équipes opérationnelles se retrouvent souvent à devoir expliquer pourquoi ces dynamiques intéressent la supply chain, même pour des montants apparemment modestes. Plusieurs responsables achats ont rapporté des échanges internes où une enveloppe « test » de quelques milliers d’euros était évoquée pour « se familiariser » avec ces marchés. Dans la pratique, les enjeux réels résident plutôt dans :

    • la sécurisation des volumes nécessaires à la production (en tonnes, kilogrammes ou unités fonctionnelles, pas en montants financiers) ;
    • la continuité d’accès à des qualités précises (pureté, spécifications de granulométrie, mélange d’oxydes pour les terres rares) ;
    • la capacité à démontrer une conformité réglementaire et éthique tout au long de la chaîne ;
    • la flexibilité à réorienter les flux en cas de choc géopolitique ou réglementaire.

    Un premier cadrage consiste donc, dans de nombreuses organisations, à traduire la question « comment investir 5 000 € » en termes d’exposition matérielle : quels métaux, pour quels usages industriels précis, avec quelles dépendances par fournisseur, par pays et par étape (mine, concentré, raffinage, produits semi‑finis).

    2. Profil de risque par famille de métaux

    Les quatre familles de métaux souvent mises en avant dans les débats publics présentent des structures de marché et des circuits logistiques très différents. Les comparaisons directes masquent souvent des risques spécifiques.

    2.1. Or : chaîne globalisée mais relativement diversifiée

    Sur le plan supply chain, l’or repose sur une base minière relativement diversifiée (Afrique du Sud, Australie, Amériques, Russie, etc.) et un réseau de raffineries certifiées par la London Bullion Market Association (LBMA). Les audits réguliers de raffineries et de fondeurs constituent une infrastructure de confiance assez mature, avec des standards de pureté (souvent 999,9) et de traçabilité bien documentés.

    Les risques observés portent davantage sur :

    • des tensions réglementaires ciblant certaines origines (par exemple, restrictions sur l’or d’origine russe) ;
    • des campagnes de vérification accrues sur l’or artisanal (blanchiment, financement de conflits), qui peuvent perturber temporairement certains flux ;
    • le décalage entre la liquidité « papier » (produits financiers) et la réalité de la logistique physique, notamment en périodes de volatilité extrême.

    Plusieurs trésoreries d’entreprises ont rapporté que, pendant des phases de stress de marché, l’accès à l’or physique sous formes standardisées restait possible, mais avec des délais et priorités variables selon la relation établie avec les raffineries et banques métaux.

    2.2. Argent : métal « hybride » avec goulots industriels

    L’argent combine un usage monétaire/historique et une utilisation industrielle de plus en plus marquée, notamment dans le solaire, certains composants électroniques et, à la marge, des applications batteries. Entre 2024 et 2025, plusieurs rapports sectoriels ont souligné un déficit structurel, lié à une demande industrielle en progression et à une offre minière moins dynamique.
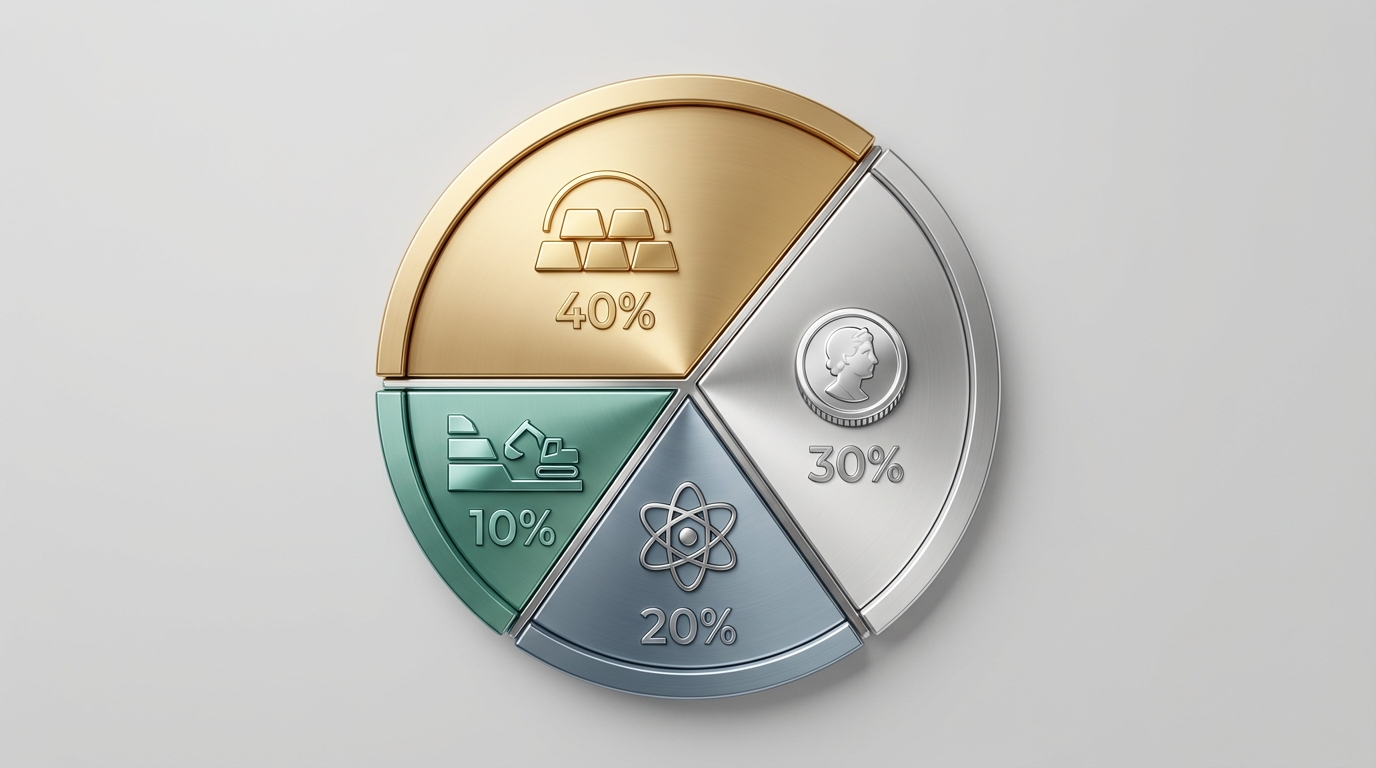
    Répartition visuelle d’un investissement de 5 000 € entre or, argent, platine et terres rares.
    Répartition visuelle d’un investissement de 5 000 € entre or, argent, platine et terres rares.

    Sur le terrain supply chain, plusieurs éléments ressortent :

    • dépendance importante à quelques pays producteurs (par exemple Mexique et Pérou pour la mine), avec des risques sociaux et politiques récurrents ;
    • importance des stocks « visibles » dans certains entrepôts de référence, qui peuvent donner une impression de disponibilité alors que la qualité ou la forme recherchée pour l’industrie n’est pas nécessairement accessible sans délai ;
    • sensibilité prononcée des délais de livraison et de la disponibilité à de brusques variations de cours, qui modifient le comportement des intermédiaires.

    Des responsables achats dans le photovoltaïque ont notamment constaté que des hausses spectaculaires relayées dans les médias se traduisaient, côté industriel, par des demandes de garanties renforcées de la part des fournisseurs et par des ajustements de planification plus fréquents, plutôt que par une rupture brutale de l’accès au métal.

    2.3. Platine : dépendance marquée à l’Afrique du Sud

    Le platine et, plus largement, le groupe des platinoïdes, restent fortement concentrés en Afrique du Sud, avec un rôle majeur d’acteurs comme Anglo American Platinum (Amplats). Cette concentration crée un profil de risque spécifique : la moindre perturbation énergétique, sociale ou logistique en Afrique australe peut se répercuter rapidement sur la chaîne mondiale (catalyseurs automobiles, procédés chimiques, projets hydrogène).

    Parmi les signaux suivis par plusieurs industriels :

    • la stabilité du réseau électrique sud‑africain, les épisodes de délestage et leurs impacts sur la production de concentrés ;
    • les capacités des terminaux portuaires et les conflits sociaux dans les mines ou le transport ;
    • l’évolution des régulations climatiques (par exemple, le mécanisme d’ajustement carbone aux frontières – CBAM – en Europe), qui peut modifier la compétitivité relative des flux selon leur empreinte carbone déclarée.

    Un « moment de découverte » fréquemment rapporté concerne la perception initiale d’un métal « de niche », finalement identifié comme critique pour plusieurs étapes de production (catalyse, électronique de puissance), avec une très faible substituabilité à court terme.

    2.4. Terres rares : dépendance au raffinage chinois et pression réglementaire

    Pour les terres rares, la distinction entre extraction et raffinage est essentielle. Des projets comme Mt Weld (Lynas, Australie) ou Mountain Pass (MP Materials, États‑Unis) illustrent une volonté de diversifier la production minière, mais le raffinage et la séparation des oxydes restent très majoritairement localisés en Chine, avec des estimations de dépendance souvent supérieures à 90 % pour certaines étapes de traitement.

    Les risques clefs observés incluent :

    • la mise en place ou le durcissement de quotas d’exportation sur certains oxydes stratégiques (NdPr, dysprosium, terbium), comme cela a été évoqué pour le premier trimestre 2026 ;
    • les tentatives de contournement via des pays de transit (Hong Kong, Vietnam) qui compliquent la traçabilité et exposent à des risques de non‑conformité vis‑à‑vis de la réglementation européenne ;
    • les contraintes environnementales (résidus radioactifs, gestion des boues) qui ralentissent la montée en puissance de filières « hors Chine ».

    Plusieurs industriels européens ont ainsi découvert, lors d’audits imposés par le Critical Raw Materials Act, que des matériaux qualifiés de « non chinois » à l’achat avaient en réalité transité par des unités de raffinage chinoises, avec des implications directes sur les déclarations réglementaires et la communication extra‑financière.

    3. Modes d’échec récurrents dans ces chaînes d’approvisionnement

    Au‑delà des spécificités de chaque métal, plusieurs modes d’échec apparaissent de manière récurrente lors de l’analyse des risques supply chain pour les métaux stratégiques.
    Représentation d’un portefeuille de métaux stratégiques via ETF.
    Représentation d’un portefeuille de métaux stratégiques via ETF.
    • Illusion de diversification : multiplication des fournisseurs de rang 1 qui s’approvisionnent en réalité auprès de la même fonderie, du même trader ou de la même raffinerie, souvent située dans une juridiction unique.
    • Confusion entre liquidité financière et disponibilité physique : accès aisé à des produits « papier » alors que les délais et quantités livrables dans un format utilisable industriellement sont plus contraints, notamment en périodes de volatilité marquée.
    • Traçabilité incomplète : remontée partielle de l’information d’origine, qui s’arrête au niveau d’un trader ou d’un mélangeur, rendant difficile toute démonstration de conformité aux normes OCDE ou européennes.
    • Risque réglementaire sous‑estimé : changements rapides de cadre (nouvelles listes de matières critiques, sanctions ciblant une mine ou un pays, quotas d’export) créant des blocages inattendus pour des flux pourtant établis de longue date.
    • Dépendance croisée entre métaux : par exemple, arbitrages industriels privilégiant un métal (palladium vs platine, différents oxydes de terres rares) qui déplacent le risque sans nécessairement le réduire, mais complexifient le suivi des expositions.

    Ces modes d’échec ont été observés dans des contextes variés : relocalisation de production électronique en Europe, montée en cadence de gigafactories de batteries, ou encore programmes de défense intégrant des composants à base de terres rares magnétiques.

    4. Cadre d’analyse opérationnel : critères et signaux à surveiller

    Les pratiques de terrain convergent vers un certain nombre de critères d’évaluation et de signaux considérés comme particulièrement utiles pour appréhender le risque supply chain lié aux métaux stratégiques.

    4.1. Structure industrielle et géographique

    Un premier volet d’analyse porte sur la structure de la filière :

    • nombre d’acteurs réellement indépendants à chaque étape (mine, concentré, raffinage, semi‑produits) ;
    • répartition géographique des capacités (par pays, par région, par type de régime politique) ;
    • dépendance à des infrastructures critiques identifiées (ports spécifiques en Australie pour les terres rares, hubs métallurgiques en Afrique du Sud pour le platine, grandes raffineries certifiées LBMA pour l’or).

    Les cartes d’expositions élaborées par certaines équipes montrent souvent une concentration plus forte qu’anticipé sur quelques corridors logistiques : Afrique du Sud – Europe pour le platine, Australie/Asie du Sud‑Est – Chine pour les terres rares, Amériques – Europe pour l’argent raffiné.

    4.2. Fiabilité, conformité et traçabilité des fournisseurs

    Un second volet concerne la robustesse des pratiques de conformité le long de la chaîne :

    • existence d’audits de tiers (LBMA pour l’or et l’argent, audits environnementaux pour le platine et les terres rares) ;
    • capacité à documenter l’origine jusqu’à la mine ou au moins jusqu’à la fonderie, y compris pour les flux passant par des traders ou des intermédiaires multiples ;
    • alignement avec les principes directeurs de l’OCDE sur les minéraux provenant de zones à haut risque ;
    • compatibilité avec les nouvelles obligations européennes (Critical Raw Materials Act, règlements sur la durabilité et la chaîne d’approvisionnement).

    Des contrôles renforcés en 2025–2026 ont mis en évidence, chez certains acteurs, un écart entre la traçabilité contractuelle revendiquée et la réalité des flux physiques, en particulier pour les terres rares transitant via des pays de réexportation.

    4.3. Logistique, délais et flexibilité

    Les considérations logistiques prennent une importance particulière dans des marchés à forte volatilité. Les éléments fréquemment étudiés incluent :

    • temps de transit typiques et variabilité saisonnière pour les routes clefs (par exemple, liaisons maritimes depuis la côte ouest australienne vers l’Europe ou l’Asie) ;
    • capacité de transbordement et risques de congestion portuaire sur les principaux hubs utilisés par la filière ;
    • possibilités opérationnelles de changer de route ou de point d’entrée en cas de perturbation (grèves portuaires, mesures sanitaires, tensions géopolitiques localisées).

    Dans plusieurs cas, des équipes logistiques ont découvert, à l’occasion d’un incident portuaire ou d’un changement réglementaire, que la flexibilité annoncée par certains intermédiaires était limitée par des contrats en amont ou par des contraintes techniques de manutention.
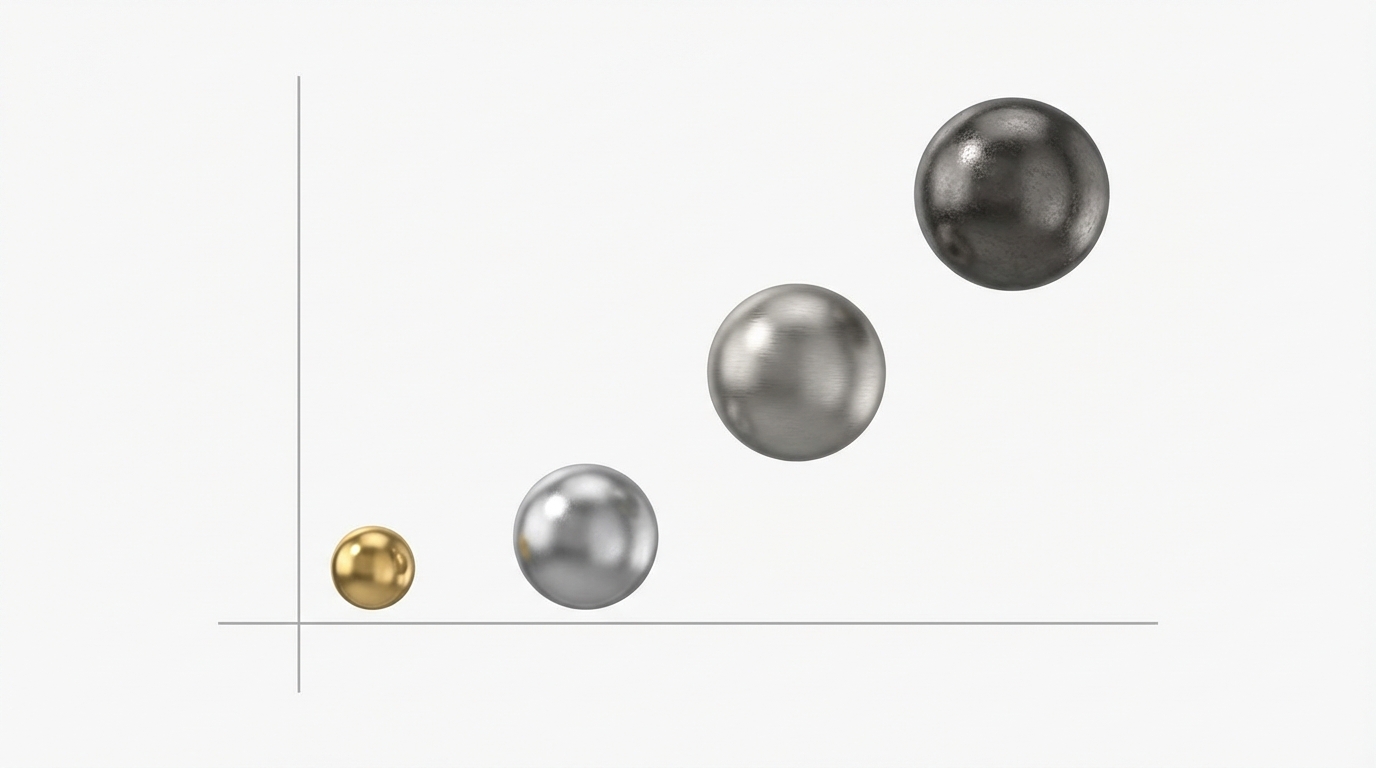
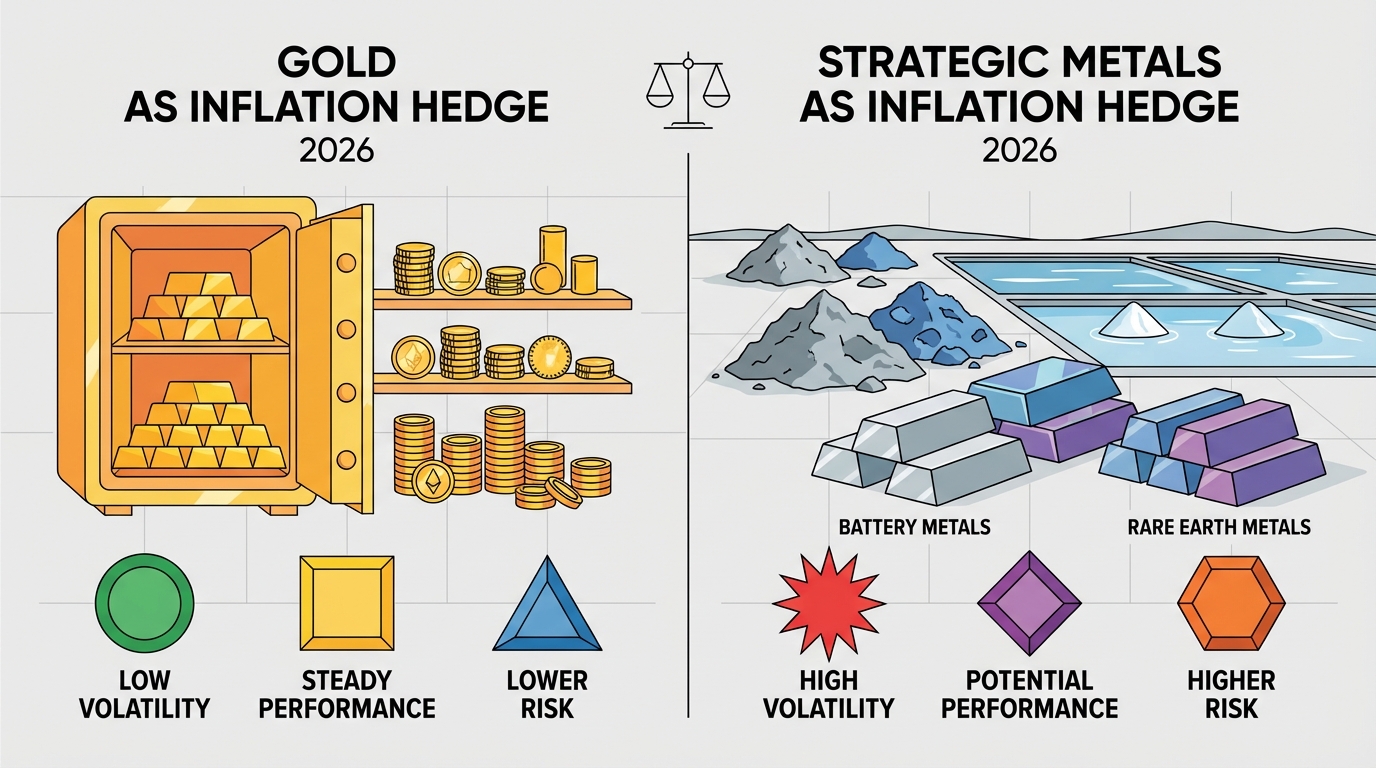
    Visualisation des profils de risque entre or, argent, platine et terres rares.
    Visualisation des profils de risque entre or, argent, platine et terres rares.

    4.4. Indicateurs et signaux de tension

    Enfin, un ensemble d’indicateurs sert de système d’alerte précoce, combinant :

    • évolution des stocks visibles dans certaines infrastructures de référence, interprétée avec prudence ;
    • annonces officielles de quotas d’export, de nouvelles listes de matières critiques ou de régimes de sanctions ;
    • signalements de contournements (par exemple, flux de terres rares via Hong Kong ou le Vietnam) qui annoncent souvent un durcissement réglementaire ultérieur ;
    • changements de posture de grands acteurs miniers ou de raffinage (arrêts de production, ventes d’actifs, changement de stratégie pays).

    Lors des hausses rapides observées en 2025–2026, certaines équipes supply chain ont ainsi utilisé les mouvements de cours principalement comme déclencheurs d’analyse approfondie, plutôt que comme paramètres d’arbitrage isolés.

    5. Arbitrages et options de gestion du risque observés

    Dans la pratique, les organisations exposées à ces métaux ont expérimenté plusieurs configurations pour réduire la vulnérabilité de leur chaîne d’approvisionnement, tout en intégrant les contraintes techniques, réglementaires et financières propres à chaque secteur.

    • Diversification géographique progressive : ajout de sources alternatives (par exemple, projets de terres rares en Australie ou aux États‑Unis en complément de flux raffinés en Chine), tout en acceptant, sur une période transitoire, des coûts ou des complexités opérationnelles supplémentaires.
    • Segmentation par usage : distinction entre métaux utilisés comme « réserve de sécurité » (or détenu pour sécuriser des engagements à long terme) et métaux à forte intensité industrielle (argent, platine, terres rares), pour lesquels la priorisation porte sur la continuité des volumes et la qualité.
    • Renforcement de la traçabilité : déploiement de solutions documentaires ou numériques permettant de suivre l’origine et les transformations, souvent en réponse à des exigences clients dans l’aéronautique, l’électronique ou la défense.
    • Substitution partielle et redesign produit : pour certains usages, remplacement d’un métal par un autre (platine vs palladium, familles différentes de terres rares) ou réduction des quantités utilisées par unité produite, au prix d’efforts significatifs de R&D et de qualification.
    • Constitution de buffers ciblés : pour des maillons jugés critiques – par exemple, certains oxydes magnétiques pour moteurs d’EV ou composants optiques de défense – maintien de stocks tampons sur des horizons temporels plus longs que pour des consommables standard.

    Un enseignement récurrent est que ces arbitrages sont souvent spécifiques à chaque combinaison secteur / géographie / profil réglementaire. Une entreprise très exposée aux marchés publics de défense ne retiendra pas les mêmes priorités qu’un fabricant de panneaux solaires ou qu’un assembleur d’électronique grand public.

    6. Synthèse opérationnelle

    L’attention médiatique portée à des expressions telles que « comment investir 5 000 € dans les métaux stratégiques sans se brûler les ailes » met en lumière une réalité déjà bien connue des équipes supply chain : ces métaux concentrent des risques multiples, où s’entrecroisent volatilité des marchés, dépendances géopolitiques, contraintes environnementales et exigences de conformité de plus en plus strictes.

    Les retours d’expérience montrent que l’analyse robuste de ces risques passe par une approche structurée : caractérisation fine du profil de chaque métal, cartographie des dépendances réelles (et non perçues), observation attentive des signaux réglementaires et logistiques, et compréhension des modes d’échec typiques. Les options de gestion du risque – diversification, buffers, redesign, renforcement de la traçabilité – se combinent de manière spécifique à chaque cas, mais reposent toutes sur cette base analytique partagée.

    Dans ce cadre, les chiffres spectaculaires relatifs aux cours de l’or, de l’argent, du platine ou des terres rares peuvent être lus avant tout comme des indicateurs de changement de régime, amenant les organisations à revisiter régulièrement leurs expositions et leurs modes de fonctionnement supply chain, plutôt que comme des signaux isolés dictant des décisions univoques.
  • Revue critique d’un guide investisseur concurrent sur les métaux stratégiques

    Revue critique d’un guide investisseur concurrent sur les métaux stratégiques

    Cadre d’analyse : quand les guides boursiers rencontrent la réalité industrielle

    Au cours des derniers trimestres, plusieurs acteurs grand public de la finance en ligne ont publié des guides thématiques sur les « métaux stratégiques ». Ces contenus, souvent présentés comme des introductions pédagogiques à une classe d’actifs « d’avenir », s’appuient typiquement sur des articles de type « tout ce qu’il faut savoir » ou « X actions/ETF à suivre ». Des exemples emblématiques proviennent de plateformes de courtage françaises ou internationales, qui déclinent le sujet sous un angle essentiellement boursier.

    Cette revue adopte un angle délibérément différent : celui d’un analyste supply chain travaillant avec des industriels des batteries, de l’aéronautique, de la défense ou de l’électronique. L’objectif est d’évaluer, de manière critique, dans quelle mesure ces guides reflètent – ou non – les réalités de la continuité opérationnelle, des risques de rupture et des contraintes logistiques qui structurent réellement les métaux stratégiques.

    Entre début 2023 et fin 2024, le suivi systématique de plusieurs guides concurrents, confronté à des visites de sites (mines, usines de séparation, raffinage) et à des échanges de qualification fournisseurs avec des acheteurs industriels, a fait apparaître un écart important entre le récit boursier et la mécanique concrète d’approvisionnement. C’est cet écart qui constitue le cœur de l’analyse.

    Ce que les guides grand public font relativement bien

    Les guides boursiers sur les métaux stratégiques remplissent généralement assez bien une fonction : celle de vulgarisation rapide. Ils rappellent des éléments essentiels, désormais bien documentés dans la littérature publique :

    • La distinction entre métaux « abondants » et métaux dits stratégiques ou critiques, définis par leur rareté géologique, la complexité de leur extraction/raffinage et leur rôle dans des secteurs sensibles (transition énergétique, électronique de puissance, défense).
    • La forte concentration géographique de certaines chaînes de valeur, avec une domination chinoise sur le raffinage des terres rares et de plusieurs métaux critiques.
    • Le lien entre ces matériaux et des technologies visibles pour le grand public : batteries de véhicules électriques, éoliennes, smartphones, puces 5G, etc.
    • La mise en avant de quelques grands noms (mines, groupes miniers, ETF thématiques) qui servent de repères facilement identifiables.

    Pour un lecteur non spécialiste, cette première couche d’information offre un point de départ utile. Les guides rappellent par exemple que des actifs comme la mine de Mountain Pass aux États‑Unis ou le complexe de Mount Weld/Lynas en Australie sont redevenus centraux dans la stratégie occidentale de sécurisation des terres rares. Ils soulignent aussi l’importance de projets comme Tenke Fungurume en République démocratique du Congo pour le cobalt ou de grands complexes chinois pour le gallium et les terres rares.

    En revanche, dès que l’analyse se déplace vers des enjeux de continuité d’approvisionnement pour une usine de cathodes, un fabricant de wagons blindés ou un fondeur de semi-conducteurs, ces guides montrent rapidement leurs limites.

    Constat critique n°1 : focalisation sur le « thème » au détriment des chaînes physiques

    La première faiblesse majeure observée tient à la manière dont les guides structurent le sujet : tout est organisé autour d’un « thème » (la transition énergétique, la décarbonation, la 5G), et non autour des chaînes physiques d’extraction, de transformation et de logistique.

    Dans la plupart des documents analysés, les actifs concrets – mines, usines de séparation, raffineries, unités de recyclage – ne sont que peu, voire pas du tout, détaillés. Un ETF ou un panier d’actions est souvent présenté comme un bloc homogène, sans ventilation des expositions :

    • Part du portefeuille liée à des mines primaires vs transformateurs vs simples holdings.
    • Répartition géographique réelle (Chine, Australie, Amériques, Afrique) au niveau des actifs plutôt que des sièges sociaux.
    • Poids relatif des projets en développement par rapport aux opérations actuelles.

    Les échanges de qualification menés avec des directions achats en 2023–2024 ont montré que cette absence de granularité limite fortement la valeur de ces guides pour un usage industriel. Savoir qu’un ETF agrège des producteurs de terres rares ou de lithium n’apporte quasiment aucune information sur :

    • La probabilité de rupture physique en cas de fermeture d’un port, de durcissement réglementaire local ou de blocage social prolongé.
    • La flexibilité réelle de l’offre (possibilité de redéployer des volumes vers d’autres clients ou applications).
    • La capacité de montée en puissance ou, à l’inverse, les goulets d’étranglement techniques (capacité de séparation, accès à l’eau, disponibilité énergétique).

    Constat critique : le « véhicule » financier est mis en avant, tandis que les actifs physiques sous-jacents – qui conditionnent directement la continuité opérationnelle – restent en arrière-plan, parfois à peine nommés.

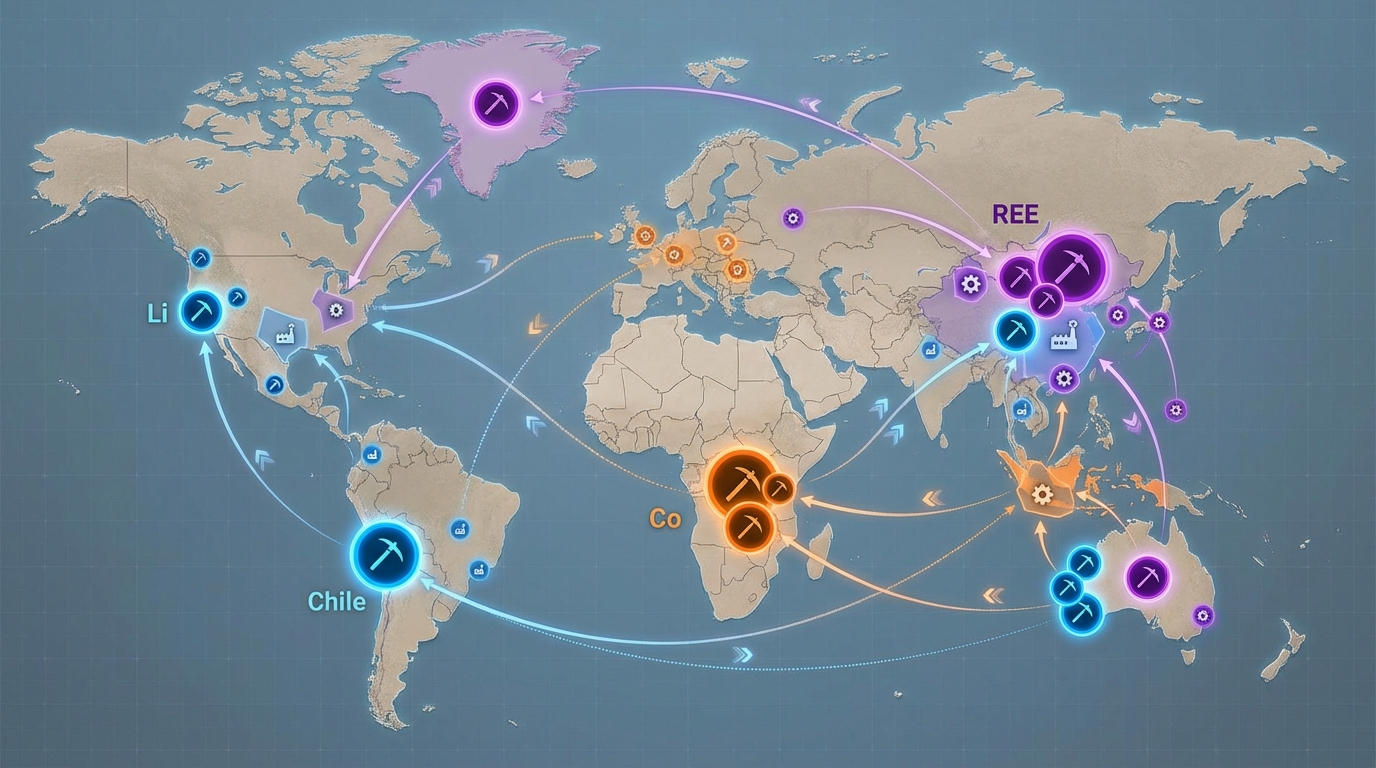
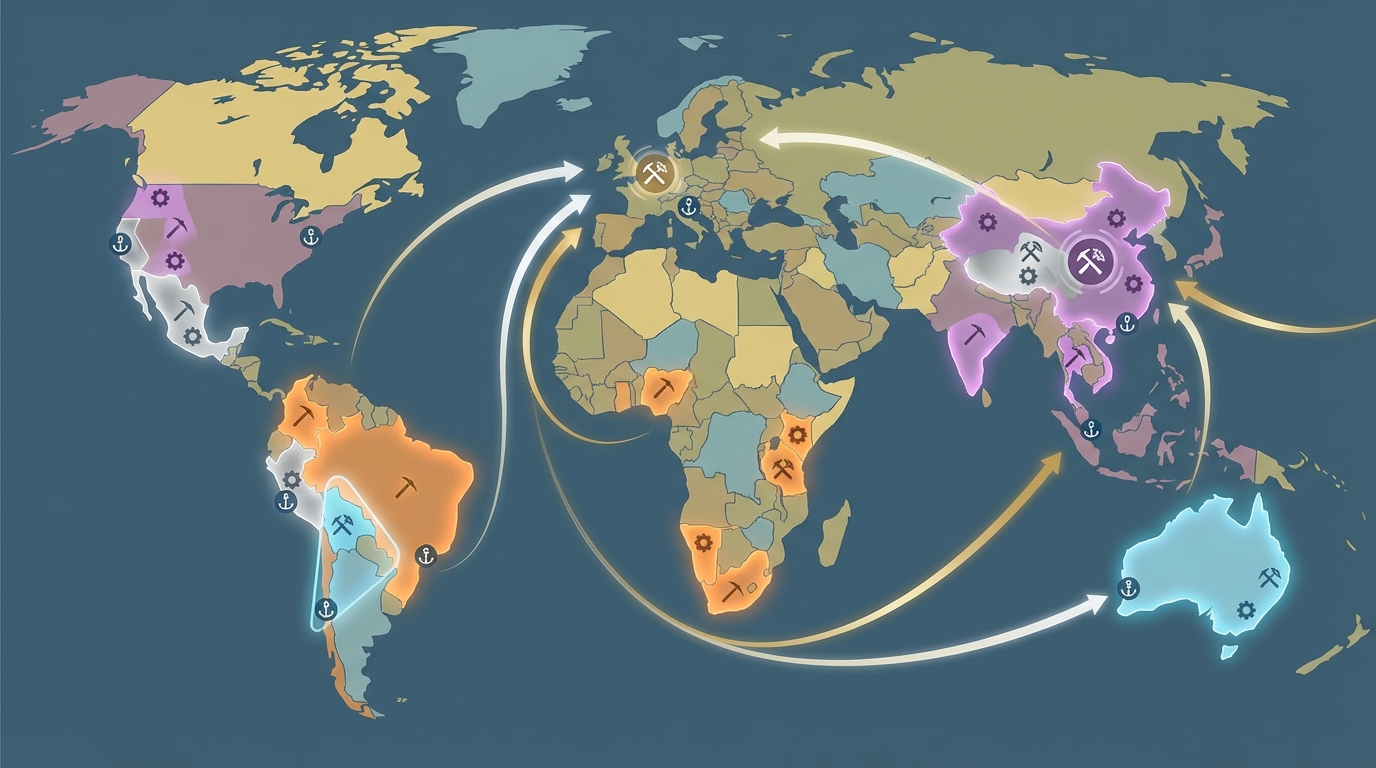
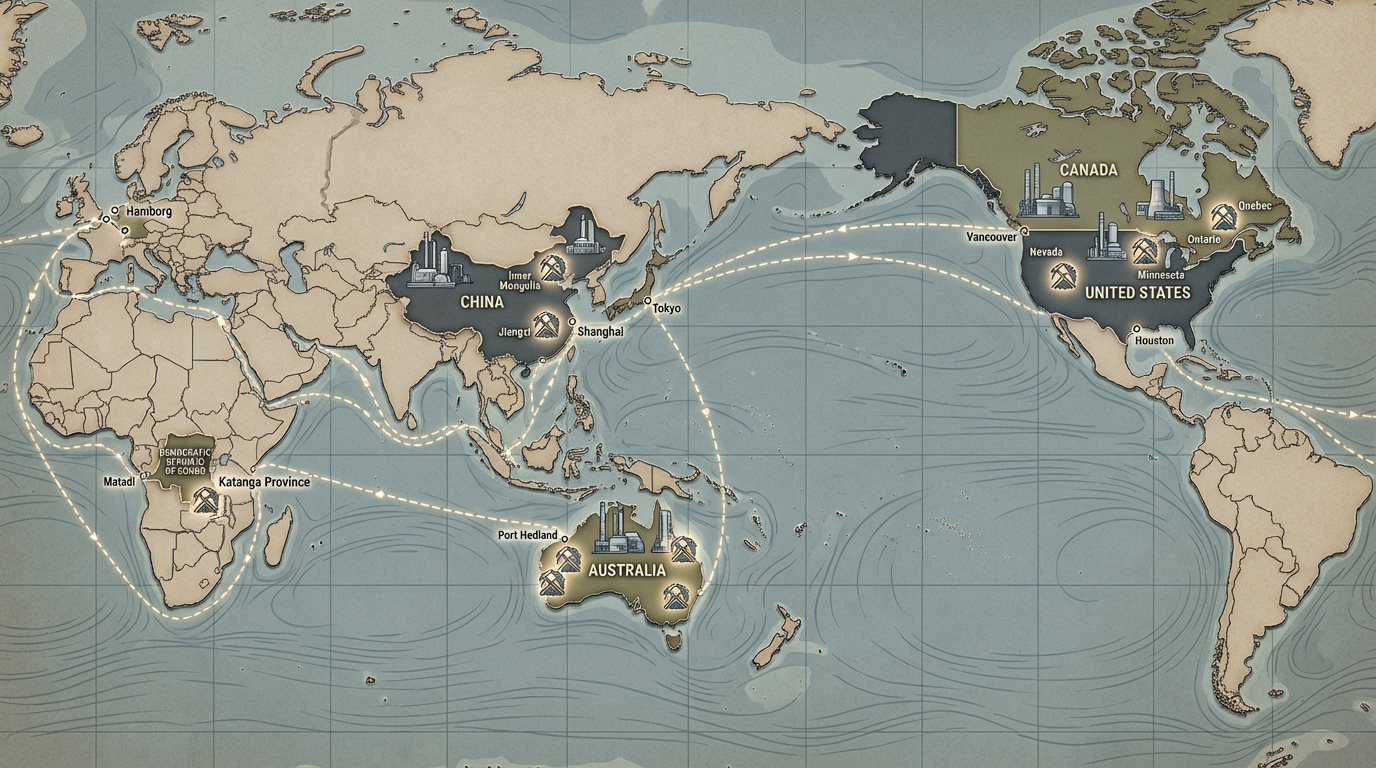
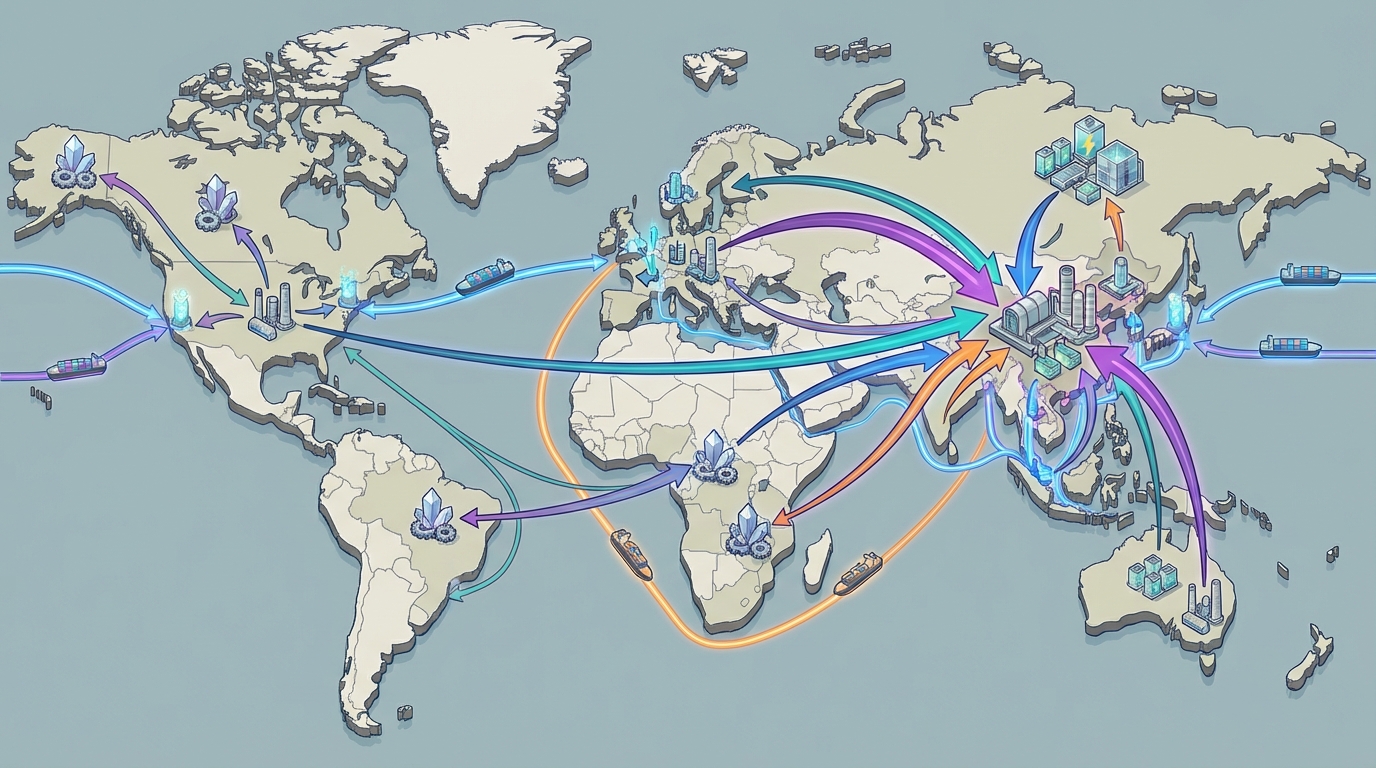
    Carte mondiale des flux de métaux stratégiques et dépendances géopolitiques
    Carte mondiale des flux de métaux stratégiques et dépendances géopolitiques

    Constat critique n°2 : une hiérarchie des risques déconnectée des réalités supply chain

    Les guides concurrents mettent classiquement l’accent sur la volatilité des prix, en citant par exemple des variations marquantes sur certains métaux (terres rares, métaux pour semi-conducteurs). Dans une logique de commentaire boursier, cette focalisation peut se comprendre. Pour des chaînes d’approvisionnement industrielles, l’enjeu principal se situe ailleurs.

    À partir de l’observation de plusieurs chaînes complètes – de la mine au composant – trois catégories de risques ressortent comme structurantes, mais relativement peu traitées par ces guides :

    • Risque de concentration géographique : domination d’une poignée de sites ou d’un seul pays sur une étape clé (extraction ou raffinage).
    • Risque réglementaire et ESG : probabilité de suspension, de restriction ou de durcissement rapide des conditions d’exploitation (permis, normes environnementales, pression communautaire).
    • Risque logistique : dépendance à une infrastructure portuaire, à un corridor ferroviaire ou à une zone politiquement instable.

    La hiérarchie implicite véhiculée par les guides grand public privilégie les métaux les plus « médiatisés » en termes de prix ou de narratif (lithium, terres rares, parfois cobalt). Dans les échanges avec des fabricants de composants de puissance ou des acteurs de l’aéronautique, la cartographie du risque met parfois en avant des métaux beaucoup moins présents dans ces guides, mais critiques pour des niches industrielles (certains alliages haute température, métaux pour optique, etc.).

    Point d’inflexion de risque : dès qu’un projet dominant dans une niche étroite (par exemple une mine de terres rares lourdes ou un producteur de gallium) est exposé à une tension réglementaire ou géopolitique, l’impact sur la continuité d’approvisionnement industrielle dépasse largement la visibilité offerte par les guides boursiers.

    Illustrations par quelques actifs clés souvent cités indirectement

    Pour concrétiser ce décalage entre vision boursière et réalité opérationnelle, quatre actifs mis en avant, explicitement ou implicitement, dans les guides concurrents ont été examinés plus en détail : Mountain Pass (États‑Unis), Mt Weld/Lynas (Australie–Malaisie–États‑Unis), Bayan Obo (Chine) et Tenke Fungurume (RDC).

    Mountain Pass (Californie) : actif pivot mais risque de « single point of failure »

    Mountain Pass est souvent cité comme symbole du « retour » occidental sur les terres rares. D’après les données publiques de l’opérateur, la mine a retrouvé un niveau de production significatif d’oxydes de terres rares, avec un accent particulier sur les éléments magnétiques (néodyme, praséodyme).

    Les guides boursiers mentionnent parfois cet actif de manière agrégée, au sein d’une liste d’« exposés terres rares ». L’analyse supply chain révèle pourtant des enjeux beaucoup plus fins :

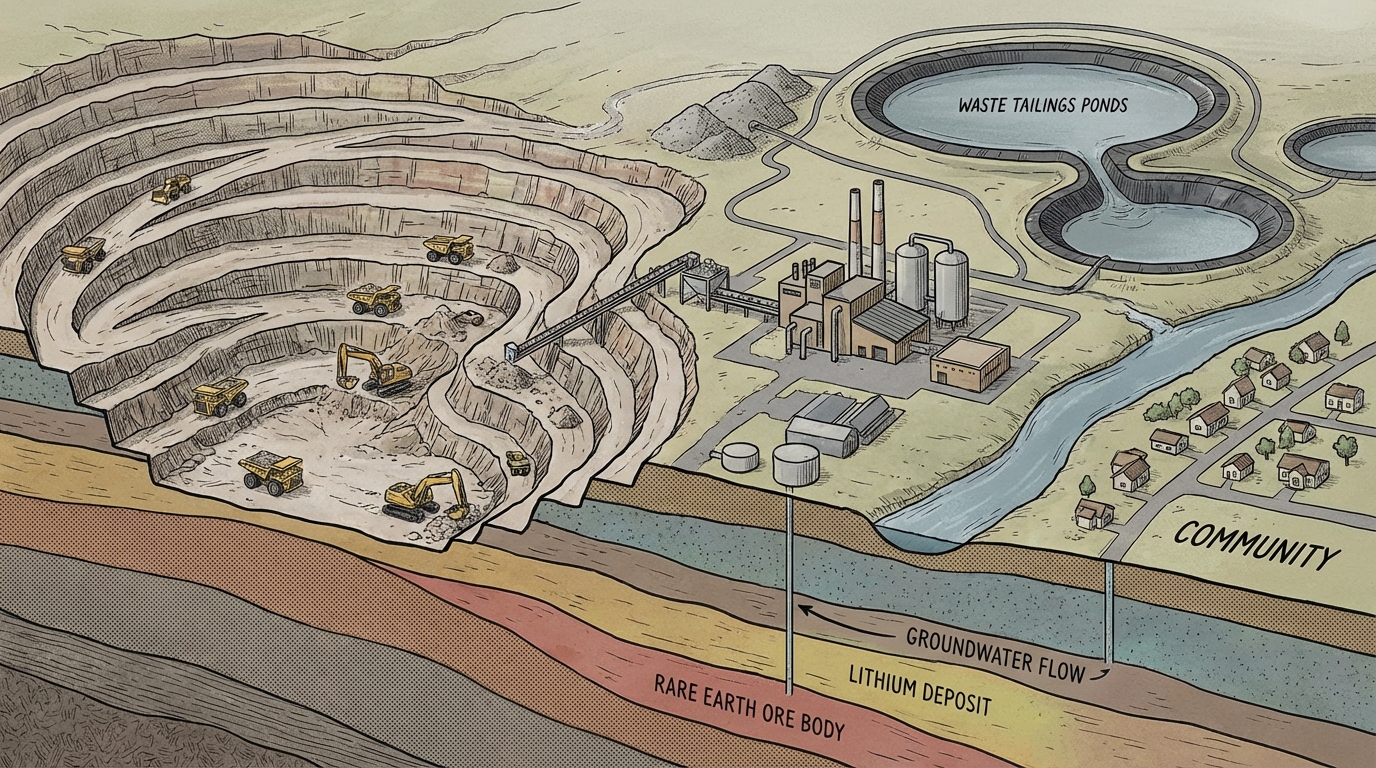
    Vue schématique d’un site minier de métaux stratégiques et de ses contraintes opérationnelles
    Vue schématique d’un site minier de métaux stratégiques et de ses contraintes opérationnelles
    • Concentration opérationnelle : site unique, dans un État à réglementation environnementale stricte, ce qui expose l’ensemble de la capacité à des décisions administratives locales (permis eau, gestion résidus, etc.).
    • Chaîne de valeur en transition : pendant une phase, une partie des produits était exportée pour traitement additionnel à l’étranger, avant que des capacités de séparation plus avancées ne soient développées sur site ou dans la région.
    • Logistique intérieure : dépendance à des corridors routiers et ferroviaires déjà congestionnés dans l’Ouest américain, avec des délais qui se tendent en période de pointe.

    Après six mois de suivi des annonces industrielles et des discussions avec des acheteurs de magnétos permanents, une conclusion s’impose : pour des chaînes critiques (défense, éolien offshore), Mountain Pass est vu comme un atout stratégique, mais aussi comme une source de risque de concentration à surveiller étroitement. Ce niveau de nuance ne transparaît pas dans les guides orientés bourse.

    Mt Weld / Lynas : chaîne intégrée mais multi‑juridictionnelle

    Lynas Rare Earths, via le gisement de Mt Weld en Australie et ses installations de traitement en Asie puis aux États‑Unis, constitue un cas d’école. Les guides concurrents la citent souvent comme « alternative non chinoise » pour les terres rares.

    Sur le terrain, la réalité opérationnelle est plus complexe :

    • Chaîne fragmentée : extraction en Australie, première transformation et séparation avancée en Malaisie, montée en puissance progressive d’unités de traitement aux États‑Unis. Chaque maillon est soumis à des régulations différentes et à des contextes sociaux propres.
    • Historique réglementaire : en Malaisie, des débats publics et contentieux sur les aspects environnementaux ont déjà pesé sur les conditions d’exploitation et de renouvellement des licences.
    • Rôle dans la défense occidentale : l’implication dans certains programmes de défense augmente l’exposition aux décisions politiques, notamment en cas de tensions géopolitiques accrues.

    Dans les ateliers stratégiques menés avec des industriels en 2023–2024, Lynas apparaît souvent simultanément dans deux colonnes : « alternative indispensable » et « source de risque réglementaire ». Cette ambivalence est peu reflétée dans les guides, qui tendent à résumer la situation à une opposition binaire « Chine vs non-Chine ».

    Bayan Obo (Mongolie intérieure) : puissance de feu et opacité

    Le complexe de Bayan Obo, en Mongolie intérieure, est fréquemment cité dans la littérature technique comme l’un des plus grands gisements de terres rares au monde. Les guides boursiers évoquent son rôle pour illustrer la domination chinoise sur ces matériaux.

    Du point de vue de la continuité d’approvisionnement, plusieurs caractéristiques ressortent :

    • Poids systémique : une part substantielle de l’offre mondiale de certaines terres rares provient directement ou indirectement de ce complexe, ce qui en fait un nœud critique dans de multiples chaînes industrielles.
    • Opacité opérationnelle : informations publiques limitées sur certains paramètres essentiels (plans ESG détaillés, scénarios de gestion de crise, politique de maintenance lourde des installations).
    • Exposition politique : rôle des quotas d’exportation, politique de licences, éventuels ajustements réglementaires décidés à Pékin pouvant affecter les volumes disponibles à l’export.

    Pour les industriels, Bayan Obo est typiquement perçu comme un risque systémique plus que comme un « pari boursier ». Les guides grand public, en se concentrant sur quelques chiffres agrégés de part de marché ou de variations de prix, peinent à traduire cette systémicité.

    Tenke Fungurume (RDC) : cobalt, gouvernance et routes d’exportation

    Tenke Fungurume, en République démocratique du Congo, est souvent cité comme l’un des grands centres de production de cobalt, matériau clé pour de nombreux chimies de batteries. Les guides boursiers l’intègrent parfois via des groupes miniers cotés ou des ETF exposés au cobalt.

    Les audits terrain et les retours de terrain d’acheteurs de matériaux actifs soulignent trois dimensions critiques :

    • Risque politique et social : contexte congolais marqué par une instabilité chronique, des tensions locales et une attention internationale particulière sur les conditions de travail et l’impact environnemental.
    • Dépendance logistique : nécessité de faire transiter la production par des corridors d’exportation sensibles (routes vers des ports voisins, infrastructures ferroviaires limitées), exposant les flux à des blocages ponctuels.
    • Interaction avec les réglementations extra-territoriales : exigences croissantes en matière de traçabilité, de conformité ESG et de limitation de certains contenus « sensibles » dans les chaînes de batteries (notamment dans le contexte de législations nord-américaines et européennes).

    À la fin de la période d’audit étudiée, de nombreuses entreprises utilisatrices de cobalt structurellement dépendantes de la RDC se trouvaient confrontées à un dilemme : sécuriser des volumes à court terme via des contrats de long terme ou accélérer des stratégies de substitution/recyclage. Ce type d’arbitrage n’apparaît pas dans les guides, alors qu’il est au cœur des décisions de continuité opérationnelle.

    Utilisations industrielles et de défense des métaux stratégiques
    Utilisations industrielles et de défense des métaux stratégiques

    Constat critique n°3 : sous-traitement des évolutions réglementaires 2023–2024

    Depuis 2023, le cadre réglementaire entourant les métaux stratégiques a fortement évolué, avec plusieurs textes structurants :

    • Le Critical Raw Materials Act européen, qui fixe des objectifs de capacité d’extraction, de transformation et de recyclage au sein de l’Union, ainsi que des seuils de dépendance maximale à un seul pays tiers pour des matériaux critiques.
    • Différents volets de politiques nord-américaines (notamment l’Inflation Reduction Act aux États‑Unis) introduisant des conditions d’éligibilité liées à la provenance des matériaux pour les chaînes de batteries et de véhicules électriques.
    • Des mesures de contrôle à l’exportation décidées par certains pays producteurs sur des matériaux sensibles utilisés dans les semi-conducteurs et l’électronique avancée.

    Ces textes ne se contentent pas d’influencer les valorisations boursières. Ils redessinent progressivement les flux physiques : relocalisation de certaines étapes de raffinage, lancement de projets de recyclage, renégociation de contrats à long terme pour sécuriser des volumes « conformes » aux nouvelles exigences.

    Or, l’examen des guides boursiers montre que ces évolutions sont le plus souvent abordées de manière anecdotique, voire pas du tout. Le lien entre, par exemple, l’entrée en vigueur d’un plafond de dépendance à une origine unique et la nécessité de diversifier concrètement les fournisseurs de néodyme ou de cobalt est rarement explicité.

    Constat critique : pour un usage industriel, l’absence de cartographie explicite entre exigences réglementaires récentes et cartes de flux de matières rend ces guides difficilement exploitables au-delà d’un simple panorama introductif.

    Comment un contenu orienté continuité d’approvisionnement se distingue

    Les analyses jugées les plus utiles par les directions supply chain et achats rencontrées au cours des dernières années présentent des caractéristiques récurrentes, qui contrastent avec la structure des guides boursiers :

    • Focalisation sur l’actif physique : description précise des sites (mines, usines, fonderies), de leurs capacités nominales, de leur historique de disponibilité et des plans de maintenance lourde.
    • Cartographie des dépendances logistiques : ports de sortie, corridors ferroviaires, points de congestion, saisonnalité des risques (moussons, périodes de gel, conflits locaux).
    • Analyse de continuité opérationnelle : redondance des lignes, capacités de back-up, options de reroutage en cas de défaillance d’un maillon, existence ou non de stockages stratégiques.
    • Lecture fine des risques ESG et réglementaires : état des permis, contentieux en cours, contestation locale, alignement avec les critères de taxonomies et les législations récentes.
    • Scénarios de stress : impact estimé de fermetures temporaires, de quotas d’export ou de sanctions sur les délais de livraison et les volumes disponibles.

    Lorsqu’un guide grand public se limite à énumérer des noms de sociétés ou des véhicules financiers sans cette profondeur, l’acheteur industriel doit effectuer un travail additionnel considérable pour traduire ces informations en décisions concrètes de sécurisation d’approvisionnement.

    Points d’inflexion de risque à surveiller au-delà des guides boursiers

    En recoupant l’analyse des guides concurrents avec les retours du terrain industriel, plusieurs zones de vigilance ressortent, souvent en marge ou en dehors du périmètre de ces contenus grand public :

    • Évolutions des politiques d’exportation des grands pays producteurs ou raffineurs (terres rares, métaux pour semi-conducteurs), qui modifient rapidement la quantité disponible à l’international, indépendamment des valorisations boursières.
    • Rythme réel de mise en service des projets non chinois qualifiés de « stratégiques » (nouvelles raffineries de terres rares, projets de lithium, initiatives de recyclage), souvent plus lent et plus heurté que ne le suggèrent les présentations marketing.
    • Conflits d’usage entre secteurs (défense, automobile, électronique grand public) pour certains métaux critiques, lorsque la croissance simultanée de plusieurs segments dépasse les capacités d’expansion de l’offre.
    • Décisions de justice ou de régulateurs environnementaux pouvant entraîner des arrêts temporaires ou des remises à niveau coûteuses sur des sites clés, y compris dans des juridictions réputées stables.
    • Acceptabilité sociale de nouveaux projets miniers ou de raffinage dans des pays cherchant à relocaliser des capacités, facteur qui peut retarder significativement des projets censés réduire la dépendance aux importations.

    Ces points d’inflexion de risque ne se reflètent souvent que tardivement dans les indicateurs mis en avant par les guides boursiers (performances d’indices, cours de quelques actions phares). Pour la continuité opérationnelle, ils agissent en revanche comme des signaux précoces décisifs.

    Points clés à retenir pour l’évaluation des contenus sur les métaux stratégiques

    • Les guides boursiers sur les métaux stratégiques offrent une entrée en matière pédagogique mais restent largement centrés sur des considérations de prix et de « thème », avec peu de détails opérationnels sur les mines, usines et flux physiques sous-jacents.
    • La hiérarchie implicite des risques mise en avant par ces guides (volatilité de court terme, effets d’annonce) est en décalage avec les priorités des chaînes d’approvisionnement industrielles, davantage focalisées sur la concentration géographique, les contraintes réglementaires et la logistique.
    • Des actifs majeurs comme Mountain Pass, Mt Weld/Lynas, Bayan Obo ou Tenke Fungurume illustrent un contraste net entre la narration simplifiée des guides et la réalité de risques complexes de type « single point of failure », multi‑juridiction ou gouvernance fragile.
    • Les évolutions réglementaires récentes (en particulier en Europe et en Amérique du Nord) redessinent les flux physiques de métaux critiques, mais restent le plus souvent sous-traitées dans les contenus grand public, alors qu’elles conditionnent directement la conformité et la continuité d’approvisionnement.
    • Pour une lecture réellement utile à la gestion des risques supply chain, les analyses les plus pertinentes se distinguent par une focalisation sur l’actif physique, la cartographie des dépendances logistiques et une intégration systématique des scénarios de stress et des dynamiques ESG.
  • Guide pratique : comprendre la fiscalité française des métaux (pfu, plus‑values, détention)

    Guide pratique : comprendre la fiscalité française des métaux (pfu, plus‑values, détention)

    Fiscalité française des métaux et risques supply chain : PFU, plus-values, détention (cadre d’analyse)

    Dans les chaînes d’approvisionnement en métaux stratégiques (batteries, aérospatial, défense, électronique), la fiscalité n’apparaît pas toujours comme un risque prioritaire face aux enjeux géopolitiques ou logistiques. Pourtant, les règles françaises sur le Prélèvement Forfaitaire Unique (PFU), les plus-values et la détention de stocks influencent directement la localisation des buffers, les structures de détention et la traçabilité. Cette combinaison crée un risque opérationnel spécifique, souvent découvert tardivement, lors d’un contrôle fiscal ou d’une tension de trésorerie.

    Le présent cadre se concentre sur la manière d’analyser cette dimension fiscale comme un risque supply chain, et non comme une optimisation financière. Il distingue les formes de détention (physique vs financière, privée vs professionnelle), les principaux régimes (PFU, plus-values, impôt sur les sociétés) et les modes d’échec observés dans l’industrie, en intégrant les évolutions législatives connues jusqu’en 2024 et les scénarios fréquemment évoqués pour la période 2025‑2026.

    Points clés opérationnels

    • La fiscalité appliquée aux métaux dépend fortement de la forme de détention : stock industriel, véhicule financier (ETF, produits structurés), entité soumise à l’impôt sur les sociétés (IS).
    • Le PFU à 30 % concerne principalement les expositions financières des personnes physiques via comptes-titres et ETF ; les stocks industriels relèvent plutôt de l’IS ou des bénéfices industriels et commerciaux.
    • Les risques majeurs identifiés portent sur la requalification des flux (stock industriel vs position spéculative), la documentation d’origine, et le respect des obligations déclaratives, plus que sur le seul niveau des taux.
    • Les réformes fiscales récentes ou annoncées (redevances minières, fiscalité des déchets, incitations à la R&D et au recyclage) déplacent la frontière économique entre extraction locale, recyclage et importations.
    • Une cartographie de risque robuste combine lecture fiscale, exposition géopolitique (raffinage concentré en Chine, quotas d’exportation) et organisation interne (qui détient quoi, où et sous quelle forme).

    Situer la fiscalité des métaux dans l’analyse de risque supply chain

    Dans la pratique, la première difficulté rencontrée consiste à clarifier sous quel régime fiscal se trouve chaque flux de métal. Trois catégories reviennent de manière récurrente dans les diagnostics :

    • Stocks physiques industriels : concentrés, oxydes, alliages ou lingots, détenus en entrepôts (France, Benelux, ports comme Rotterdam ou Anvers) pour alimenter la production.
    • Expositions financières aux métaux : ETF ou produits cotés sur des indices lithium, cuivre ou terres rares (par exemple un ETF spécialisé type VanEck Rare Earth), certificats ou notes structurées, utilisés par certaines directions financières pour lisser l’exposition aux matières premières.
    • Structures de détention spécifiques : sociétés françaises soumises à l’IS, parfois dédiées à la détention de stocks stratégiques, ou comptes de métaux opérés par des plateformes spécialisées (comptes “métaux précieux” assimilables à des dépôts, chez des acteurs comme BullionVault pour l’or ou l’argent).

    Dans plusieurs groupes industriels, un moment de découverte fréquent survient lorsque la direction fiscale cartographie pour la première fois les flux liés aux métaux : des positions qui étaient perçues comme de “simples stocks de sécurité” se révèlent juridiquement proches d’activités de négoce, ou à l’inverse, des expositions financières gérées par la trésorerie apparaissent comme étroitement liées aux décisions supply chain. Cette redéfinition du périmètre modifie ensuite la lecture des risques fiscaux.

    Pour une analyse structurée, les équipes rapprochent généralement :

    • l’usage du métal (matière première intégrée dans un produit vs actif financier),
    • le statut du détenteur (personne physique, société industrielle soumise à l’IS, entité de négoce),
    • et la localisation juridique (hexagone, outre-mer comme la Guyane pour certains projets miniers, ou juridictions voisines de l’UE).

    Ce triptyque conditionne le régime fiscal applicable aux gains, pertes et plus-values, et sert de base au reste de l’analyse de risque.

    PFU et expositions financières aux métaux : dimensions de risque

    Depuis 2018, le Prélèvement Forfaitaire Unique (PFU) de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux) constitue en France le régime par défaut pour les revenus de capitaux mobiliers des personnes physiques : dividendes, intérêts, plus-values de cession de valeurs mobilières. Les parts d’ETF exposés aux métaux, cotés sur des marchés européens, entrent en principe dans ce champ lorsqu’elles sont détenues par un résident fiscal français à titre privé.

    Dans une perspective supply chain, le PFU intervient chaque fois que la stratégie d’exposition aux métaux passe par des instruments financiers détenus directement par des personnes physiques (dirigeants ou actionnaires) ou par des structures transparentes fiscalement. Le risque ne tient pas seulement au taux, relativement stable, mais à la capacité à qualifier correctement ces instruments :

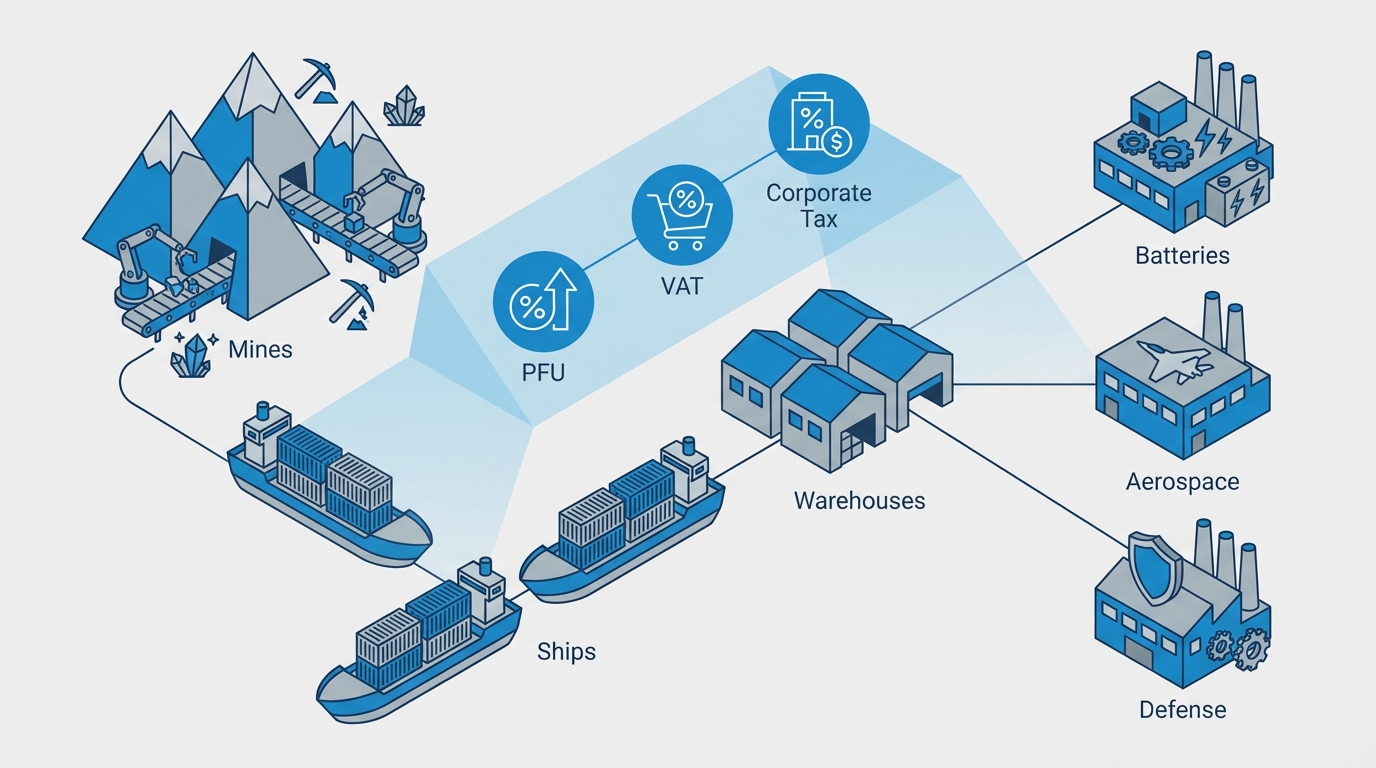
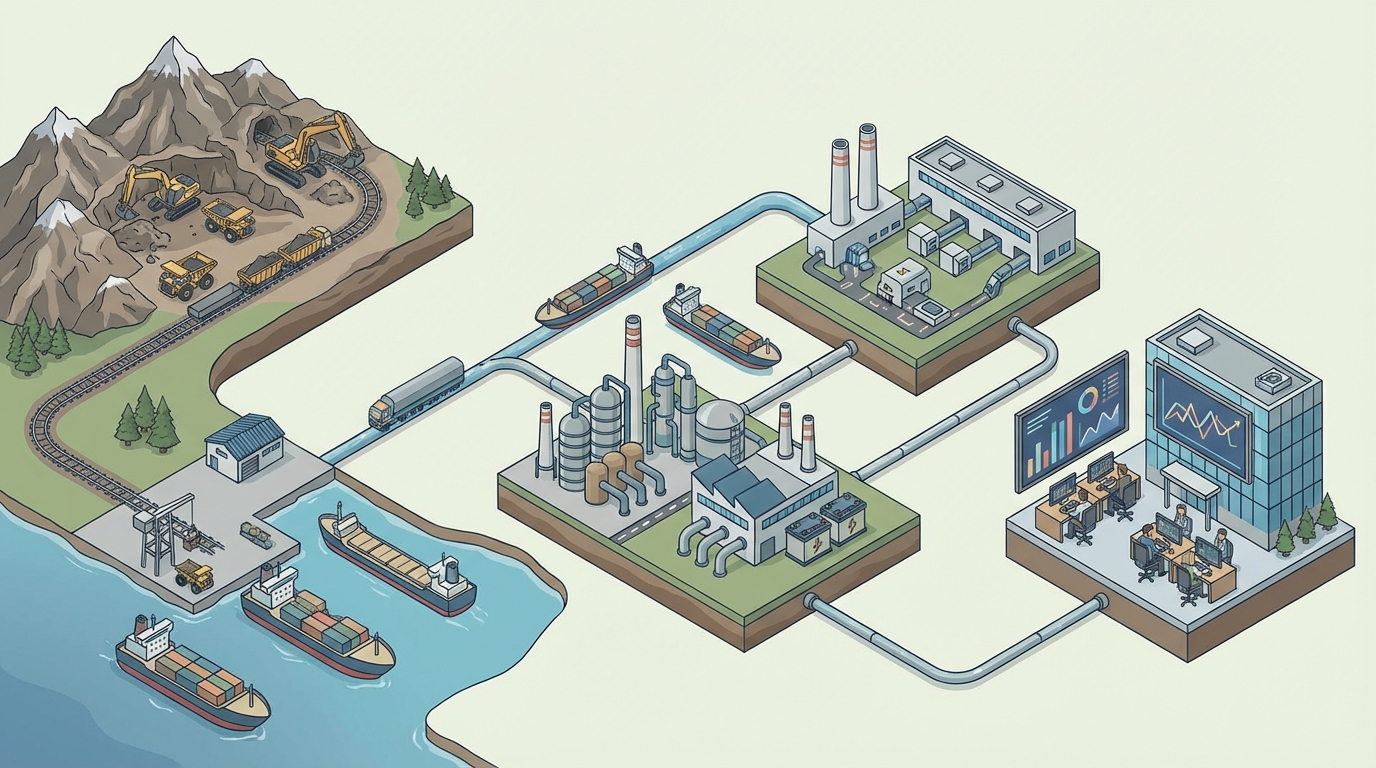
    Schéma de la chaîne d’approvisionnement des métaux stratégiques et des principaux points de taxation en France.
    Schéma de la chaîne d’approvisionnement des métaux stratégiques et des principaux points de taxation en France.
    • Nature de l’instrument : ETF UCITS détenant des actions de sociétés minières, ETC adossés physiquement à des lingots, produits structurés indexés sur un prix spot (lithium, cobalt, platinoïdes).
    • Caractère professionnel ou privé : lignes comptabilisées dans une société d’exploitation soumise à l’IS, vs détention personnelle soumise au PFU.
    • Corrélation avec l’activité industrielle : couverture partielle d’achats physiques futurs, ou pur véhicule financier sans lien opérationnel.

    Les directions fiscales interrogées insistent souvent sur un point : la frontière entre “outil de couverture” et “position spéculative” stimule l’attention de l’administration en cas de contrôle, surtout lorsque des sociétés mixtes cumulent négoce, production et détention d’instruments financiers liés aux métaux.

    Parallèlement, la coexistence du PFU avec le barème progressif de l’impôt sur le revenu crée un second axe d’analyse. L’option pour le barème peut, selon la situation du contribuable, conduire à un taux effectif supérieur ou inférieur au PFU. Dans un cadre purement supply chain, l’enjeu est moins de comparer ces deux régimes que d’identifier :

    • qui supporte in fine l’imposition (personne physique, holding, société opérationnelle),
    • comment cette imposition interagit avec les marges industrielles et la politique de stocks,
    • et quelles obligations déclaratives supplémentaires apparaissent (déclarations de comptes étrangers, formulaires spécifiques pour revenus de capitaux).

    Un exemple souvent cité dans les échanges avec les fiscalistes concerne des portefeuilles d’ETF terres rares détenus en parallèle de stocks physiques. L’exposition économique globale aux métaux stratégiques devient alors la somme de positions fiscales de nature différente, chacune avec son calendrier de taxation et ses règles de déclaration.

    Plus-values sur métaux physiques : structuration des risques

    Les plus-values liées aux métaux physiques suivent un autre cadre, qui sépare nettement l’usage privé de l’usage professionnel. Pour des personnes physiques, les ventes de métaux peuvent relever du régime des biens meubles (article 150 UA du CGI) ou, pour certains métaux précieux, de régimes spécifiques. Les plus-values réalisées dans un cadre professionnel (négoce, transformation, activité industrielle) sont, quant à elles, intégrées dans le résultat imposable à l’impôt sur le revenu catégorie BIC ou à l’IS pour les sociétés.

    Un scénario simplifié, fréquemment utilisé pour illustrer les ordres de grandeur, consiste à considérer une tonne de néodyme achetée à 80 000 € et revendue à 120 000 €. La plus-value brute s’élève alors à 40 000 €. Selon que cette position est :

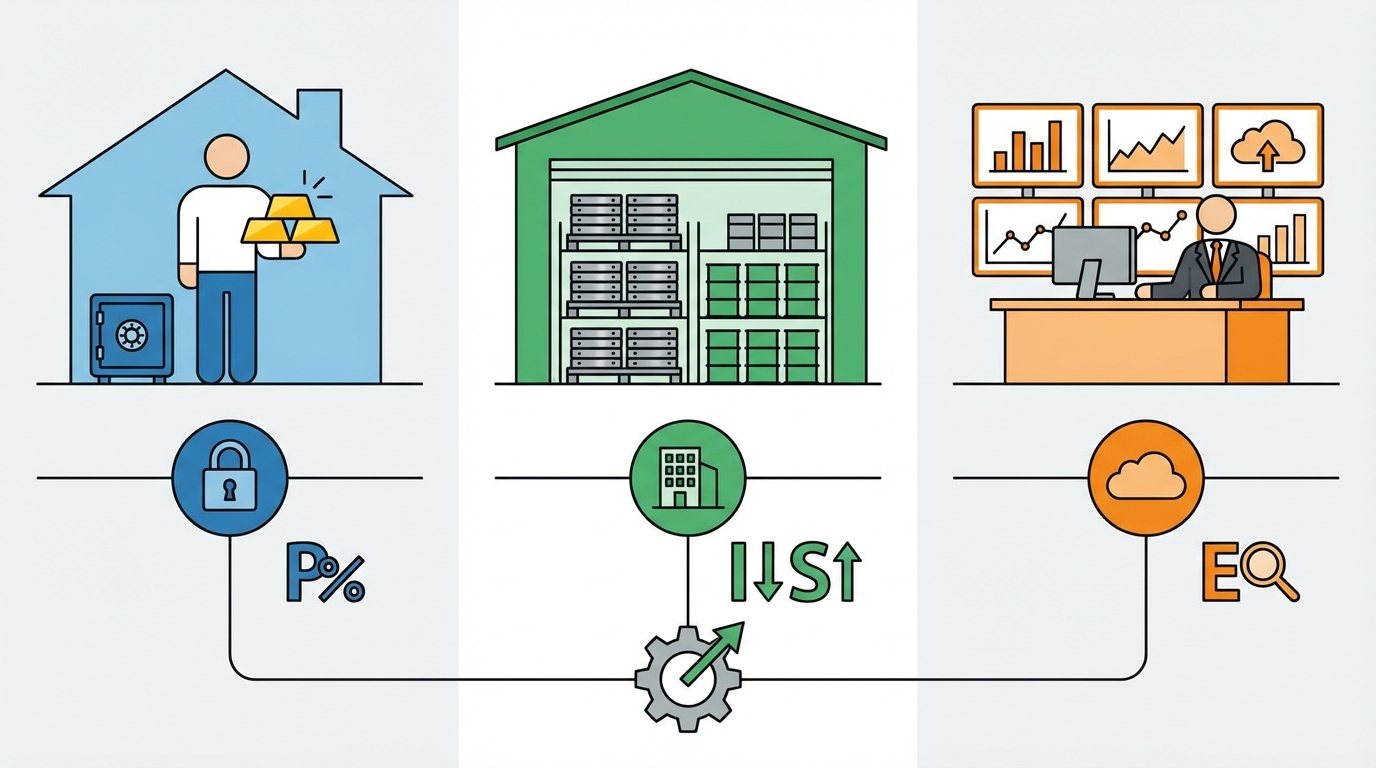
    Comparaison visuelle des principaux modes de détention de métaux et de leurs régimes fiscaux associés.
    Comparaison visuelle des principaux modes de détention de métaux et de leurs régimes fiscaux associés.
    • détenteur privé, sans lien avec une activité professionnelle,
    • stock industriel d’une société soumise à l’IS,
    • ou actif d’une entité de négoce,

    le régime fiscal et le rythme de taxation diffèrent sensiblement. Dans le second cas, par exemple, la plus-value s’intègre au résultat de la société imposé à l’IS (taux courant de 25 % en France métropolitaine), sans PFU, tandis que dans le premier cas, le régime des biens meubles et les prélèvements sociaux entrent en jeu, avec des abattements éventuels selon la durée de détention.

    Du point de vue supply chain, les points d’attention observés sont les suivants :

    • Qualification du stock : stock de production (matière première destinée à être consommée dans le processus industriel) vs stock “d’opportunité” accumulé pour profiter d’un contexte de marché. Cette distinction alimente les discussions de requalification en cas de contrôle.
    • Frontière France / étranger : métaux stockés en zone franche, entrepôts douaniers, hubs européens ; la localisation juridique du transfert de propriété influe sur la fiscalité des plus-values et sur la TVA.
    • Documentation de la chaîne de valeur : contrats d’achat, incoterms, traces ERP (SAP ou équivalent) permettant de démontrer l’usage productif du métal et de suivre précisément les quantités, qualités (grade, pureté) et dates de détention.

    Un mode d’échec observé à plusieurs reprises concerne des groupes combinant importation de métaux, transformation et revente partielle des excédents. Sans documentation claire séparant les flux purement opérationnels de ceux proches du trading, la frontière entre plus-value industrielle et plus-value de portefeuille devient floue, ce qui accroît le risque de redressement.

    Détention, stocks, déchets : fiscalité et continuité d’approvisionnement

    La détention de métaux en France ne fait pas l’objet d’un impôt récurrent spécifique comparable à un impôt sur la fortune pour ces actifs. En revanche, plusieurs dispositifs créent une interaction forte entre gestion de stock et charges fiscales :

    • TVA sur les achats industriels : la TVA payée à l’importation ou à l’achat domestique est en principe déductible pour les assujettis, mais son financement transitoire peut peser sur la trésorerie en cas de hausses rapides de prix ou de constitution de stocks importants.
    • Redevances et fiscalité minière : en métropole comme en Guyane, les projets d’extraction sont soumis à des redevances spécifiques, parfois appelées à évoluer dans les lois de finances ultérieures (fusion de redevances, adaptation des taux en fonction de la valeur extraite).
    • Fiscalité environnementale et déchets : taxes sur les mises en décharge ou l’incinération de déchets contenant des métaux (rebuts de batteries, aimants permanents, catalyseurs), mécanismes d’éco-contribution et dispositifs incitatifs à la valorisation et au recyclage.

    Les discussions autour de la transition énergétique et du Critical Raw Materials Act européen ont mis en avant le rôle du recyclage comme “deuxième mine” pour les terres rares et métaux critiques. En France, les crédits d’impôt recherche (CIR) mobilisés pour des procédés de recyclage (par exemple sur des sites comme La Rochelle, spécialisés dans la chimie des terres rares) et les taxes sur les déchets font évoluer les arbitrages entre :

    • importer des concentrés ou oxydes raffinés (soumis aux droits de douane et à la TVA),
    • extraire sur le territoire national (avec redevances minières et contraintes environnementales),
    • ou investir dans des capacités de recyclage et d’urban mining.

    Dans plusieurs chaînes batteries et aimants, la découverte majeure n’est pas venue d’un changement de taux isolé, mais de la combinaison d’éléments : hausse d’une redevance, création ou augmentation d’une taxe déchets par tonne incinérée, et évolution des mécanismes incitatifs de R&D. Le résultat est une sensibilité accrue de la supply chain à la qualité de la séparation et du tri des rebuts, dimension jusqu’alors assez marginale dans les décisions d’approvisionnement.

    Construire une cartographie de risque fiscal pour les métaux

    1. Définir le périmètre d’exposition

    Les analyses les plus robustes recensent l’ensemble des points de contact avec la fiscalité des métaux, au-delà du seul stock physique : contrats d’approvisionnement long terme, instruments financiers, filiales minières, plateformes de recyclage, entrepôts sous douane. Cette approche fait apparaître des expositions indirectes, telles que des clauses de répercussion de taxes minières dans les contrats d’achat, ou des engagements de reprise de déchets soumis à fiscalité environnementale.

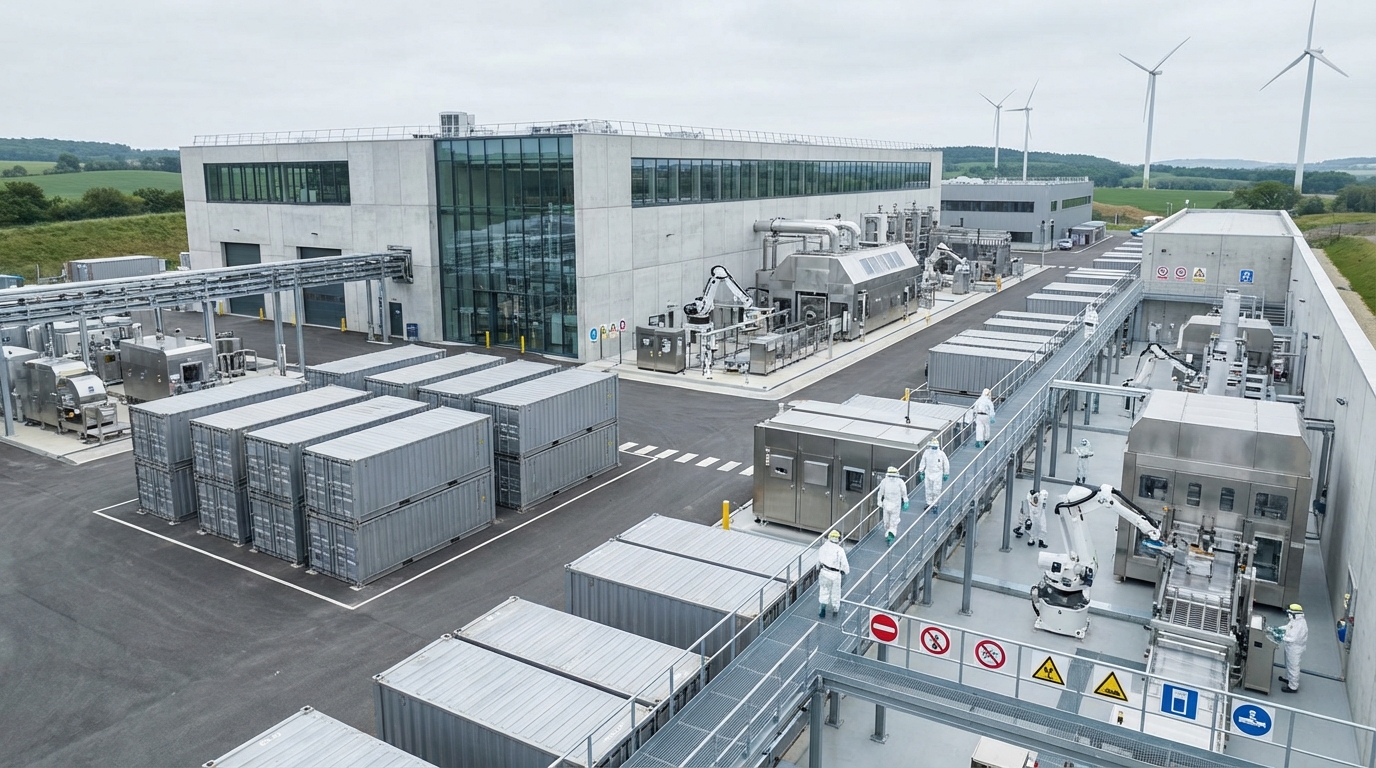
    Installation industrielle française dédiée au traitement et au stockage de métaux stratégiques.
    Installation industrielle française dédiée au traitement et au stockage de métaux stratégiques.

    2. Croiser fiscalité et géopolitique

    La fiscalité française ne s’analyse pas isolément : le raffinage des terres rares et de nombreux métaux critiques reste très concentré en Chine, avec des quotas d’exportation et des mesures réglementaires pouvant modifier brutalement les flux. Les décisions de certains États (États-Unis, Canada, pays nordiques) d’attirer des projets de raffinage ou de recyclage s’accompagnent parfois de régimes fiscaux plus favorables aux investissements. Pour les chaînes européennes, le risque majeur tient à l’enchevêtrement :

    • de règles nationales (PFU, IS, redevances minières, taxes déchets),
    • de mesures européennes (classification des matières premières critiques, exigences de traçabilité d’origine),
    • et de contraintes extra-européennes (sanctions, restrictions à l’export, contrôles sur les transferts de technologies).

    Dans ce contexte, la structuration des routes commerciales (par exemple Chine – Rotterdam – usine française, ou Australie – Singapour – Europe) a des implications fiscales et douanières qui se combinent avec les risques de rupture d’approvisionnement.

    3. Identifier les modes d’échec typiques

    Les retours d’expérience mettent en avant plusieurs modes d’échec récurrents :

    • Requalification des flux : des positions perçues comme de simples couvertures physiques ou financières requalifiées en activité de négoce, avec un régime fiscal plus contraignant et, parfois, des rappels significatifs.
    • Documentation insuffisante : incapacité à démontrer la traçabilité de l’origine (enjeu clé pour terres rares, cobalt ou nickel) ou l’usage industriel effectif des métaux, ce qui fragilise la défense en cas de contrôle.
    • Divergences entre ERP et douanes/fiscalité : écarts entre les quantités, grades et dates de stocks dans l’ERP (SAP ou autre) et les déclarations douanières ou fiscales, souvent révélés lors d’audits croisés.
    • Sous-estimation des taxes environnementales : prise en compte tardive de nouvelles taxes sur les rebuts métalliques ou sur les déchets de batteries, qui rend certains schémas d’approvisionnement ou de sous-traitance nettement moins attractifs.
    • Alignement insuffisant des fonctions internes : acheteurs, logistique, finance, fiscal et RSE travaillant sur des horizons et des indicateurs différents, ce qui complique l’anticipation d’effets de seuil réglementaires.

    4. Observer les organisations mises en place par les industriels

    Sans dimension prescriptive, plusieurs schémas organisationnels reviennent fréquemment dans les chaînes d’approvisionnement en métaux critiques :

    • Séparation claire entre stock productif et positions de marché : comptabilité analytique et processus ERP dédiés pour distinguer les métaux destinés à la production des positions tenues pour ajuster l’exposition aux prix.
    • Centralisation partielle des expositions : certaines entreprises regroupent la détention financière de métaux (ETF, produits dérivés) dans une entité soumise à l’IS, tandis que les entités opérationnelles gèrent essentiellement les flux physiques.
    • Renforcement de la traçabilité : utilisation de modules de traçabilité avancée dans les ERP (SAP, Oracle, etc.) pour relier chaque lot de métal à un fournisseur, un certificat d’origine et un flux douanier précis.
    • Dialogue renforcé avec les autorités : dans les projets miniers ou de recyclage, recours à des rescrits fiscaux ou à des échanges préalables pour sécuriser la qualification de certains schémas, notamment sur les redevances et crédits d’impôt R&D.

    Ces organisations ne constituent pas des modèles universels, mais illustrent la manière dont la dimension fiscale des métaux est progressivement intégrée dans la gestion de la continuité d’approvisionnement, au même titre que la logistique ou la conformité réglementaire.

    Au final, la fiscalité française des métaux agit comme une couche supplémentaire de contrainte sur des chaînes d’approvisionnement déjà exposées aux risques géopolitiques et technologiques. L’enjeu principal, dans les industries intensives en métaux stratégiques, consiste à disposer d’une vision cohérente de l’ensemble des expositions – physiques, financières et organisationnelles – afin que les évolutions de PFU, de régimes de plus-values, de redevances minières ou de taxes environnementales ne se traduisent pas par des ruptures ou des déséquilibres inattendus dans les flux critiques.

  • Tech pour curieux : batteries, aimants, puces – quels métaux derrière vos objets du quotidien ?

    Tech pour curieux : batteries, aimants, puces – quels métaux derrière vos objets du quotidien ?

    **Les batteries, aimants permanents et puces qui structurent véhicules électriques, smartphones et centres de données reposent sur une poignée de métaux stratégiques – lithium, nickel, cobalt, terres rares, gallium, indium, germanium, tungstène, niobium. Entre 2024 et 2026, la combinaison d’un durcissement réglementaire chinois, de nouvelles contraintes européennes et nord‑américaines et de tensions logistiques fait basculer ces métaux d’« arrière‑plan technique » à infrastructure critique. L’analyse montre que les vrais goulots d’étranglement ne se situent pas uniquement à la mine, mais dans quelques nœuds précis de raffinage et de transformation (extraction par solvant des terres rares, hydrométallurgie du cobalt, séparation du gallium), qui conditionnent la résilience industrielle de l’ensemble de la chaîne tech.**

    Tech pour Curieux : Ce qui se Cache dans Batteries, Aimants et Puces (2024‑2026)

    Executive Summary : Derrière chaque smartphone, véhicule électrique, disque dur ou data center se trouve un assemblage de métaux largement invisibles dans le débat public, mais décisifs pour la continuité des opérations industrielles : lithium et nickel pour les batteries, néodyme‑praséodyme et dysprosium pour les aimants permanents, gallium, indium ou germanium pour les puces et l’optique avancée. Entre 2024 et 2026, ces matériaux passent d’un statut de commodités techniques à celui de leviers géostratégiques, avec une concentration extrême du raffinage en Chine, des contraintes environnementales renforcées en Amérique du Nord, en Europe et en Amérique latine, et des tensions croissantes autour de quelques projets miniers et usines de séparation clefs. Ce panorama se concentre sur les chaînes de valeur réelles – de la roche ou de la saumure jusqu’au composant fonctionnel – et sur les nœuds où se jouent les arbitrages de CAPEX/OPEX, de conformité et de risque opérationnel.

    1. Contexte exécutif : de l’objet du quotidien à l’infrastructure critique

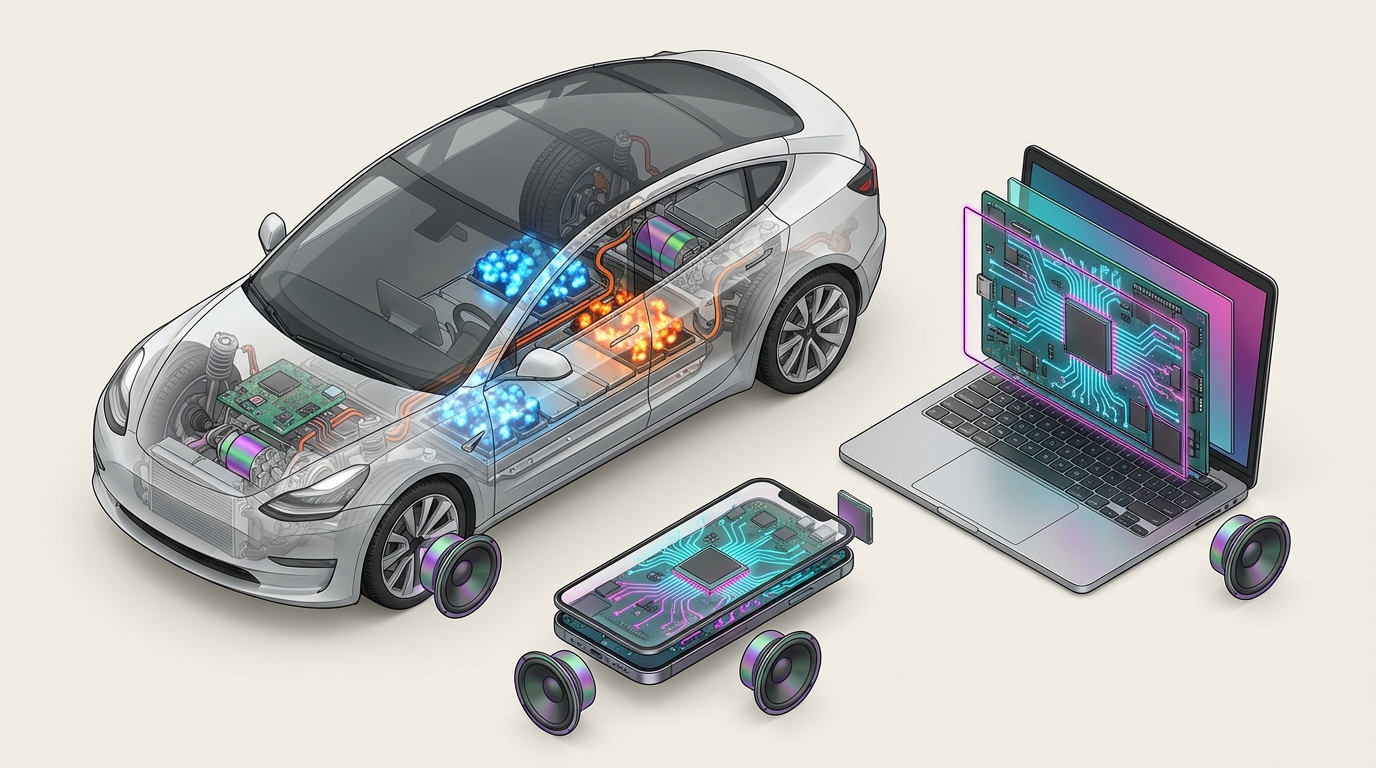
    Un véhicule électrique combine dans un même produit plusieurs familles de matériaux stratégiques : lithium, nickel, cobalt et manganèse dans la batterie, terres rares légères et lourdes dans les aimants du moteur, cuivre et parfois gallium dans l’électronique de puissance, tungstène et tantale dans certaines puces et modules haute fréquence. Un smartphone condense à une échelle plus réduite la même logique : lithium dans la batterie, néodyme et dysprosium dans les petits aimants (haut‑parleurs, vibreur), gallium et indium dans l’écran et les circuits RF, or et palladium dans les interconnexions.

    Sur le plan géographique, la production minière est déjà concentrée, mais c’est surtout le raffinage et la séparation qui structurent le risque. La Chine contrôle une part dominante du raffinage des terres rares, ainsi qu’une part très significative de la production de matériaux intermédiaires de batteries et de gallium pour l’électronique. Les données publiques indiquent une part majoritaire de la production minière de terres rares en 2024 et autour de 90 % du raffinage pour le néodyme‑praséodyme et les métaux lourds comme le dysprosium et le terbium. Les contrôles chinois sur certaines exportations de métaux critiques et de produits semi‑finis, renforcés à partir de 2023 et prolongés à l’horizon 2025‑2026, déplacent le centre de gravité du risque vers ces étapes intermédiaires de la chaîne de valeur.

    En parallèle, l’Union européenne met en œuvre le Critical Raw Materials Act avec des objectifs de part minimale d’extraction, de raffinage et de recyclage local d’ici 2030, tandis que les États‑Unis encadrent via l’Inflation Reduction Act l’origine des matériaux utilisés dans les batteries et composants stratégiques. Les rapports de l’Agence internationale de l’énergie (IEA), de l’USGS et de la Cour des comptes européenne convergent : le risque principal concerne moins la disparition physique des métaux que la concentration du traitement et la vulnérabilité à des restrictions ciblées.

    2. Batteries lithium‑ion : anatomie matérielle et goulots d’étranglement

    2.1. Métaux clés d’une batterie moderne

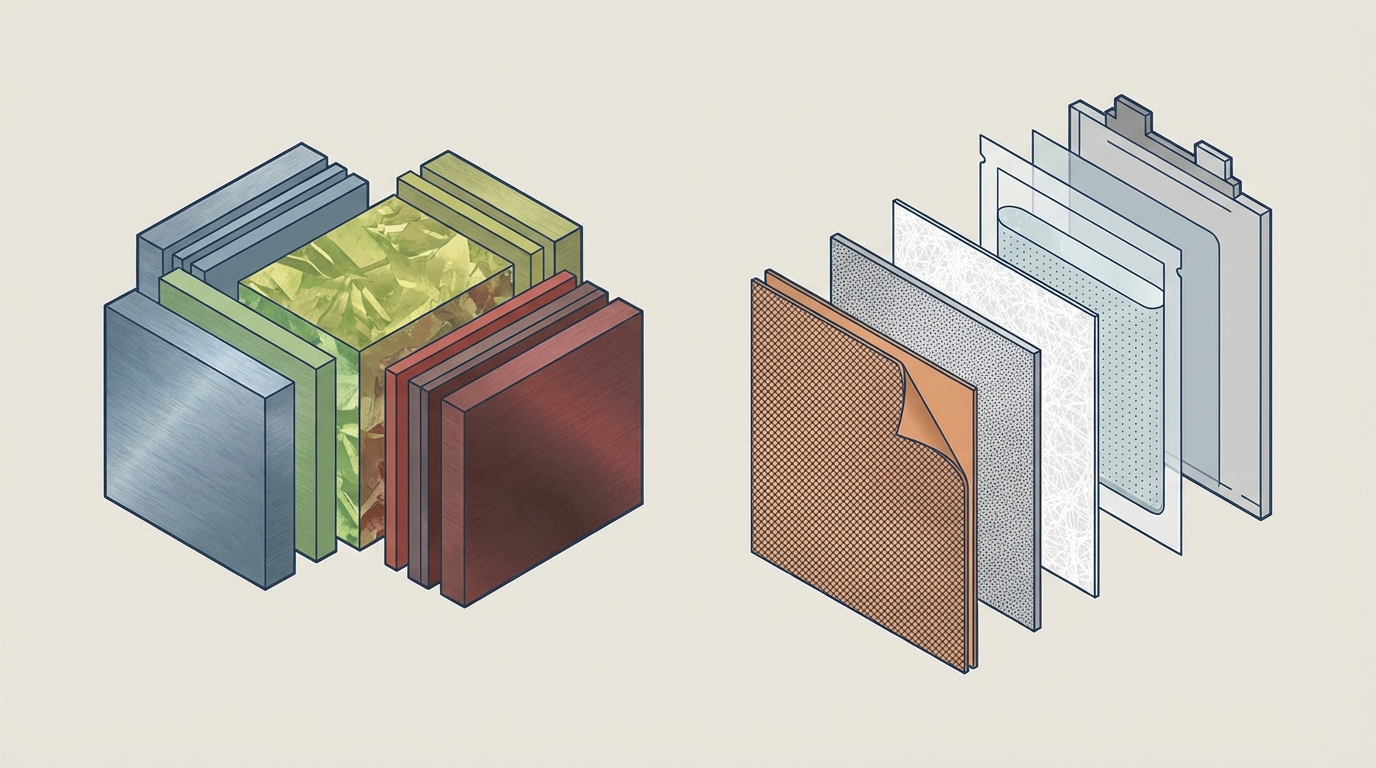
    Les batteries lithium‑ion dominent à la fois les véhicules électriques et l’électronique portable. Leur chimie varie (NMC, NCA, LFP, LMFP, etc.), mais la structure matérielle reste similaire : une cathode active, une anode, un électrolyte et un collecteur de courant. Les principaux métaux stratégiques impliqués sont :

    • Lithium : contenu dans des composés comme le carbonate ou l’hydroxyde de lithium, produit à partir de saumures (salars chiliens, argentins, boliviens) ou de roches dures (spodumène australien, canadien).
    • Nickel : clé des cathodes à haute énergie (NMC, NCA), avec une tension croissante entre nickel de qualité batterie (class 1) et nickel pour l’inox (class 2).
    • Cobalt : stabilise la structure des cathodes NMC/NCA, avec une production concentrée en République démocratique du Congo et un raffinage majoritairement chinois.
    • Manganèse : composant des cathodes NMC et de nouvelles variantes riches en manganèse, avec un profil de risque plus diffus mais des enjeux de pureté chimique élevés.
    • Graphite (naturel ou synthétique) : principal matériau d’anode, avec une forte concentration de la transformation en Chine, y compris pour le graphite synthétique.

    Dans les batteries LFP, le cobalt et le nickel sont supprimés, mais le lithium et le graphite restent centraux. La montée en puissance de chimies alternatives comme le sodium‑ion ou les anodes au silicium modifie la structure de risque, mais à courte échéance (2024‑2026) la majorité des volumes reste dominée par les chimies historiques.

    2.2. De la mine à la cellule : où se concentre le risque industriel

    La chaîne de valeur d’une batterie suit typiquement le chemin suivant : extraction (mine de spodumène, salar de saumure, mine de sulfures de nickel‑cuivre‑cobalt) ; concentration et raffinage chimique (conversion en carbonate ou hydroxyde de lithium, sulfate de nickel, produits intermédiaires de cobalt) ; synthèse de matériaux actifs (cathodes NMC/NCA/LFP, anodes graphite ou silicium‑graphite) ; fabrication de cellules et modules ; intégration pack batterie.

    Les opérations les plus intensives en CAPEX et en OPEX se situent au niveau du raffinage et de la synthèse des matériaux actifs. Pour le lithium, la mise en œuvre de technologies d’extraction directe depuis les saumures (DLE) dans les salars chiliens et argentins, comme le projet Salares Blancos en Atacama, vise une récupération élevée et un usage réduit de l’eau, mais impose des investissements importants en colonnes d’échange d’ions, en évaporation et en gestion des effluents. Les données publiques associent ce type de projet à une capacité de plusieurs dizaines de milliers de tonnes par an de carbonate de lithium équivalent, avec des rendements annoncés élevés en laboratoire mais soumis à des incertitudes de montée en charge industrielle.

    Pour le cobalt, la mine de Tenke Fungurume en RDC, opérée par un groupe industriel chinois, illustre un autre profil de risque : les teneurs moyennes en cobalt sont relativement modestes, mais le volume traité et la co‑production de cuivre en font un pilier de l’approvisionnement mondial. Les enjeux opérationnels portent sur la stabilité politique, la conformité sociale (audits sur les conditions de travail, y compris la problématique du travail des enfants dans certaines exploitations artisanales environnantes) et la logistique d’exportation via des corridors routiers et portuaires congestionnés. Un retard de plusieurs semaines sur les expéditions peut suffire à perturber la planification des usines de matériaux actifs en Asie ou ailleurs.

    Le nickel pour batteries illustre une autre dynamique, avec le développement accéléré de complexes intégrés comme le Morowali Industrial Park en Indonésie. La production locale d’intermédiaires de nickel pour batteries, adossée à des centrales électriques dédiées et à des aciéries inox, réduit la dépendance à l’export de minerai brut, mais soulève des questions aiguës de consommation énergétique, d’émissions et de traitement des résidus (dont les rejets en mer profonde qui font l’objet d’un contrôle réglementaire croissant).

    2.3. Modes d’échec typiques sur la chaîne batteries

    Sur le plan strictement technique, les principaux modes d’échec observés entre 2024 et 2026 ne sont pas seulement liés à la disponibilité du métal brut, mais à des phénomènes plus fins :

    • Goulots sur la qualité chimique : la production de carbonate ou d’hydroxyde de lithium de qualité batterie impose une pureté élevée, avec des impuretés en sodium, calcium ou magnésium limitées à des niveaux très bas. Plusieurs projets DLE affichent des récupérations élevées en laboratoire, mais atteignent plus difficilement les spécifications industrielles sans étapes supplémentaires de purification qui augmentent l’OPEX.
    • Dépendance à quelques usines de précurseurs cathodiques : un nombre restreint d’acteurs maîtrise la synthèse à grande échelle de précurseurs NMC à haute teneur en nickel. Une interruption temporaire de ces unités pèse davantage que les variations de production en amont.
    • Graphite et revêtements d’anodes : la transformation de graphite naturel ou synthétique en anode prête à l’emploi repose sur des procédés de purification, de sphéronisation et de revêtement carboné très concentrés en Chine. Le risque ne porte pas sur l’accès au graphite brut, mais sur ces étapes de traitement très spécifiques.

    Un constat structurel se dégage : dans la chaîne batteries, le décalage entre le rythme de mise en service des mines et celui des unités de raffinage et de matériaux actifs crée une volatilité qui ne reflète pas toujours la réalité des réserves géologiques, mais plutôt celle des capacités industrielles intermédiaires.

    3. Aimants permanents : néodyme, praséodyme et dysprosium au cœur des moteurs et des capteurs

    3.1. De la bastnäsite à l’aimant NdFeB

    Les aimants permanents à base de néodyme‑fer‑bore (NdFeB) constituent désormais le standard pour les moteurs de véhicules électriques, les génératrices d’éoliennes direct‑drive, de nombreux disques durs et une large gamme d’actionneurs et de capteurs. Leur performance repose sur un assemblage de terres rares (néodyme, praséodyme, parfois dysprosium ou terbium pour la résistance à haute température) combinées avec du fer, du bore et des éléments additionnels.

    La chaîne de valeur comporte plusieurs étapes très spécifiques : minéralisation (bastnäsite, monazite, argiles ioniques), concentration, « cracking » chimique (attaque acide ou caustique), séparation par extraction par solvant (SX) des différents éléments de terres rares, fabrication d’alliages (strip‑casting, fours à induction), puis synthèse des poudres et frittage des aimants. Chaque saut de pureté, en particulier dans les batteries de colonnes d’extraction par solvant, détermine la pureté finale en oxydes et en alliages NdPr et Dy/Tb.

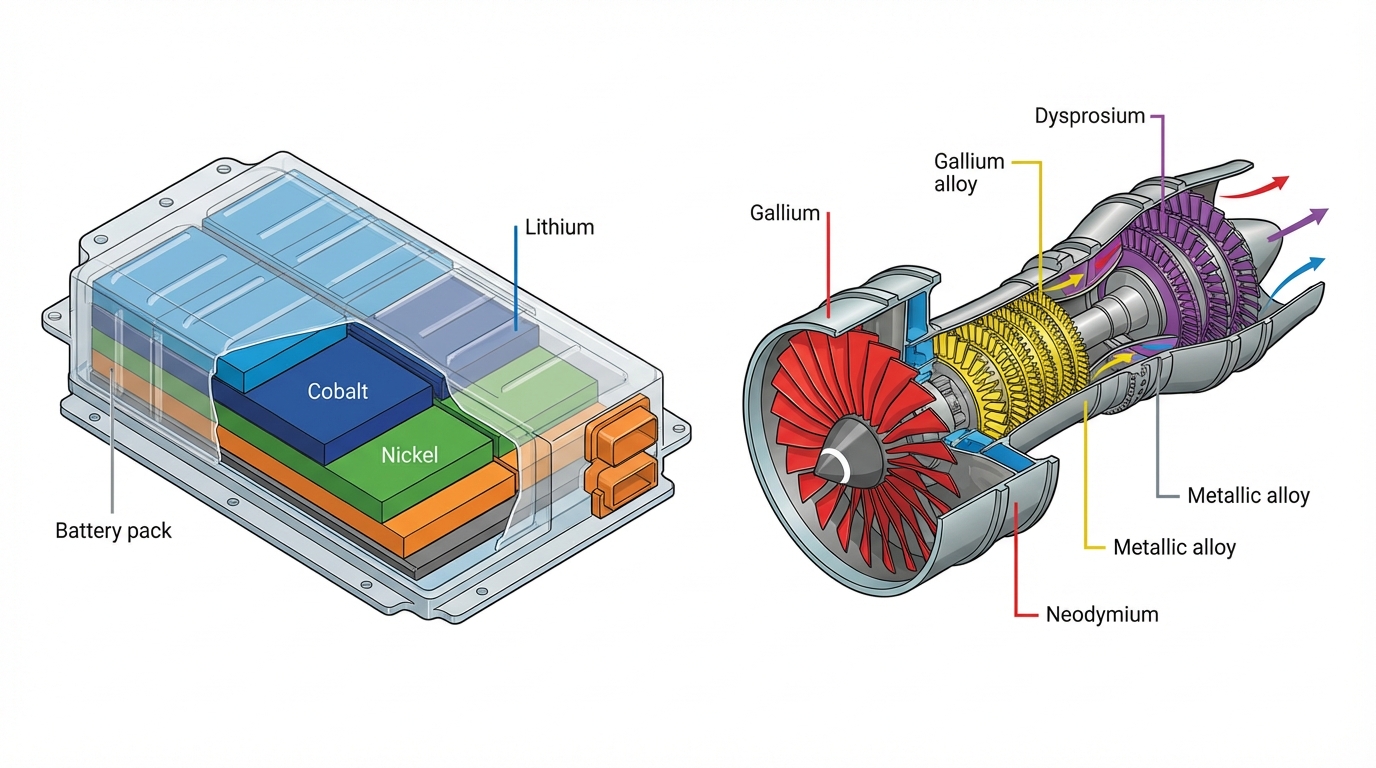
    Les métaux critiques cachés dans les objets électroniques du quotidien.
    Les métaux critiques cachés dans les objets électroniques du quotidien.

    La mine de Bayan Obo en Mongolie intérieure constitue un cas emblématique. Les estimations publiques indiquent une capacité annuelle importante en oxydes de terres rares, avec un grade de minerai rare‑earth oxides (REO) autour de quelques pourcents. Cette mine fournit une fraction majeure du néodyme‑praséodyme mondial, mais l’essentiel de la valeur se crée plus loin, dans les complexes de séparation et de métallurgie des aimants, fortement concentrés en Chine. Le résultat est une dépendance structurelle des chaînes automobiles et électroniques mondiales à des installations spécifiques situées sur un territoire unique.

    3.2. Métaux lourds et aimants haute température : dysprosium et terbium

    Pour les applications à haute température – moteurs de véhicules électriques sollicités, drones de défense, systèmes de guidage – la stabilité magnétique impose l’ajout de quantités modérées de dysprosium voire de terbium dans les aimants NdFeB. Ces métaux lourds proviennent en grande partie de dépôts d’argiles ioniques d’Asie, avec un raffinage dominé par quelques opérateurs chinois.

    Un exemple emblématique est l’usine de terres rares d’un grand groupe cuivre en province de Sichuan, donnée dans les sources industrielles comme produisant des volumes significatifs annuels de dysprosium et de terbium. Cette capacité est quasi irremplaçable à court terme pour les aimants haute température. Les contrôles récents sur les exportations de ces métaux ou de leurs intermédiaires, combinés à des tensions politiques avec plusieurs pays importateurs, créent un point de vulnérabilité direct pour les chaînes de valeur des moteurs électriques de nouvelle génération et de l’aéronautique.

    Les dépôts d’argiles ioniques de Birmanie (Kachin, entre autres) ont constitué ces dernières années une source additionnelle de terres rares lourdes, exploités avec des procédés d’extraction in situ à base de lessivage salin relativement rudimentaires. Le contexte de conflit armé et les risques environnementaux associés à ces techniques à faible contrôle ont toutefois provoqué des tensions croissantes, avec des menaces d’embargos et des interruptions sporadiques de production. Le transit majoritairement via la frontière chinoise renforce encore la dépendance aux infrastructures et décisions politiques régionales.

    3.3. Diversification en cours : Australie, États‑Unis, Groenland, Brésil, Norvège

    Plusieurs projets cherchent à offrir une alternative partielle à cette concentration. Le site de Mount Weld en Australie occidentale, exploité par Lynas Rare Earths, se distingue par un minerai de carbonatite à forte teneur en terres rares, avec une capacité de production de néodyme‑praséodyme séparés déjà opérationnelle et une expansion programmée. Les installations de séparation actuelles en Malaisie et les projets d’unités supplémentaires sur d’autres juridictions visent explicitement à proposer une source non chinoise d’oxydes et d’alliages NdPr pour aimants.

    Aux États‑Unis, la mine de Mountain Pass en Californie a redémarré et augmente progressivement sa capacité de production de concentrés REO, avec des projets de séparation locale de NdPr. La logistique entre site minier, installations de séparation et clients finaux, soumise à des contraintes de transport ferroviaire et routier, reste un paramètre important de l’équation opérationnelle. Les débats réglementaires autour des rejets et de la gestion des résidus sous supervision de l’EPA ajoutent un niveau de complexité, en particulier pour la phase de montée en cadence.

    Au Groenland, le projet de Kvanefjeld, combinant terres rares et uranium, illustre une autre catégorie de risque : le potentiel géologique est significatif, mais l’acceptabilité sociale et environnementale demeure incertaine, avec une opposition locale et un cadre réglementaire danois spécifique sur l’uranium. Au Brésil, le complexe d’Araxá, historiquement centré sur le niobium, produit des terres rares en sous‑produit, offrant un volume plus modeste mais intéressant pour certaines applications (scandium, terres rares pour alliages légers et composants électroniques). En Norvège, les dépôts du complexe de Fen, incluant Søve, sont en phase d’exploration avancée, dans la perspective de projets européens de terres rares alignés sur le Critical Raw Materials Act.

    Une phrase résume la situation des aimants permanents entre 2024 et 2026 : la mine n’est que le début de l’histoire, la vraie asymétrie se joue dans quelques corridors industriels de séparation et de métallurgie des terres rares.

    4. Puces et électronique : au‑delà du silicium, le rôle discret des métaux critiques

    4.1. Gallium, germanium, indium : l’électronique de puissance et les communications

    Le silicium reste la base de la grande majorité des circuits intégrés, mais plusieurs métaux dits « technologiques » jouent un rôle clé dans les niches les plus stratégiques de l’électronique :

    • Gallium : composant des semi‑conducteurs de puissance GaN (nitrure de gallium) et des circuits RF GaAs (arséniure de gallium), utilisés dans les chargeurs rapides, la 5G, les stations de base et certains radars.
    • Germanium : employé dans des détecteurs infrarouges, les fibres optiques et certains dispositifs photovoltaïques à haute performance, souvent en alliage avec le silicium ou d’autres métaux.
    • Indium : crucial dans les couches d’oxyde conducteur transparent (ITO) pour les écrans tactiles et certaines LED, ainsi que dans les alliages d’interconnexion.

    La Chine concentre une part majeure de la production de gallium raffiné et de certains dérivés de germanium. Les contrôles à l’exportation introduits sur ces métaux et sur certains produits semi‑finis ont constitué un signal fort destiné aux chaînes de valeur électronique. Même lorsque les volumes physiques restent modestes en valeur absolue, le rôle de ces métaux dans des segments comme la 5G, la défense et les applications optoélectroniques les fait basculer dans la catégorie des leviers géopolitiques.

    Carte mondiale des principaux pôles d’extraction et de raffinage des métaux stratégiques.
    Carte mondiale des principaux pôles d’extraction et de raffinage des métaux stratégiques.

    4.2. Tantalum, tungstène, cobalt : composants passifs et outils de fabrication

    D’autres métaux entrent dans l’équipement et les composants passifs plutôt que dans le cœur des puces, mais leur criticité n’en est pas moindre :

    • Tantale : utilisé dans les condensateurs haute capacité, indispensables aux cartes mères, smartphones et équipements industriels.
    • Tungstène : présent dans les filaments, les contacts et, de plus en plus, dans certains interconnexions et couches de métallisation avancées ; également essentiel dans les outils de coupe (carbures) qui usinent les boîtiers et substrats.
    • Cobalt : utilisé dans certaines architectures de semi‑conducteurs avancés et dans les alliages de superalliages pour turbines et équipements de vide poussé.

    Une partie de ces métaux est classée dans la catégorie des « minerais de conflit », avec des réglementations spécifiques sur la traçabilité (notamment au niveau européen et nord‑américain). Les chaînes d’approvisionnement des fondeurs et assembleurs de semi‑conducteurs doivent concilier spécifications techniques très strictes, conformité réglementaire et gestion du risque géopolitique, notamment pour les matériaux originaires de zones en conflit ou à gouvernance fragile.

    5. Projets et infrastructures clefs 2024‑2026 : une lecture par criticité

    La littérature industrielle récente met en avant une douzaine de projets ou complexes industriels dont la criticité est élevée pour batteries, aimants et puces. L’intérêt ne réside pas seulement dans leur capacité nominale, mais dans le type de risque associé :

    • Criticité élevée (Tier 1) pour les maillons dont l’interruption provoquerait un déficit global en quelques trimestres, avec peu de substituts à court terme. C’est le cas de Bayan Obo pour le néodyme‑praséodyme, de certaines usines chinoises de dysprosium/terbium, des dépôts d’argiles ioniques birmanes et de grandes mines de cobalt‑cuivre en RDC.
    • Criticité intermédiaire (Tier 2) pour des projets de diversification déjà avancés mais exposés à des frictions réglementaires, environnementales ou logistiques, comme Mount Weld, Kvanefjeld, des grands salars de lithium au Chili, ou les parcs industriels de nickel en Indonésie.
    • Criticité plus diffuse (Tier 3) pour des actifs avec des volumes plus modestes ou des logistiques contraignantes, mais jouant un rôle stratégique dans certains scénarios de disruption prolongée, comme Araxá au Brésil, Round Top au Texas ou les dépôts norvégiens de Fen.

    Dans les batteries, les grands salars de lithium d’Amérique du Sud (Atacama et autres) et les complexes de nickel‑cobalt d’Indonésie et de RDC structurent le risque. Dans les aimants, l’axe Bayan Obo – usines de séparation chinoises – lignes de métallurgie NdFeB reste la dorsale mondiale. Dans les puces, les flux de gallium, germanium et certains métaux de haute pureté en provenance de Chine sont devenus, à partir de 2023‑2024, un levier de politique industrielle autant qu’un sujet de supply chain.

    Les signaux faibles sont clairs : plusieurs États coordonnent des projets pilotes de raffinage ou de séparation locale des terres rares et des métaux pour batteries, non pour remplacer entièrement la capacité asiatique, mais pour disposer d’un « backstop » industriel en cas de choc prolongé.

    6. Contraintes réglementaires, environnementales et logistiques (2024‑2026)

    6.1. Chine : contrôles ciblés et licences d’exportation

    Depuis 2023, la Chine a introduit et ajusté des régimes de licences sur l’exportation de plusieurs métaux critiques et de produits semi‑finis associés, notamment le gallium et le germanium, puis des catégories de terres rares et de matériaux magnétisés. Des dispositifs analogues concernent certains intermédiaires de terres rares lourdes et des alliages liés aux aimants. L’objectif affiché est double : garantir un contrôle renforcé sur des ressources jugées stratégiques et disposer d’un levier dans les négociations commerciales et technologiques.

    Sur le plan opérationnel, ces licences allongent les délais administratifs, ajoutent une incertitude sur les volumes autorisés et encouragent des comportements de constitution de stocks tout au long de la chaîne. Les estimations de marché font état d’un impact tangible sur les prix des terres rares critiques et de certains métaux de haute pureté, avec une sensibilité accentuée pour les acteurs dépendants d’un flux continu (ex. fabrication d’aimants ou de composants RF).

    6.2. Union européenne : Critical Raw Materials Act et réglementation batteries

    L’Union européenne, à travers le Critical Raw Materials Act adopté en 2023 et mis en œuvre progressivement jusqu’en 2030, s’est fixé des objectifs en matière de part minimale d’extraction, de transformation et de recyclage de matières premières critiques sur son territoire. Le texte cible notamment les terres rares, le lithium, le cobalt, le nickel et les matières premières pour semi‑conducteurs.

    En parallèle, le règlement batteries européen impose des exigences croissantes en matière de contenu recyclé, de transparence de la chaîne de valeur et de performance environnementale (empreinte carbone, gestion de l’eau, conditions sociales). Cela se traduit par une montée en puissance de projets de recyclage de batteries en Europe, mais aussi par une pression accrue sur les fournisseurs en amont pour fournir des données détaillées de traçabilité. La conséquence opérationnelle est la nécessité d’intégrer dès la conception des produits la réalité des flux de matières critiques, et de prévoir des scénarios de tension sur certaines catégories de métaux.

    6.3. États‑Unis : IRA, défense et sécurisation des chaînes critiques

    Les États‑Unis ont inscrit les minéraux critiques au cœur de plusieurs cadres réglementaires et politiques industrielles : l’Inflation Reduction Act, les directives du Department of Defense et des cadres encadrant l’origine des matériaux dans les technologies stratégiques. Les critères de contenu local ou d’origine non « entité étrangère préoccupante » pour les batteries de véhicules électriques conduisent à une reconfiguration progressive des flux de cobalt, de nickel et de lithium, ainsi qu’à un intérêt renouvelé pour des projets comme Mountain Pass ou Round Top.

    Les documents publics du Département d’État et du DoD insistent également sur les terres rares pour aimants de défense (radars, missiles, systèmes de propulsion), avec des partenariats annoncés avec des opérateurs non chinois comme Lynas. Sur le terrain, cela se traduit par des engagements de financement ciblés pour des unités de séparation et de métallurgie des aimants, dans une logique explicite de résilience industrielle plutôt que de compétitivité prix pure.

    Anatomie simplifiée d’un aimant permanent et d’une cellule de batterie lithium-ion.
    Anatomie simplifiée d’un aimant permanent et d’une cellule de batterie lithium-ion.

    6.4. Environnement, eau et acceptabilité sociale

    La dimension environnementale joue un rôle central dans la faisabilité industrielle. Les projets de saumures de lithium en régions arides se heurtent à des préoccupations croissantes sur l’usage de l’eau et l’impact sur les communautés locales et les écosystèmes. Les quotas d’eau dans certaines zones andines et les blocages ponctuels par des communautés autochtones créent des incertitudes sur la trajectoire de production, même pour des projets techniquement matures.

    Dans les terres rares, la gestion des résidus radioactifs (thorium, uranium) reste un point de tension majeur, comme l’illustrent les débats autour du site malaisien de raffinage de Lynas et les réticences vis‑à‑vis de projets combinant terres rares et uranium comme Kvanefjeld. En Europe et en Amérique du Nord, la pression réglementaire sur les rejets liquides, les émissions atmosphériques et la réhabilitation des sites impose des CAPEX additionnels significatifs sur les unités de séparation et les usines chimiques associées.

    Ces contraintes ne compromettent pas nécessairement la mise en œuvre des projets, mais modifient profondément le profil de temps et de coût de leur développement. Pour la planification industrielle, le rythme d’obtention des permis environnementaux devient souvent le facteur critique de calendrier, davantage que la technique de raffinage elle‑même.

    7. Scénarios opérationnels 2024‑2026 : ce que révèlent batteries, aimants et puces

    À l’horizon 2024‑2026, plusieurs configurations restent ouvertes, mais les tendances techniques convergent vers quelques constantes structurelles.

    Dans la chaîne batteries, la montée en puissance des chimies LFP et des géographies émergentes (Indonésie pour le nickel, Amérique du Sud pour le lithium) réduit partiellement la pression sur le cobalt congolais, mais crée de nouveaux nœuds de dépendance vis‑à‑vis des technologies de raffinage et des régulations locales. La multiplication de gigafactories de cellules en Europe et en Amérique du Nord renforce l’importance d’un accès fiable à des matériaux actifs de cathode et d’anode produits selon leurs exigences de conformité.

    Dans les aimants permanents, la mise en service progressive de capacités non chinoises de séparation et de métallurgie (Australie, États‑Unis, Europe) modifie l’équation, mais sans renverser à court terme la domination actuelle de la Chine. Les débats techniques autour d’alternatives comme les moteurs à excitation bobinée ou les aimants ferrites à haute performance traduisent une tension bien identifiée : réduire la dépendance au dysprosium et au terbium pour les applications à haute température, même au prix d’un compromis sur la compacité ou la performance énergétique.

    Dans l’électronique, les transitions vers le GaN pour l’électronique de puissance et vers de nouvelles architectures de semi‑conducteurs avancés (nœuds sub‑5 nm) accroissent l’importance des métaux de haute pureté comme le gallium, le cobalt ou certains dopants rares. Les restrictions sur gallium et germanium démontrent que des volumes relativement modestes en tonnage peuvent suffire à créer une forte asymétrie industrielle lorsqu’ils ciblent des segments sans substitut immédiat.

    Une observation structurante émerge de l’ensemble des filières : la vulnérabilité provient moins d’un métal isolé que de la combinaison de trois facteurs – concentration géographique du raffinage, complexité chimique des étapes intermédiaires et rigidité des exigences de pureté des usages finaux. Lorsque ces trois vecteurs se cumulent (dysprosium pour aimants EV, gallium pour RF et puissance, cobalt de qualité batterie), le risque systémique dépasse largement la simple volatilité de prix pour toucher la continuité de production.

    8. Synthèse : arbitrages, contraintes et lignes de fracture à surveiller

    Les batteries, les aimants permanents et les puces électroniques emblématiques d’une économie décarbonée et numérique reposent sur un socle matériel restreint mais extrêmement sophistiqué. Les réalités techniques – extraction par solvant des terres rares, hydrométallurgie des saumures de lithium, raffinage du cobalt, séparation du gallium, métallurgie des alliages NdFeB – dictent autant la configuration du risque industriel que la géopolitique et les réglementations.

    Pour les chaînes industrielles, les compromis se situent rarement entre dépendance et autonomie complètes, mais plutôt entre différents profils de risque : exposition à une juridiction unique versus portefeuille de juridictions plus coûteux ; chimies de batteries à densité énergétique maximale versus chimies plus sobres en métaux critiques ; aimants NdFeB optimisés pour la compacité utilisant des terres rares lourdes versus architectures de moteurs ou de générateurs s’en affranchissant partiellement. Chaque trajectoire repose sur une lecture fine des goulots techniques décrits ici.

    L’approche de Procyon Metals consiste à cartographier ces chaînes non seulement par métal, mais par procédé et par unité industrielle concrète, en intégrant les signaux émergents : ajustements réglementaires en Chine, avancées des projets de séparation non chinois, décisions d’eau dans les salars, évolution des réglementations européennes et nord‑américaines, et spécifications techniques des usages finaux (EV, éolien, data centers, défense). La surveillance active de ces signaux faibles, et de leurs intersections, conditionne la compréhension des risques et des marges de manœuvre dans la décennie qui s’ouvre.

    Note sur la méthodologie Procyon Metals Les analyses croisent systématiquement les annonces réglementaires et industrielles (Chine, UE, États‑Unis), les données publiques de marché (USGS, IEA, rapports de grandes institutions financières) et la lecture technique détaillée des procédés utilisés dans les usages finaux (EV, électronique, défense). Cette approche intégrée permet de relier la chimie et la métallurgie des métaux critiques aux contraintes réelles de déploiement des technologies et à la résilience des infrastructures industrielles associées.

    9. Sources et références sélectionnées

    • Euronews Business, « Pétrole ou terres rares : lequel déterminera l’avenir de l’économie mondiale », 2026.
    • Le Monde, tribunes et analyses sur la crise des aimants et la dépendance européenne aux terres rares, 2026.
    • MTaterre, dossiers sur les risques de pénurie sur certains métaux stratégiques.
    • BRGM, journée technique « Terres rares : économie d’aujourd’hui, du gisement au recyclage ».
    • Lynas Rare Earths, rapports annuels et présentations techniques sur Mount Weld et les capacités de séparation.
    • USGS, Mineral Commodity Summaries, éditions récentes sur terres rares, lithium, cobalt, nickel et métaux technologiques.
    • IEA, Critical Minerals Outlook, projections de demande et de capacité de production pour la transition énergétique.
    • Cour des comptes européenne, rapport spécial sur la dépendance aux matières premières critiques dans l’UE.
    • Documents publics du Département d’État et du Department of Defense des États‑Unis sur les minéraux critiques et la sécurisation des chaînes de valeur.
  • Dossier spécial – Comment les décisions de Pékin sur les métaux critiques peuvent impacter

    Dossier spécial – Comment les décisions de Pékin sur les métaux critiques peuvent impacter

    Les contrôles chinois sur les terres rares et métaux critiques créent des chocs de prix et de production dans l’automobile, l’électronique et les énergies renouvelables, avec des effets de second tour potentiels sur la valeur réelle et financière de l’épargne des Français. Ce dossier cartographie les risques de concentration, les réponses européennes et les scénarios à surveiller jusqu’à l’échéance clé de novembre 2026.

    Dossier spécial – Comment les décisions de Pékin sur les métaux critiques peuvent impacter l’épargne d’un Français moyen

    Résumé Exécutif

    La Chine assure environ 60 % de la production minière mondiale de terres rares et 90 % de leur raffinage, ce qui lui confère un levier sans équivalent sur les chaînes de valeur des aimants, batteries et composants électroniques utilisés par l’industrie européenne, y compris française [8]. Dans ce contexte de forte concentration, le prix du néodyme – clé pour les aimants de moteurs électriques – a plus que doublé en un an (+105,52 % au 27 février 2026) [11], tandis que certaines restrictions chinoises ont déjà provoqué une hausse de 200 % du prix de l’antimoine depuis septembre 2024 [4].

    Les récents contrôles à portée extraterritoriale sur des terres rares lourdes et technologies de batteries décidés par Pékin, puis suspendus pour un an en novembre 2025, montrent la capacité de la Chine à perturber rapidement les flux mondiaux de métaux critiques [1][3]. En mai–juin 2025, la chute de 75 % des expéditions chinoises d’aimants de terres rares et un taux d’approbation de licences d’exportation autour de 25 % ont suffi à provoquer des arrêts d’usines automobiles en Europe [6][7][15]. Ces chocs se répercutent sur les bénéfices, la valorisation boursière et, in fine, sur les supports d’épargne des ménages (assurance-vie, OPCVM, PEA), particulièrement exposés aux grandes valeurs industrielles et financières européennes.

    Trois axes d’action se dessinent pour les acteurs de marché exposés à l’épargne française : d’abord, cartographier d’ici la fin du T2 2026 l’exposition des portefeuilles aux segments intensifs en terres rares (automobile, électronique, énergies renouvelables) en intégrant les risques de rupture d’approvisionnement révélés en 2025 [6][7][15]. Ensuite, intégrer ces chocs d’offre et de prix dans les scénarios macro-financiers et de stress test avant les revues stratégiques 2026, en particulier autour de l’échéance de novembre 2026 où la suspension des nouveaux contrôles chinois pourrait prendre fin [1][3]. Enfin, suivre la montée en puissance des projets européens, dont le complexe de séparation de terres rares lourdes à Lacq, en France, qui vise 600 t/an et 15 % du marché mondial d’ici fin 2026, afin d’ajuster les hypothèses de dépendance à la Chine et les allocations sectorielles à moyen terme [18].

    Profil de risque global : Risque élevé mais concentré sectoriellement, avec un impact potentiel important sur les valorisations industrielles et la valeur réelle de l’épargne à horizon T3 2025–T4 2026, période où se combinent l’incertitude sur la prolongation des contrôles chinois et le délai de mise en service des nouveaux projets hors Chine [1][3][8][18].

    Le Problème

    Le cœur du problème réside dans une double dépendance : matérielle, vis-à-vis de la Chine pour l’approvisionnement en métaux critiques, et financière, via l’exposition des portefeuilles d’épargne français à des secteurs intensifs en ces matériaux.

    Sur le plan matériel, la Chine fournit environ 60 % de la production minière mondiale de terres rares et assure 90 % de la capacité de raffinage [8]. Elle représente aussi près de 80 % de la production de tungstène et 70 % de l’approvisionnement minier mondial [10]. L’Eurosystème est particulièrement exposé : selon la Banque centrale européenne, la zone euro dépend à la fois d’importations directes de la Chine et de flux indirects via des pays tiers, la Chine produisant environ 95 % des terres rares mondiales [6]. Plus de 80 % des grandes entreprises européennes ne sont éloignées que de trois intermédiaires au maximum d’un producteur chinois de terres rares dans leurs chaînes d’approvisionnement [6].

    Cette concentration se traduit par une forte sensibilité des prix aux décisions de Pékin. Après l’instauration de restrictions ciblant l’antimoine fin 2024, les exportations chinoises de ce métal ont chuté de 97 % et son prix a bondi de 200 % [4]. Le néodyme, essentiel pour les moteurs de véhicules électriques et les turbines éoliennes, a atteint 1 155 000 CNY/t au 27 février 2026, soit +105,52 % sur un an [11]. L’Agence internationale de l’énergie, citée par le Parlement européen, note que certains prix des terres rares dans l’UE ont atteint jusqu’à six fois leur niveau antérieur lors des épisodes de restrictions [8].

    Les contrôles d’exportation chinois sont désormais explicitement extraterritoriaux : l’« Annonce n°61 » de octobre 2025 prévoit des licences non seulement pour l’exportation de certains éléments de terres rares lourdes (holmium, erbium, thulium, europium, ytterbium), mais aussi pour des produits étrangers contenant au moins 0,1 % de terres rares d’origine chinoise ou fabriqués à l’aide de technologies chinoises de séparation, de magnétisation ou de recyclage [1][10]. Ces règles incluent une « règle des 50 % », selon laquelle les demandes liées à des entités figurant sur des listes de contrôle – ou leurs filiales détenues à plus de 50 % – sont présumées rejetées [1].

    Pour l’épargne d’un Français moyen, ces dynamiques se traduisent par plusieurs canaux de risque :

    • Canal actions et fonds : les bénéfices et la valorisation des constructeurs automobiles européens, des équipementiers électriques et des industriels des énergies renouvelables sont directement exposés aux ruptures d’approvisionnement et aux hausses de coûts, ce qui peut affecter la performance des fonds actions et diversifiés largement détenus par les ménages.
    • Canal obligataire et crédit : une pression sur les marges ou des arrêts de production répétés augmentent le risque de dégradation de notation ou d’écartement des spreads pour des émetteurs industriels clés.
    • Canal prix à la consommation : des hausses de coûts sur les véhicules, l’électronique grand public ou certains biens durables peuvent rogner le pouvoir d’achat et donc la capacité d’épargne réelle, même si ces effets dépendent du degré de passage des coûts aux consommateurs.

    La difficulté pour les gestionnaires d’épargne français tient à l’ampleur de l’incertitude : la suspension pour un an des nouvelles mesures extraterritoriales chinoises, annoncée le 7 novembre 2025 après une rencontre Trump–Xi, réduit le risque de rupture immédiate mais ne corrige pas le déséquilibre structurel de l’offre [3][8]. La visibilité au-delà de novembre 2026 reste limitée, alors que la montée en puissance des projets alternatifs en Europe, en Amérique du Nord ou en Corée du Sud ne produira ses effets qu’à partir de 2026–2027 [8][10][18].

    État Actuel

    La séquence actuelle de risque autour des métaux critiques débute en 2023 avec un durcissement progressif, puis accéléré, des contrôles chinois.

    Juillet 2023 – janvier 2025 : verrouillage progressif du gallium et du germanium
    En juillet 2023, la Chine instaure des exigences de licences pour les exportations de gallium et de germanium, deux métaux indispensables aux semi-conducteurs et à certaines applications optiques [5]. Le 3 décembre 2024, Pékin franchit un seuil en interdisant purement et simplement les exportations de gallium, germanium et antimoine vers les États-Unis, première fois où des restrictions visent un pays spécifique plutôt que tous les importateurs [4]. Selon des analystes du CSIS, cette règle « interdit formellement la réexportation ou le transbordement du gallium et des autres matériaux couverts vers les États-Unis via des pays ou territoires tiers, fermant ainsi une importante faille de contrôle » [5].

    Le 2 janvier 2025, la Chine modifie encore son catalogue de contrôle des exportations pour y inclure les technologies d’extraction et de séparation du gallium, provoquant l’arrêt des exportations de résines utilisées dans ces procédés [5]. Malgré des données douanières officielles chinoises faisant état de zéro exportation de gallium et de germanium vers les États-Unis en 2024, les statistiques commerciales américaines indiquent que 26 % des importations de germanium et 8 % des importations de gallium proviennent toujours de Chine, probablement via des opérations de réexportation notamment à partir de la Belgique [13].

    Avril–juin 2025 : choc sur les aimants de terres rares et l’automobile européenne
    Le 4 avril 2025, le ministère chinois du Commerce annonce une première vague de restrictions d’exportation sur sept terres rares lourdes, assortie de nouvelles obligations de licences pour les aimants permanents et certains composés [2]. En mai 2025, les expéditions chinoises d’aimants de terres rares chutent de 75 % par rapport à l’année précédente, forçant des constructeurs comme Ford à suspendre temporairement la production sur certains sites [6].

    Les données de Wood Mackenzie montrent que, rien qu’en avril 2025, les exportations chinoises d’aimants de terres rares reculent de 58 % vers les États-Unis, 78 % vers l’Inde et 47 % vers l’Allemagne par rapport à mars 2025 [15]. Sur l’ensemble de 2025, les exportations vers les États-Unis sont inférieures de 20 % à leur niveau de 2024 [17]. Le taux effectif d’approbation des licences d’exportation tourne autour de 25 % en avril 2025 [15][7]. En juin 2025, plusieurs usines de composants automobiles en Allemagne et en Autriche ferment temporairement, illustrant la rapidité avec laquelle un choc sur les aimants de terres rares peut se traduire par des arrêts de chaînes en Europe [7].

    Les analystes de Wood Mackenzie résument la situation en indiquant qu’« une part substantielle de la production automobile mondiale pourrait être affectée par le durcissement des contrôles d’exportation de la Chine », soulignant que la crise « met en évidence le caractère crucial de chaînes d’approvisionnement en terres rares plus résilientes et diversifiées » [15]. Un autre analyste note que « la chute brutale des exportations a mis à nu la vulnérabilité de l’industrie automobile aux perturbations de la chaîne d’approvisionnement », rappelant que la Chine contrôle « plus de 90 % de la capacité mondiale de traitement des aimants de terres rares » [15].

    Octobre–novembre 2025 : extension extraterritoriale, puis suspension temporaire
    Le 9 octobre 2025, la Chine publie l’« Annonce n°61 » qui étend le champ des contrôles d’exportation à cinq terres rares (holmium, erbium, thulium, europium, ytterbium) et, de façon plus significative, à une large gamme de produits étrangers contenant au moins 0,1 % de terres rares d’origine chinoise ou fabriqués à l’aide de technologies chinoises de raffinage, de magnétisation ou de recyclage [1][10]. Ces dispositions doivent entrer en vigueur le 8 novembre 2025 pour les matières et le 1er décembre 2025 pour les produits finis [1].

    Le même texte prévoit une procédure de licence avec un délai théorique de 45 jours, mais, en pratique, des durées de traitement de deux à trois mois sont rapportées [1][15]. La règle des 50 % instaure une présomption de refus pour les entités liées à la défense ou figurant sur des listes de contrôle, ainsi que pour leurs filiales détenues majoritairement [1]. Pour la VDA, l’association de l’industrie automobile allemande, ces restrictions extraterritoriales permettent à la Chine « d’élargir encore son contrôle sur les chaînes de valeur – en particulier dans le domaine des aimants permanents – de l’approvisionnement en matières premières et des technologies de traitement au transfert de savoir-faire » [16].

    Cependant, le 7 novembre 2025, à la suite d’une rencontre entre Donald Trump et Xi Jinping en Corée du Sud, Pékin annonce la suspension pour un an de la mise en œuvre des mesures de l’Annonce n°61 [3]. Cette suspension réduit le risque immédiat de paralysie extraterritoriale mais reste une décision unilatérale, potentiellement réversible, sans texte d’accord public détaillant les engagements réciproques [3].

    Évolutions de prix et signaux contradictoires
    Sur le front des prix, la tension est manifeste sur plusieurs métaux ciblés : l’antimoine a vu son prix augmenter de 200 % depuis les restrictions de septembre 2024 [4], tandis que le néodyme a progressé de plus de 105 % en glissement annuel au 27 février 2026, atteignant 1 155 000 CNY/t [11]. Des analyses estiment qu’un embargo total sur le gallium pourrait entraîner une hausse de prix de 150 %, contre environ 26 % pour le germanium [13].

    Paradoxalement, les prix moyens des batteries lithium-ion pour véhicules ont reculé à 108 USD/kWh en décembre 2025 (-8 % par rapport à 2024), avec des niveaux encore plus bas en Chine (84 USD/kWh, -13 % en termes réels) et environ 70 USD/kWh pour les systèmes stationnaires (-45 %) [14]. BloombergNEF attribue cette baisse à une concurrence intense entre fabricants, notant que cette situation crée « une occasion de réduire les coûts des véhicules électriques et d’accélérer le déploiement du stockage sur réseau » malgré des prix de métaux plus élevés [14]. Ce découplage partiel suggère que, dans certaines filières, les gains technologiques et la pression concurrentielle compensent au moins temporairement la hausse des intrants, limitant l’impact direct sur les prix à la consommation.

    Illustration: How decisions in Beijing ripple through supply chains to the savings of an average French household.
    Illustration: How decisions in Beijing ripple through supply chains to the savings of an average French household.

    Réponses politiques et projets de diversification
    Face à ces risques, l’Union européenne a adopté le Critical Raw Materials Act (CRMA), qui renforce la surveillance des risques, soutient les projets stratégiques et vise à diversifier les importations et accélérer le progrès technologique [8]. En octobre 2025, la Commission lance l’initiative RESourceEU, combinant achats et stockage conjoints de terres rares, soutien aux projets domestiques et nouveaux partenariats internationaux [8]. Un Centre européen des minéraux critiques est annoncé en novembre 2025 pour coordonner financement et constitution de stocks stratégiques [8].

    La France est au premier plan de ces efforts avec le projet Caremag/Carester à Lacq, une installation de séparation de terres rares lourdes d’un montant de 245 millions USD visant 600 tonnes par an d’ici fin 2026, soit environ 15 % du marché mondial des terres rares lourdes [18]. Le projet est soutenu par le japonais JOGMEC, Iwatani et bénéficie de contrats d’approvisionnement à long terme, notamment avec Stellantis [18]. Le président de Less Common Metals souligne que « la France offre un environnement industrielement avancé et stable, avec un engagement fort en faveur de la souveraineté européenne des chaînes d’approvisionnement » [18].

    En parallèle, des investissements américains de l’ordre de 1,4 milliard de dollars dans l’extraction, la séparation et le raffinage des terres rares, dont l’extension de Mountain Pass et un contrat d’enlèvement de 10 ans entre le DoD et l’usine 10X, visent à réduire la dépendance aux intrants chinois [5]. Pour le tungstène, la mine Sangdong en Corée du Sud (Almonty) a démarré l’extraction de minerai en septembre 2024, avec 50 millions de tonnes de ressources et environ 45 % de la production future déjà engagée vers les États-Unis ; une usine de traitement est en construction [10].

    Enfin, la République démocratique du Congo a prolongé jusqu’au 31 mars 2026 les quotas d’exportation de cobalt initialement prévus pour le quatrième trimestre 2025, ce qui devrait maintenir une tension d’approvisionnement au premier trimestre 2026 avant un restockage progressif au printemps [19]. Ce facteur ajoute un risque supplémentaire pour une filière batterie déjà exposée aux décisions chinoises sur d’autres intrants.

    Données Clés & Tendances

    Cette section met en perspective les principaux indicateurs quantitatifs qui structurent le risque pour l’industrie européenne et, indirectement, pour l’épargne des ménages français.

    1. Concentration de l’offre : un quasi-monopsone chinois

    La Chine domine à la fois la production minière et le raffinage des terres rares, ce qui amplifie le pouvoir de ses décisions de contrôle d’exportation sur les prix mondiaux et la disponibilité des matériaux [8].

    Cette concentration signifie que toute perturbation (licences restrictives, suspensions ciblées, élargissement de la portée extraterritoriale) se transmet rapidement à l’ensemble des chaînes de valeur mondiales. Pour les acteurs financiers français, cela se traduit par un risque de choc systémique sectoriel : même lorsque la production minière hors Chine augmente, le goulot d’étranglement du raffinage demeure une source majeure de volatilité des marges pour les industriels européens exposés [8].

    La proximité généralisée avec des fournisseurs chinois dans les chaînes de valeur – plus de 80 % des grandes entreprises européennes ne sont qu’à trois intermédiaires au plus d’un producteur chinois de terres rares [6] – implique que même des portefeuilles sans exposition apparente à la Chine restent vulnérables aux décisions de Pékin.

    2. Réponse des prix aux restrictions : un choc asymétrique

    Les données disponibles montrent une réaction de prix très hétérogène selon les métaux, mais avec un point commun : les annonces chinoises agissent comme catalyseur de fortes hausses, réelles ou anticipées.

    Ces ordres de grandeur suggèrent que les scénarios d’embargo total ou de durcissement extrême des licences sont assimilés à des chocs de prix de plusieurs centaines de pour cent sur certains métaux [4][11][13]. Pour l’épargne française, l’effet direct se joue sur les marges des sociétés intensives en ces intrants, dont les valeurs sont largement présentes dans les indices européens. Au-delà d’un certain seuil, la capacité des entreprises à absorber ces hausses sans les répercuter sur les prix finaux s’amenuise, augmentant le risque d’inflation sectorielle et de révisions à la baisse des bénéfices.

    3. Choc d’exportations sur les aimants de terres rares

    Les aimants permanents à base de néodyme et d’autres terres rares sont centraux pour les moteurs électriques, les éoliennes et de nombreuses applications industrielles. Leur flux d’exportation depuis la Chine est un indicateur avancé des tensions d’approvisionnement.

    Une baisse d’une telle ampleur en un mois, associée à un taux d’approbation de licences d’environ 25 %, a suffi à interrompre des lignes de production automobiles dans plusieurs pays [7][15]. Pour les gestionnaires d’actifs, ces chiffres démontrent la rapidité avec laquelle un choc réglementaire peut se transformer en choc industriel, puis financier. La dépendance de l’industrie européenne aux aimants REE implique que de nouveaux épisodes de ce type pourraient se traduire par une hausse de la volatilité sur les titres automobiles, industriels et, par ricochet, sur les portefeuilles grand public qui les détiennent.

    4. Batteries : un contre-signal partiel grâce à la concurrence

    Malgré la hausse de certains métaux critiques, les coûts de batteries lithium-ion ont continué de baisser en 2025, portés par la concurrence et des évolutions de chimies (notamment vers des solutions moins intensives en métaux onéreux) [14].

    La baisse à 108 USD/kWh en moyenne mondiale (84 USD/kWh en Chine et 70 USD/kWh pour le stockage stationnaire) malgré la pression sur certains intrants montre que tous les segments ne réagissent pas de la même manière aux restrictions chinoises [14]. À court terme, cela limite la transmission directe des chocs de prix des terres rares vers le coût final des véhicules électriques, ce qui modère le risque d’inflation sur ce poste de dépense pour les ménages français. Toutefois, cette dynamique dépend du maintien d’une concurrence intense et de la disponibilité d’alternatives technologiques, qui restent elles-mêmes sensibles à l’accès à d’autres métaux critiques (cobalt, nickel, lithium).

    Diagram of the rare earth and critical mineral supply chain from China to European industry and ultimately French households.
    Diagram of the rare earth and critical mineral supply chain from China to European industry and ultimately French households.

    5. Projets de diversification : gains structurels mais lents

    Plusieurs projets majeurs hors Chine visent à réduire la vulnérabilité structurelle de l’Europe, mais leur contribution est progressive et ne supprimera pas le risque de choc dans les prochaines années.

    Pour l’épargne française, ces projets représentent un amortisseur structurel à moyen terme : à mesure qu’ils entreront en production, la prime de risque géopolitique intégrée dans les valorisations des acteurs fortement dépendants de la Chine pourrait se réduire. Cependant, les calendriers (2026–2027) signifient que, pour les 18–24 mois à venir, la sensibilité aux décisions de Pékin reste élevée, en particulier autour de l’échéance de la suspension des nouvelles mesures extraterritoriales en novembre 2026 [1][3][8][18].

    Risques & Scénarios

    À partir des éléments factuels précédents, nous distinguons trois scénarios principaux à horizon 2026, avec des probabilités indicatives et des implications différenciées pour l’épargne détenue par les ménages français via les marchés financiers.

    Scénario 1 – Base : Tension gérable, diversification progressive (≈60 %)

    Dans ce scénario, la suspension d’un an de l’Annonce n°61 est prolongée de facto ou réappliquée de manière ciblée, avec des licences délivrées de façon prudente mais non bloquante pour les usages civils dans les pays de l’OCDE [1][3]. Les flux d’aimants et de terres rares demeurent volatils, mais sans nouvelle chute brutale comparable à celle de mai 2025 (-75 % des expéditions) [6]. Les prix des métaux critiques restent élevés mais se stabilisent au-dessus des niveaux pré-crise (par exemple, un néodyme durablement supérieur à son niveau de 2024 mais sans nouvelle explosion comparable à +105 % YoY) [11].

    Les projets européens et alliés (Lacq, Mountain Pass, Sangdong, autres projets CRMA) progressent conformément aux calendriers actuels, permettant de commencer à réduire, à partir de fin 2026, la part de la Chine dans certaines chaînes de valeur [8][10][18]. Pour les portefeuilles d’épargne français, ce scénario implique :

    • une prime de risque géopolitique persistante sur les valeurs industrielles intensives en métaux critiques, mais sans remise en cause systémique de leurs modèles économiques ;
    • une volatilité accrue autour des nouvelles annonces réglementaires chinoises ou européennes, nécessitant un suivi renforcé plutôt qu’un désengagement massif ;
    • un impact inflationniste modéré et ciblé, absorbable par les politiques monétaires et budgétaires existantes.

    Scénario 2 – Escalade : retour aux contrôles durs et chocs sectoriels (≈25 %)

    Ce scénario suppose une dégradation des relations sino-occidentales (nouveaux tarifs, différends technologiques, tensions régionales) entraînant la réactivation pleine et entière, voire l’élargissement, des mesures de type Annonce n°61 après novembre 2026, y compris leur volet extraterritorial [1][3][10]. Les taux d’approbation de licences retombent autour de 25 % ou moins, comme observé en avril 2025 [7][15]. De nouvelles chutes d’exportations d’aimants et de composés REE vers l’Europe surviennent, équivalentes ou supérieures aux baisses observées vers les États-Unis, l’Inde et l’Allemagne en avril 2025 [15].

    Les prix de métaux comme le néodyme, l’antimoine ou, en cas d’embargo total, le gallium et le germanium, connaissent de nouveaux pics, potentiellement comparables aux hausses de 150–200 % envisagées ou déjà observées [4][11][13]. Les capacités alternatives hors Chine ne sont pas encore suffisantes pour compenser ces ruptures, du fait des délais incompressibles de montée en charge des projets européens et américains [5][8][18].

    Pour l’épargne française, ce scénario pourrait se traduire par :

    • des corrections significatives sur les actions de constructeurs automobiles, d’équipementiers, de producteurs d’équipements renouvelables et d’une partie de l’électronique, avec des écarts de performance marqués par rapport aux indices globaux ;
    • une hausse des spreads de crédit pour des émetteurs industriels vulnérables, affectant la valeur de certains fonds obligataires et supports en assurance-vie ;
    • une remontée de l’inflation sectorielle (véhicules, équipements domestiques), pesant sur le pouvoir d’achat réel et réduisant la part du revenu disponible allouable à l’épargne.

    Scénario 3 – Détente structurée : diversification accélérée et encadrement des contrôles (≈15 %)

    Dans ce scénario, les tensions commerciales sont contenues et un cadre plus prévisible se met en place autour des flux de métaux critiques, avec des canaux de dialogue renforcés (par exemple via des forums plurilatéraux) et une clarification des règles d’application extraterritoriale. La Chine maintient des contrôles, mais avec des régimes de licences stables pour les usages civils non sensibles, et l’Europe parvient à sécuriser des accords d’approvisionnement à long terme diversifiés (Afrique, Amérique latine, Asie alliée) [5][8][10].

    Les projets européens (Lacq, autres projets CRMA) atteignent leurs objectifs de capacité dans les calendriers annoncés, et les investissements nord-américains et asiatiques (Mountain Pass, Sangdong, etc.) contribuent à réduire la part de la Chine dans le raffinage et la production d’aimants [5][8][10][18]. Les prix des métaux critiques se normalisent progressivement, même s’ils demeurent supérieurs aux niveaux pré-crise.

    Pour l’épargne des ménages français, ce scénario ouvrirait des opportunités :

    • réduction de la prime de risque sur les industriels européens, avec un potentiel de revalorisation pour les acteurs ayant investi dans la diversification de leurs chaînes d’approvisionnement ;
    • développement de nouvelles thématiques d’investissement liées aux métaux critiques, au recyclage et aux technologies de substitution, potentiellement portées par des émetteurs européens ;
    • risque inflationniste mieux contenu, améliorant la visibilité sur le rendement réel des produits d’épargne de long terme.

    Ces scénarios ne sont pas exclusifs : la trajectoire réelle pourrait combiner des éléments de chacun, selon l’évolution des relations géopolitiques et la vitesse de mise en œuvre des projets de diversification. Pour la gestion de l’épargne, l’enjeu clé est de calibrer l’exposition aux secteurs sensibles et d’intégrer des hypothèses explicites sur ces scénarios dans les analyses de risque.

    Intelligence Actionnable

    Les points suivants sont formulés comme des axes de travail concrets pour les institutions financières, sociétés de gestion et acteurs de la place française qui structurent et distribuent des produits d’épargne aux ménages. Ils visent à traduire le risque « Pékin–métaux critiques » en pratiques de suivi et d’allocation.

    1. À faire maintenant (horizon 1–4 semaines)

    • Cartographie fine de l’exposition indirecte aux métaux critiques
      Établir, au niveau des portefeuilles (fonds actions, diversifiés, assurance-vie en unités de compte), une cartographie des expositions sectorielles et géographiques aux segments intensifs en terres rares et métaux critiques (constructeurs automobiles, équipementiers, fabricants d’éoliennes, semi-conducteurs, équipements électriques). Intégrer les données de dépendance européenne aux terres rares chinoises mises en évidence par la BCE (95 % de la production mondiale, chaînes de valeur très imbriquées) [6][8].
    • Mettre en place une veille structurée sur les décisions chinoises et les flux commerciaux
      Formaliser un dispositif de veille hebdomadaire intégrant les annonces du MOFCOM, l’application ou non de l’Annonce n°61, les statistiques d’exportation chinoises d’aimants REE (notamment vers l’UE, les États-Unis, l’Inde, l’Allemagne) et les indicateurs de tension (taux de licences approuvées, échos industriels d’arrêts de production) [1][2][3][6][15].
    • Intégrer un stress « choc REE » dans les analyses de risque
      Ajouter, dans les stress tests internes, un scénario de type « escalade » reflétant une nouvelle chute ponctuelle de 50–75 % des exportations d’aimants de terres rares vers l’Europe et une hausse de 100–200 % des prix de certains métaux critiques, sur la base des épisodes récents et des estimations de sensibilité [4][6][11][13][15]. Mesurer l’impact sur les valorisations et les ratios de solvabilité des portefeuilles concernés.

    2. À structurer au T2–T3 2026 (moyen terme)

    • Revue stratégique des expositions sectorielles dans les produits grand public
      Procéder à une revue des allocations sectorielles dans les produits d’épargne grand public (assurance-vie, PEA, plans d’épargne retraite), en identifiant les fonds ou poches les plus exposés aux secteurs vulnérables (auto, équipements industriels, technologies renouvelables). Apprécier s’il est pertinent de lisser ces expositions, de les diversifier géographiquement ou d’introduire des thématiques de « bénéficiaires nets » de la diversification (recyclage, projets CRMA européens, producteurs alternatifs) [8][10][18].
    • Dialogue renforcé avec les émetteurs et gérants sur la résilience des chaînes d’approvisionnement
      Inclure dans les dialogues ESG et les due diligences un volet systématique sur la dépendance aux métaux critiques, les plans de diversification d’approvisionnement, les stratégies de substitution et de recyclage. Les déclarations d’acteurs industriels sur leur capacité à s’adapter aux contrôles extraterritoriaux chinois (par exemple en évitant des procédés ou technologies soumis aux licences) deviennent un intrant clé de l’analyse de risque [1][10][16].
    • Alignement avec les initiatives européennes (CRMA, RESourceEU, Centre des minéraux critiques)
      Suivre la labellisation des projets stratégiques dans le cadre du CRMA et de RESourceEU et analyser leur implication potentielle pour les expositions sectorielles en portefeuille [8]. Les projets soutenus, comme l’usine de Lacq, peuvent constituer des points d’ancrage pour de futures chaînes de valeur européennes moins dépendantes de la Chine [18].

    3. À préparer pour 2026 et au-delà (long terme)

    • Intégrer la dimension « métaux critiques » dans la planification stratégique de l’offre de produits
      Envisager le développement, à terme, de produits thématiques ou de poches dédiées axés sur la transition vers des chaînes d’approvisionnement en métaux critiques plus diversifiées (projets européens, nord-américains, asiatiques alliés, recyclage). Ces produits devront être conçus avec prudence pour éviter une exposition trop concentrée à la volatilité des cours de matières premières, mais peuvent constituer un axe de différenciation pour les épargnants sensibles aux enjeux de souveraineté industrielle.
    • Calibrer la tolérance au risque géopolitique dans les politiques d’investissement
      Mettre à jour les cadres de gestion des risques pour intégrer explicitement les risques extraterritoriaux liés aux contrôles d’exportation chinois (par exemple, seuil de 0,1 % de contenus en terres rares d’origine chinoise dans des produits finis) [1][10]. Cela suppose de renforcer la transparence sur les chaînes de valeur des émetteurs et de conditionner certaines allocations à la capacité démontrée de ces derniers à maîtriser leurs dépendances.
    • Suivre les interactions entre politiques climatiques, énergétiques et de métaux critiques
      Les objectifs de décarbonation (véhicules électriques, renouvelables, stockage) augmentent la demande de métaux critiques, alors même que l’offre est géopolitiquement concentrée [8][14]. Intégrer ces tensions structurelles dans les scénarios de long terme utilisés pour la gestion actif-passif des assureurs et pour la conception des produits d’épargne retraite est essentiel pour apprécier la soutenabilité des rendements réels promis aux ménages.

    Signaux à Surveiller

    Les indicateurs ci-dessous peuvent être intégrés dans une revue hebdomadaire afin de détecter précocement les évolutions susceptibles d’affecter l’épargne des Français via les marchés financiers et les prix à la consommation.

    • Prix du néodyme et des principaux métaux critiques
      Suivre les indices de prix du néodyme (CNY/t et USD/kg) et de l’antimoine. Une poursuite de la hausse bien au-delà du double des niveaux de 2024, après le +105 % YoY déjà observé pour le néodyme et le +200 % pour l’antimoine, signalerait un risque élevé de stress sur les marges industrielles [4][11][12].
    • Décisions du MOFCOM et statut de l’Annonce n°61
      Surveiller toute communication officielle sur la fin ou la prolongation de la suspension d’un an des mesures du 9 octobre 2025, ainsi que d’éventuelles extensions à d’autres métaux ou technologies (batteries, matériaux superdurs) [1][3]. L’activation pleine des clauses extraterritoriales constituerait un signal d’escalade.
    • Taux d’approbation des licences d’exportation et flux d’aimants REE
      Observer, via les analyses de marché, si les taux de licences restent proches des 25 % observés au printemps 2025 ou se normalisent [7][15]. Des chutes soudaines d’exportations comparables aux baisses de 58–78 % d’avril 2025 vers certains pays seraient un indicateur avancé de risques de nouveaux arrêts industriels [15].
    • Progrès des projets de diversification (Lacq, Mountain Pass, Sangdong, projets CRMA)
      Suivre les jalons clés (financement, construction, mise en service) des projets structurants identifiés par l’UE et ses partenaires [5][8][10][18]. Tout retard significatif prolongerait la période de forte dépendance à la Chine.
    • Décisions sur les quotas de cobalt en RDC
      Surveiller les annonces des autorités congolaises sur les quotas d’exportation de cobalt au-delà du 31 mars 2026 [19]. Une prolongation ou un durcissement des quotas ajouterait une contrainte supplémentaire sur les chaînes de valeur des batteries, déjà exposées aux décisions chinoises sur d’autres intrants.

    Sources

    [1] Mayer Brown – « PRC Announces New Export Controls on Rare Earth and Battery Materials and Technology », 9 octobre 2025. https://www.mayerbrown.com/en/insights/publications/2025/10/prc-announces-new-export-controls-on-rare-earth-and-battery-materials-and-technology

    [2] CSIS – « China’s New Rare Earth and Magnet Restrictions Threaten US Defense Supply Chains », 4 avril 2025. https://www.csis.org/analysis/chinas-new-rare-earth-and-magnet-restrictions-threaten-us-defense-supply-chains

    [3] China Briefing – « China’s Rare Earth Export Controls: Impacts on Businesses », novembre 2025. https://www.china-briefing.com/news/chinas-rare-earth-export-controls-impacts-on-businesses/

    [4] CSIS — « China Imposes Its Most Stringent Critical Minerals Export Restrictions Yet Amidst… », analyse sur les restrictions gallium/germanium/antimoine, 2024–2025. https://www.csis.org/analysis/china-imposes-its-most-stringent-critical-minerals-export-restrictions-yet-amidst

    Critical minerals at the heart of global value chains and financial markets.
    Critical minerals at the heart of global value chains and financial markets.

    [5] CSIS — « Beyond Rare Earths: China’s Growing Threat to Gallium Supply Chains ». https://www.csis.org/analysis/beyond-rare-earths-chinas-growing-threat-gallium-supply-chains

    [6] Banque centrale européenne — Economic Bulletin, focus box sur les restrictions chinoises de terres rares, 2025. https://www.ecb.europa.eu/press/economic-bulletin/focus/2025/html/ecb.ebbox202506_01~44d432008e.en.html

    [7] Persistence Market Research — « China Rare Earth Export Auto Crisis », 2025. https://www.persistencemarketresearch.com/blog/china-rare-earth-export-auto-crisis.asp

    [8] European Parliament / Epthinktank — « China’s Rare Earth Export Restrictions », 2025. https://epthinktank.eu/2025/11/24/chinas-rare-earth-export-restrictions/

    [9] USGS — « Mineral Commodity Summaries 2026: Rare Earths », estimation de la production mondiale 2025. https://pubs.usgs.gov/periodicals/mcs2026/mcs2026.pdf

    [10] Tungsten Metals Group — « Outlook for 2025: Tungsten Supply Chain Dynamics ». https://www.tungstenmetalsgroup.com/blog-blog/outlook-for-2025-tungsten-supply-chain-dynamics

    [11] Trading Economics — Page « Neodymium » (prix au 27 février 2026). https://tradingeconomics.com/commodity/neodymium

    [12] Strategic Metals Invest — Données de prix du néodyme (USD/kg), 26 février 2026. https://strategicmetalsinvest.com/neodymium-prices/

    [13] Stimson Center — « China’s Germanium and Gallium Export Restrictions: Consequences for the United States », 2025. https://www.stimson.org/2025/chinas-germanium-and-gallium-export-restrictions-consequences-for-the-united-states/

    [14] BloombergNEF — « Lithium-Ion Battery Pack Prices Fall to $108 per Kilowatt Hour Despite Rising Metal Prices », 2025. https://about.bnef.com/insights/clean-transport/lithium-ion-battery-pack-prices-fall-to-108-per-kilowatt-hour-despite-rising-metal-prices-bloombergnef/

    [15] Wood Mackenzie — Analyses sur les chaînes d’approvisionnement en terres rares et aimants, 2025. https://www.woodmac.com/press-releases/rare-earth-supply-chains-bottleneck/

    [16] S&P Global — Article citant la VDA sur les nouvelles restrictions de terres rares chinoises et leur impact sur l’industrie automobile européenne, 2025. https://www.spglobal.com/energy/en/news-research/latest-news/metals/101525-chinas-latest-rare-earth-curbs-threaten-european-auto-supply-chains-vda

    [17] Silverado Policy Accelerator — « China’s Exports to US: Rare Earths », infographie 2025. https://www.silverado.org/data-dashboards/infographic-chinas-exports-us-rare-earths/

    [18] Channel NewsAsia — « Rare earths: Europe, France new production facility to reduce reliance on China », 2025. https://www.channelnewsasia.com/world/rare-earths-europe-france-new-production-facility-reduce-reliance-china-5364031

    [19] Metal.com — « The DRC Decided to Extend the 2025 Cobalt Export Quota to Q1 2026 », 28 décembre 2025. https://news.metal.com/newscontent/103701184-the-drc-decided-to-extend-the-2025-cobalt-export-quota-to-q1-2026

    [20] Automotive Logistics — « European logistics providers brace for industry overcapacity », 2025. https://www.automotivelogistics.media/supply-chain/european-logistics-providers-brace-for-industry-overcapacity/2334056

  • Top 8 idées reçues sur les métaux rares (et pourquoi elles sont dangereuses)

    Top 8 idées reçues sur les métaux rares (et pourquoi elles sont dangereuses)

    Top 8 idées reçues sur les métaux rares (et pourquoi elles sont dangereuses) en 2026

    Les métaux rares – terres rares, lithium, gallium, indium, hafnium, etc. – sont devenus le talon d’Achille discret de la transition énergétique, de la défense et de l’électronique de puissance. Pourtant, dans les échanges avec des directions achats, des responsables industriels et des décideurs publics, Procyon Metals retrouve systématiquement les mêmes idées reçues. Elles semblent anodines, mais quand elles se glissent dans un contrat long terme ou dans un plan industriel, elles créent des angles morts très coûteux.

    Ce briefing synthétise huit idées reçues majeures sur les métaux rares, en s’appuyant sur les données 2024‑2026 (rapports CyclOpe, BRGM, Cour des comptes européenne, retours d’expérience de sites comme Echassières, capacités de recyclage Umicore/Veolia, domination du raffinage chinois à 80‑90%). Chaque point est traité comme un risque opérationnel : où se situe le vrai goulot d’étranglement, comment il se manifeste dans les prix, les délais et les clauses contractuelles, et quels signaux méritent d’être surveillés dans les 24 prochains mois.

    Le fil rouge qui se dégage est clair : la rareté n’est pas seulement géologique, elle est surtout industrielle, logistique et géopolitique. Les mines mettent 10 à 15 ans à émerger, les capacités de séparation sont concentrées en Chine, les réglementations occidentales allongent les délais, et le recyclage n’est pas encore au niveau des ambitions politiques. En sous-estimant ces frictions, les organisations prennent des engagements de prix ou de volumes qu’elles ne maîtrisent pas. C’est précisément ce que ces huit idées reçues, et leur démontage, cherchent à éviter.

    1. Les métaux rares sont géologiquement « rares »

    Les métaux rares sont géologiquement « rares » – trailer / artwork
    Les métaux rares sont géologiquement « rares » – trailer / artwork

    Idée reçue : si ces métaux sont dits « rares », c’est qu’il y en a très peu dans la croûte terrestre. La conclusion implicite, que l’on retrouve encore dans certains briefings, est qu’il suffirait de découvrir « un gros gisement » pour régler le problème d’approvisionnement.

    Réalité opérationnelle : la plupart des terres rares sont géologiquement abondantes. Le cérium est plus fréquent que le cuivre, et le néodyme est loin d’être un oiseau rare. La contrainte vient des teneurs exploitables et du coût de séparation : les minerais industriels affichent souvent moins de 1% de teneur, avec des cas autour de 0,05‑0,15% pour certains lithiums, et quelques dizaines de grammes par tonne pour l’indium ou le gallium. Plus les teneurs baissent, plus il faut déplacer de roche, consommer d’énergie et de réactifs pour extraire la même quantité de métal. Parallèlement, 80‑90% du raffinage mondial des terres rares est concentré en Chine, qui maîtrise les procédés les plus fins de séparation et de purification.

    Goulot d’étranglement : ce n’est pas la présence dans le sous-sol, mais la capacité industrielle à extraire, concentrer et raffiner. Le cas du gisement de lithium d’Echassières, dans l’Allier, est emblématique : ressources connues, teneurs raisonnables pour un projet européen, mais un projet encore à l’état d’exploration, encadré par le BRGM, freiné par les oppositions locales et des procédures environnementales qui repoussent toute décision industrielle tangible à l’horizon 2027 et au-delà. En pratique, une baisse de l’ordre de 20% des grades moyens sur une commodity comme le cuivre ou le lithium peut majorer de 30 à 50% le coût total par tonne métal, ce qui renforce l’intérêt comparatif de concentrés recyclés… alors même que les taux de recyclage restent extrêmement bas (1 à 5% des batteries en fin de vie en France).

    Verdict stratégique : la criticité ne se joue pas sur la découverte de « nouveaux gisements miraculeux », mais sur l’accès à des flux traitables : sites existants montés en puissance, usines de séparation hors Chine, et gisements secondaires (déchets miniers, scories, produits en fin de vie) disposant de grades plus stables. Les signaux à surveiller sont la tendance des teneurs déclarées dans les rapports techniques, l’annonce de nouvelles capacités de raffinage non chinoises, et l’évolution des coûts énergie/environnement qui fait basculer un gisement d’« exploitable » à « gelé ». S’aligner sur le mythe de la rareté géologique conduit à sous-estimer ces leviers bien plus décisifs.

    2. La Chine va assouplir ses quotas d’export pour stabiliser les marchés

    La Chine va assouplir ses quotas d’export pour stabiliser les marchés – trailer / artwork
    La Chine va assouplir ses quotas d’export pour stabiliser les marchés – trailer / artwork

    Idée reçue : la Chine, en tant que premier fournisseur mondial, aurait intérêt à stabiliser les prix et à rassurer les marchés, en desserrant progressivement quotas et licences d’exportation. Cette hypothèse alimente encore des business plans qui supposent une disponibilité croissante de terres rares et de métaux comme le gallium ou l’indium.

    Réalité opérationnelle : depuis 2023, la tendance est exactement inverse. Les autorités chinoises ont multiplié les contrôles à l’export : licences spécifiques sur le gallium et l’indium, encadrement renforcé de certaines terres rares lourdes (dysprosium, terbium) et signal clair que les matières à usages militaires ou duals ne sont plus considérées comme de simples commodities. En 2025‑2026, cette stratégie se traduit par des hausses de prix significatives : les indices terres rares progressent de 15 à 25% sur certains segments au premier trimestre 2026 par rapport à 2025, alors même que des métaux comme le lithium restent déprimés par la surcapacité. Le message implicite de Pékin est qu’il s’agit d’un outil de politique industrielle et géopolitique, pas d’un simple business d’exportation.

    Goulot d’étranglement : ce n’est plus seulement le raffinage, mais la licence d’export elle-même. L’épisode gallium‑indium a servi de stress test : en quelques mois, les prix ont été multipliés par plusieurs facteurs sur certains contrats de semi‑conducteurs, mettant sous tension une part significative des chaînes électroniques européennes. Le parallèle avec les terres rares lourdes est assumé par les autorités chinoises. En face, les dispositifs comme l’Inflation Reduction Act américain et les plans européens soutiennent des mines et usines non chinoises, mais leur impact est structurellement décalé de 10 à 15 ans, le « temps de la mine ».

    Verdict stratégique : compter sur un assouplissement chinois pour « refermer » un plan d’approvisionnement revient à internaliser un risque géopolitique non maîtrisable. La criticité est élevée pour tous les secteurs dépendants de terres rares lourdes, de gallium et d’indium (électronique, défense, optique). Les signaux à suivre de près sont les mises à jour régulières des listes de technologies et matières contrôlées en Chine, les délais moyens de traitement des licences d’export et les annonces de révision des quotas annuels. Côté contrats, la prudence conduit à considérer les licences chinoises comme un paramètre exogène, justifiant des clauses d’indexation, de hardship ou de révision automatique plutôt que des engagements rigides à prix fixe.

    3. L’Occident peut rapidement sécuriser son autonomie avec de nouvelles mines

    L’Occident peut rapidement sécuriser son autonomie avec de nouvelles mines – trailer / artwork
    L’Occident peut rapidement sécuriser son autonomie avec de nouvelles mines – trailer / artwork

    Idée reçue : en Europe et en Amérique du Nord, le discours politique insiste sur la « reconquête minière » : en ouvrant quelques mines emblématiques de lithium, de nickel ou de terres rares, l’Occident serait en mesure de réduire sa dépendance asiatique d’ici la fin de la décennie.

    Réalité opérationnelle : le calendrier réel n’a rien à voir avec le calendrier politique. Entre la découverte d’un gisement, les études techniques, les études d’impact, les enquêtes publiques, les recours administratifs et la mise en production, le délai constaté pour un projet minier moderne se situe entre 10 et 15 ans. Les projets européens emblématiques le confirment : le lithium d’Echassières, bien que mis en avant comme un levier de souveraineté, reste bloqué dans une phase d’exploration et de concertation, avec une mise en production industrielle potentielle repoussée vers la fin des années 2020. En Scandinavie, plusieurs projets de terres rares et de métaux de base se heurtent aux mêmes réalités : contestations locales, arbitrages environnementaux, incertitudes réglementaires.

    Goulot d’étranglement : ce n’est pas la ressource, mais l’empilement réglementaire et social. Les permis environnementaux prennent deux à cinq ans, quand ils ne sont pas annulés par des recours. Les standards européens (directive cadre sur l’eau, règlement REACH, directives ICPE) exigent des niveaux de maîtrise des rejets, des poussières, des résidus miniers et des risques accidents majeurs nettement au‑delà de ce qui est appliqué dans la plupart des pays fournisseurs actuels. Ce surcroît de qualité environnementale a un coût : délais étirés, CAPEX plus élevé, incertitude sur la durée d’exploitation réelle. À court terme (2026‑2030), ces projets n’offrent donc qu’une contribution marginale à la sécurité d’approvisionnement, alors que la demande en cuivre, en lithium et en terres rares lourdes accélère.

    Verdict stratégique : l’ouverture de nouvelles mines occidentales est un levier long terme, pas une réponse à un plan d’industrialisation 2030 déjà engagé. La criticité reste élevée d’ici 2030 pour les chaînes qui tablent sur des volumes européens significatifs. Les stratégies robustes combinent plutôt des contrats d’offtake avec des producteurs existants (y compris hors OCDE), des stocks tampons ciblés (6 à 12 mois pour les métaux les plus critiques), et des accords structurants avec des recycleurs capables de fournir des flux complémentaires stables. Les signaux à suivre : avancées concrètes sur les permis (publication de décisions administratives, pas seulement d’annonces politiques), prises de participation industrielles crédibles, et premières décisions d’investissement (FID) sur des usines de traitement associées aux projets miniers.

    4. Le recyclage suffira à gommer la dépendance minière

    Le recyclage suffira à gommer la dépendance minière – trailer / artwork
    Le recyclage suffira à gommer la dépendance minière – trailer / artwork

    Idée reçue : les métaux rares étant présents dans de nombreux produits technologiques, il suffirait d’accélérer le recyclage pour réduire fortement la dépendance aux mines, sans conflit environnemental ni tension sociale.

    Réalité opérationnelle : le recyclage est un pilier indispensable, mais il se heurte à deux limites majeures : les volumes disponibles et la complexité technique. Pour les batteries lithium‑ion, le potentiel théorique de récupération est élevé (50 à 70% pour certains métaux contenus), mais les taux effectifs en Europe restent de l’ordre de quelques pourcents sur les flux réellement collectés. En France, les premières capacités industrielles de recyclage de batteries (opérateurs comme Umicore ou Veolia sur différents segments) montent progressivement en puissance, mais elles ne couvrent qu’une fraction de la demande projetée à horizon 2030, alors que celle‑ci pourrait être multipliée par dix. Sur les terres rares en aimants permanents, la collecte des produits en fin de vie est encore plus compliquée : dispersion dans des biens durables, volumes unitaires faibles, démontage coûteux.

    Goulot d’étranglement : à court terme, le recyclage est limité par la disponibilité de « gisements urbains » et par la logistique de collecte. Les flux massifs de batteries de véhicules électriques en fin de vie n’arriveront qu’à partir de la seconde moitié des années 2030. D’ici là, la plupart des installations de recyclage opèrent en régime sous‑alimenté ou sur des flux de production (scrap, rebuts), ce qui réduit l’effet tampon sur les tensions d’approvisionnement primaire. À cela s’ajoutent des contraintes réglementaires fortes : conformité REACH pour les procédés hydrométallurgiques, exigences de traçabilité des déchets dangereux, autorisations ICPE pour les usines. Ces éléments allongent encore le délai entre l’annonce politique et la mise à disposition de volumes significatifs.

    Verdict stratégique : le recyclage ne remplace pas la mine, il en est le complément naturel et, à terme, un levier de stabilisation des coûts. La criticité reste élevée pour les dix prochaines années si les plans industriels supposent que les flux recyclés vont remplacer une part substantielle de l’extraction primaire. Les signaux pertinents à suivre sont le taux réel de collecte (pas seulement les capacités installées), le taux de récupération effectif des métaux critiques, et la signature de contrats pluriannuels entre recycleurs et grands utilisateurs (batteries, aimants, électronique). Les chaînes qui intègrent tôt ces recycleurs dans leurs schémas d’approvisionnement gagnent une option stratégique, mais ne peuvent en faire le pilier unique de leur résilience avant 2035.

    5. Les terres rares ne concernent que les technologies « vertes »

    Les terres rares ne concernent que les technologies « vertes » – trailer / artwork
    Les terres rares ne concernent que les technologies « vertes » – trailer / artwork

    Idée reçue : sous l’effet du discours sur la transition énergétique, les terres rares sont souvent présentées comme des métaux des éoliennes, des véhicules électriques et des panneaux solaires. L’impression qui s’installe est que la demande est avant tout « verte » et donc relativement prévisible et politiquement prioritaire.

    Réalité opérationnelle : les usages sont beaucoup plus diversifiés. Les aimants permanents à base de néodyme, praseodyme et dysprosium sont indispensables aux moteurs de véhicules électriques et aux génératrices d’éoliennes, mais ils sont tout aussi critiques pour les radars, les actionneurs de précision, les systèmes de guidage et une large palette d’équipements de défense. De même, le terbium et l’europium sont présents dans les phosphores pour écrans et l’optique de haute performance, tandis que l’hafnium et le zirconium jouent un rôle clé dans le nucléaire. En pratique, une part significative de la demande en terres rares lourdes est tirée par des secteurs à forte sensibilité géopolitique : défense, spatial, électronique stratégique.

    Goulot d’étranglement : la réalité duale de ces métaux les place au croisement des politiques industrielles et de sécurité. Lorsque la Chine ou un autre acteur majeur ajuste ses politiques d’exportation, les arbitrages internes se font souvent au profit de ses propres usages militaires ou stratégiques. Du côté occidental, les dispositifs incitatifs (comme l’Inflation Reduction Act) encouragent l’approvisionnement pour les chaînes EV et énergies renouvelables, mais ils sont également mobilisés pour sécuriser les approvisionnements de la base industrielle de défense. Cette double tension crée des phénomènes de cannibalisation potentielle : une usine de moteurs d’EV et un intégrateur de systèmes de missiles peuvent, de fait, se retrouver en compétition sur le même kilo de dysprosium raffiné.

    Verdict stratégique : considérer les terres rares comme un simple outil de décarbonation sous‑estime les risques de conflit d’usage. La criticité est particulièrement forte pour les terres rares lourdes et certains métaux spéciaux utilisés dans les optiques, les capteurs et les alliages haute température. Les signaux à surveiller sont les plans de réarmement et d’augmentation des stocks stratégiques dans les pays de l’OTAN, les annonces d’export control sur les produits à usage dual et les nouvelles exigences de « préférence nationale » dans les marchés de défense. Côté chaînes d’approvisionnement civiles, les stratégies solides intègrent déjà l’hypothèse de priorisation réglementaire des usages militaires en cas de choc, et construisent des marges de manœuvre en conséquence.

    6. La surproduction chinoise garantit des prix durablement bas

    La surproduction chinoise garantit des prix durablement bas – trailer / artwork
    La surproduction chinoise garantit des prix durablement bas – trailer / artwork

    Idée reçue : la Chine, en surdimensionnant ses capacités de production (acier, batteries, panneaux solaires, composants pour EV), maintiendrait durablement des prix bas sur l’ensemble des métaux associés, permettant aux industriels aval de bénéficier d’une sorte de « dividende de surcapacité » à long terme.

    Réalité opérationnelle : la surcapacité chinoise est un outil tactique, pas une garantie pérenne. Sur des métaux comme le lithium ou certains matériaux cathodiques, les capacités annoncées excèdent largement la demande à court terme, exerçant une pression à la baisse sur les prix. Mais dans le même temps, Pékin restreint l’offre disponible de métaux plus critiques ou difficiles à substituer (terres rares lourdes, gallium, indium). Les analyses 2025‑2026 montrent précisément cette dissymétrie : baisse du prix de certaines commodités surabondantes, mais hausses à deux chiffres sur les éléments de goulot. L’historique d’autres marchés (panneaux solaires, acier) montre que les phases de dumping sont souvent suivies par des consolidations et des fermetures ciblées, une fois les concurrents affaiblis.

    Goulot d’étranglement : le piège pour les chaînes aval consiste à intégrer dans leurs modèles des prix structurellement bas issus d’une période de surcapacité, puis à verrouiller des contrats de fournitures de longue durée sans indexation adéquate. Lorsque la stratégie industrielle chinoise évolue (changement de quotas, recentrage sur la valeur ajoutée domestique, consolidation des producteurs), ces hypothèses volent en éclats. On l’a observé sur des métaux du groupe platine ou sur le palladium, avec des variations de prix significatives liées à des ajustements d’offre et à des changements de consommation sectorielle (bijouterie, catalyseurs, hydrogène).

    Verdict stratégique : compter sur une « Chine bon marché pour toujours » est une hypothèse de travail risquée. La criticité se concentre sur les métaux pour lesquels la Chine contrôle à la fois la production, le raffinage et une part significative de la demande aval, lui permettant d’ajuster les prix en fonction de ses intérêts domestiques. Les signaux à suivre sont la consolidation des producteurs chinois (fusions, fermetures), l’évolution des subventions nationales, les annonces de quotas et les parts de marché export vs domestique sur chaque segment. Côté contrats, les schémas de prix indexés (sur indices reconnus ou paniers de coûts) et les clauses de renégociation conditionnelle apparaissent plus cohérents que les prix fixes longs, même au prix d’une prime apparente de court terme.

    7. Les réglementations environnementales occidentales ne bloquent que les mines « sales »

    Les réglementations environnementales occidentales ne bloquent que les mines « sales » – trailer / artwork
    Les réglementations environnementales occidentales ne bloquent que les mines « sales » – trailer / artwork

    Idée reçue : en Europe et en Amérique du Nord, les réglementations environnementales strictes ne freineraient que les projets les plus polluants. Les projets dits « responsables » ou de « mine verte » seraient, eux, naturellement facilités et approuvés dans des délais raisonnables.

    Réalité opérationnelle : même les projets exemplaires se heurtent à une résistance locale et réglementaire significative. Les mines, même bien conçues, restent des installations lourdes : consommation d’eau, gestion de résidus miniers, transport de matériaux, emprise foncière. Dans le cas d’Echassières, le site est pourtant déjà une zone d’extraction de kaolin de longue date, avec une empreinte environnementale existante. L’ajout d’une extraction de lithium, avec des volumes de stériles considérables et des flux logistiques supplémentaires, a suffi à cristalliser une opposition forte, alimentée par la crainte de pollutions diffuses et de dégradation paysagère. Les procédures environnementales (études d’impact, enquêtes publiques, recours) s’appliquent de la même façon aux projets « vertueux », allongeant les délais au-delà de ce que la planification industrielle supporte.

    Goulot d’étranglement : le véritable nœud se situe au niveau de la licence sociale d’opérer et de la complexité réglementaire, pas uniquement de la performance environnementale intrinsèque du projet. Un site qui vante un meilleur bilan CO₂ ou des procédés hydrométallurgiques innovants n’est pas pour autant garanti d’obtenir ses permis plus vite. Certains cadres, comme le Critical Raw Materials Act européen, visent à accélérer les procédures, mais leurs effets réels dépendront de la capacité des États membres à ajuster leurs pratiques administratives. Dans l’intervalle, l’importation de concentrés provenant de juridictions moins strictes reste souvent plus simple que la mise en exploitation de ressources pourtant présentes sur le territoire.

    Verdict stratégique : compter sur des projets miniers occidentaux « propres » pour sécuriser rapidement l’approvisionnement sous‑estime le risque de blocage sociopolitique. La criticité est particulièrement marquée pour les métaux dont on mise sur une relocalisation rapide de l’extraction (lithium, cobalt, certains terres rares). Les signaux à suivre sont le contenu précis des décisions administratives (au‑delà des annonces), l’évolution de la jurisprudence sur les recours environnementaux et l’émergence de mécanismes de compensation territoriale crédibles. Les chaînes d’approvisionnement qui intègrent ces délais comme une constante, et non comme un cas particulier, construisent des scénarios plus résilients que celles qui parient sur une exception réglementaire en leur faveur.

    8. La demande de métaux rares est linéaire et prévisible jusqu’en 2030

    La demande de métaux rares est linéaire et prévisible jusqu’en 2030 – trailer / artwork
    La demande de métaux rares est linéaire et prévisible jusqu’en 2030 – trailer / artwork

    Idée reçue : en extrapolant les objectifs de décarbonation (parcs éoliens, parcs solaires, ventes de véhicules électriques), il serait possible d’anticiper assez précisément les besoins en métaux rares à l’horizon 2030, et donc de calibrer les contrats et les capacités sur des trajectoires relativement lisses.

    Réalité opérationnelle : la demande réelle se révèle beaucoup plus chaotique. Des décisions politiques soudaines (modification de subventions, nouvelles normes d’émissions, plans de réarmement), des ruptures technologiques (changement d’architecture de batterie, substitution partielle d’un métal par un autre), ou encore des mouvements financiers (achats massifs par des fonds, constitution de stocks stratégiques) peuvent créer des à‑coups majeurs. Les exemples récents abondent : reconfiguration rapide des chaînes batterie en faveur de certaines chimies, intérêt renouvelé pour des métaux comme l’argent ou le platine en lien avec des politiques énergétiques et monétaires, ou tensions ponctuelles autour du gallium et de l’indium dans les semi‑conducteurs. De plus, l’émergence d’usages encore marginaux (hydrogène, électronique de puissance avancée) peut déformer la courbe de demande de métaux spécifiques.

    Goulot d’étranglement : le risque majeur tient à l’illusion de prévisibilité. En s’appuyant sur des scénarios lissés, des organisations engagent des contrats d’approvisionnement, des investissements ou des stratégies de stockage qui ne sont pas dimensionnés pour absorber des chocs de +30 ou +50% de la demande sectorielle sur un métal particulier. Or, lorsque les chaînes se tendent, la capacité d’ajustement du côté de l’offre est limitée par les délais miniers évoqués plus haut. Le déséquilibre se traduit alors quasi immédiatement par des hausses de prix et des arbitrages « administratifs » (priorisation d’usages jugés stratégiques au détriment d’autres).

    Verdict stratégique : la criticité n’est pas seulement dans le volume total de demande, mais dans sa volatilité potentielle. Les signaux à suivre de près sont les changements de politique publique (normes, subventions, restrictions d’export), les annonces de grands donneurs d’ordre (automobile, défense, électronique) sur leurs plans d’équipement, et les indicateurs de stock (stocks visibles, achats des agences stratégiques). Les plans d’approvisionnement les plus robustes se construisent avec des marges de manœuvre : clauses de flexibilité sur les volumes, options sur capacités additionnelles, et stockpiles dimensionnés non pas sur la moyenne attendue, mais sur des scénarios de tension réalistes.

    Implications stratégiques pour 2026‑2027 : de la prise de conscience à l’architecture contractuelle

    Pris isolément, chacun de ces mythes semble bénin. Ensemble, ils constituent un biais systémique qui tire vers le bas la perception du risque supply chain sur les métaux rares. Les données convergent pourtant : 80‑90% du raffinage des terres rares est concentré en Chine, la dépendance européenne pour des éléments comme le dysprosium approche 100%, les projets miniers occidentaux ont un temps de maturation d’une décennie, et les capacités de recyclage ne couvriront qu’une part minoritaire de la demande d’ici 2030. Dans ce contexte, ce ne sont pas les annonces de ressources qui comptent, mais la capacité à transformer ces ressources en flux stables, traçables et contractuellement sécurisés.

    Les directions achats, les responsables industriels et les équipes conformité qui revisitent ces huit idées reçues disposent de leviers concrets pour renforcer leur posture de résilience. Sur le plan contractuel, la généralisation de clauses d’indexation adaptées, de mécanismes de hardship liés aux quotas d’export et d’options de volume devient un élément central de la gestion du risque prix. Côté sourcing, la combinaison de partenariats structurants avec quelques producteurs établis, d’accords de long terme avec des recycleurs crédibles et de volumes tampons (6 à 12 mois sur les métaux les plus critiques) permet de supporter des chocs raisonnables sans arrêt de ligne. Sur le plan de la conformité, l’intégration systématique des cadres comme l’Inflation Reduction Act américain et le Critical Raw Materials Act européen dans la due diligence fournisseurs évite de découvrir trop tard des incompatibilités réglementaires ou des risques de sanctions.

    Au‑delà des solutions techniques, la clé reste une gouvernance informée : mise à jour régulière des hypothèses de prix et de disponibilité, scénarios géopolitiques traduits en impacts quantifiés sur les flux de métaux, et dialogue rapproché entre fonctions achats, R&D matériaux, production, finance et affaires publiques. Les organisations qui prennent au sérieux ces huit fausses évidences ne sortent pas de la dépendance aux métaux rares – personne n’en sortira à court terme – mais elles transforment une vulnérabilité diffuse en un risque cartographié, piloté et intégré à leur stratégie industrielle. C’est là que se joue, très concrètement, la différence entre subir la prochaine crise de quotas et la traverser en continuant à livrer.

  • Top 9 questions à poser avant d’acheter des métaux physiques à un intermédiaire

    Top 9 questions à poser avant d’acheter des métaux physiques à un intermédiaire

    Dans les chaînes d’approvisionnement en batteries, aimants permanents, électronique ou aéronautique, l’achat de métaux physiques via un intermédiaire est souvent incontournable. Mais c’est aussi là que les risques explosent : provenances opaques, certificats discutables, primes cachées, exposition aux sanctions, sans parler des délais logistiques qui dérapent. Les arbitrages entre coût, conformité et sécurité d’approvisionnement ne sont plus théoriques depuis les sanctions Russie, les quotas chinois sur gallium/germanium et les tensions logistiques en mer Rouge.

    Procyon Metals a structuré ci‑dessous les 9 questions décisives que les directions achats et supply chain utilisent aujourd’hui pour filtrer les intermédiaires. Chacune vise un bloc de risque (provenance, qualité, prix, opérationnel, conformité) et intègre des éléments concrets : exigences de traçabilité de bout en bout, certificats d’analyse indépendants, transparence sur la construction du prix, preuves physiques de stock, clauses contractuelles en cas de non‑conformité.

    Les expériences de terrain montrent que ces contrôles ne sont plus du “nice to have”. Dans plusieurs dossiers récents, nous avons vu des cargaisons bloquées en douane, des lots rejetés pour pureté insuffisante, ou des spreads cachés qui grignotaient 8 à 10% de budget sans que les équipes en aient conscience. Les 9 questions qui suivent offrent un cadre structuré, directement exploitable en grille de due diligence ou en annexe contrat d’achat.

    1. Quelle est la provenance exacte du métal (mine, raffinerie, chaîne de possession) ?

    Le premier filtre porte sur l’origine. Pour certains métaux stratégiques, la concentration est extrême : la Chine assure l’essentiel de la production raffinée mondiale de germanium, avec un acteur dominant comme Yunnan Germanium, ce qui crée un risque géopolitique et de double usage (défense/électronique) dans le sillage du CHIPS Act américain. Sur le tantale, le cobalt ou certaines terres rares, un intermédiaire peu transparent peut faire transiter des tonnages via des hubs comme le Rwanda, les Émirats ou la Turquie, brouillant délibérément la traçabilité et exposant à des blocages douaniers ou à des accusations de financement de conflits.

    C’est ici que la rigueur documentaire devient non négociable. Il convient de demander un rapport complet de chaîne de possession (CoC) aligné sur le Responsible Minerals Assurance Process (RMAP) ou, pour les matériaux de batterie, sur le règlement Batterie de l’UE 2023/1542. Ce rapport doit inclure au minimum : coordonnées GPS de la mine, identité et statut RMI/RMAP de la fonderie ou raffinerie, numéros de lots, documents de transport successifs et un audit tiers (SGS, Bureau Veritas ou équivalent). Plusieurs chaînes industrielles commencent à exiger, en complément, une traçabilité numérique via des solutions blockchain type IBM‑MineHub, qui lient physiquement le lot à un identifiant unique suivi du site minier jusqu’au client.

    Le goulot d’étranglement ne vient pas seulement de la donnée manquante, mais de la donnée fausse : les audits RMAP sur les terres rares montrent un taux d’échec d’environ 20%, souvent pour incohérence entre les volumes déclarés et la capacité réelle des sites. Le verdict opérationnel est clair : pour les métaux à risque “conflit” ou sous quotas export, la criticité de cette question est maximale. Les signaux d’alerte à surveiller sont l’incapacité de fournir un CoC RMAP/EU complet, des routes commerciales incohérentes avec la géologie connue, ou des refus d’indiquer les GPS de mine. Dans ces cas, Procyon Metals recommande de ne pas engager de volumes significatifs avant d’avoir obtenu une validation documentaire et, idéalement, une analyse rapide par XRF ou ICP‑MS sur échantillon pour recouper l’histoire racontée par les papiers.

    2. Quel certificat d’analyse (COA) et quels tests indépendants garantissent la qualité réelle ?

    Une fois la provenance clarifiée, le second pilier est la qualité. Dans les applications à haute valeur ajoutée, la pureté n’est pas un détail cosmétique. Un oxyde de néodyme‑praséodyme (NdPr) à moins de 99,5% de pureté peut entraîner une perte de performance de l’ordre de 15 à 20% sur des aimants permanents, impactant directement le rendement des moteurs EV ou des génératrices d’éoliennes. Les intermédiaires proposent fréquemment des “mixed rare earth oxides” ou des carbonates de lithium annoncés “battery grade” sans qu’un laboratoire indépendant ne l’ait confirmé selon un protocole robuste.

    La base de travail consiste à exiger un Certificate of Analysis (COA) émis par un laboratoire accrédité ISO 17025 (ALS Global, Intertek, SGS, Bureau Veritas, etc.), détaillant non seulement la teneur principale mais aussi les impuretés critiques (uranium, thorium, fluor, sodium, etc.). Pour les chaînes soumises à REACH ou au règlement Batterie, on voit des seuils typiques tels que <10 ppm de thorium sur certains REO. Procyon Metals recommande systématiquement de valider la qualité via un COA ISO 17025 et des tests indépendants (ICP‑MS/XRF) avant paiement intégral, surtout lorsque l’on change de fournisseur ou d’intermédiaire. Le délai d’analyse de 5 à 7 jours est négligeable au regard du coût d’un batch rejeté.

    Le goulot d’étranglement est double : faible standardisation des spécifications hors LME/LBMA et tentation de certains traders de réaliser des arbitrages en mélangeant des lots. Les modes d’échec les plus fréquents incluent la substitution d’éléments moins chers (ex. lanthane pour cérium) ou des teneurs en eau non déclarées qui faussent le tonnage métal. Le verdict : cette question est critique pour l’aéronautique, l’électronique haut de gamme et les cathodes batteries. Les signaux à surveiller sont un COA sans accréditation ISO 17025, un refus de laisser un laboratoire tiers (ALS, Intertek, SGS, Bureau Veritas) refaire les tests, ou des écarts significatifs entre certificats successifs pour un même fournisseur. L’expérience terrain montre que verrouiller ce point en amont réduit fortement les litiges qualité et protège la performance finale des produits.

    3. Comment le prix est-il construit (spot, prime, marge) et quel est le spread achat/revente ?

    Sur les métaux physiques, ce qui tue les marges n’est pas seulement le niveau de prix spot, mais la combinaison primes + spread de revente. Sur des métaux comme le NdPr, le gallium ou le cobalt, les primes ont bondi à chaque tension de marché : les quotas chinois sur gallium/germanium et certaines terres rares ont fait passer des primes de 85 à plus de 105 USD/kg pour certains oxydes en l’espace d’un trimestre. Les intermédiaires prennent historiquement 5 à 15% de marge brute, là où des producteurs intégrés se situent plutôt entre 2 et 4%, mais cette information est rarement transparente dans les offres.

    Il faut garder à l’esprit que ces prix restent avant tout gouvernés par la loi de l’offre et de la demande. Sur des marchés étroits comme celui des terres rares, une tension géopolitique (restriction d’export, sanction, incident diplomatique) peut faire bondir les prix très rapidement, avant qu’ils ne se stabilisent, pas toujours à leur niveau initial, une fois l’offre réajustée ou des alternatives trouvées. L’épisode de 2011 en est l’illustration la plus citée : à la suite d’une réduction des quotas d’exportation chinois, les prix de plusieurs terres rares, dont le dysprosium et le néodyme, ont été multipliés plusieurs fois en quelques mois, avant de retomber progressivement sur les deux à trois années suivantes, à mesure que la production s’est diversifiée hors de Chine et que la demande s’est ajustée.

    Un cadre d’évaluation robuste commence par exiger une transparence prix/liquidité : décomposition précise du prix entre référence spot (Fastmarkets, LME, Asian Metal selon le métal), prime de forme (lingotin, poudre sphéronisée, briquette), coût logistique et marge intermédiaire. Sur des volumes industriels (>5 à 10 t), on voit des primes de fabrication de 0,5 à 2%, alors que la marge du trader devrait rester sous 3 à 4% dans un environnement concurrentiel. Il est également pertinent de demander des scénarios chiffrés de revente : discount appliqué en cas de rachat par le même intermédiaire ou par un tiers, et spread constaté historiquement sur ce type de produit. Les primes intermédiaires typiques tournent autour de 5 à 15%, mais certains dossiers que nous avons audités montaient à plus de 20% sur du cobalt spot post‑suspension de capacités en RDC.

    Le principal goulot d’étranglement vient de l’opacité et de l’illiquidité : marchés étroits, absence de cotation LME (par exemple pour certaines terres rares), ou formats non standard (lingotins exotiques, granulométries spéciales). Le verdict est que cette question est centrale pour les directions achats soumises à une forte pression sur les coûts. Nous constatons un impact direct sur les budgets lorsque les équipes n’exigent pas un breakdown explicite et des plafonds de primes indexés sur des références indépendantes (LME, Fastmarkets). Les signaux à surveiller : refus de détailler la marge, spreads de rachat >8‑10%, prix déconnectés des benchmarks sans justification (qualité, forme, crédit). L’insertion de clauses de plafonnement de prime et, dans certains cas, d’options de rachat (put option) permet de limiter le risque de se retrouver prisonnier d’un spread excessif dans un marché illiquide.

    4. L’intermédiaire détient-il réellement le stock (producteur, négociant adossé, ou simple “paper trader”) ?

    Techniquement, beaucoup d’intermédiaires se disent “fournisseurs” alors qu’ils n’ont aucun accès physique direct au métal. Ils se contentent de répercuter des offres d’autres traders ou d’usines, ce qui allonge la chaîne de risque et complique la résolution des problèmes de qualité ou de délai. Dans les stress de marché, les positions mal couvertes se paient cher : lors de l’épisode nickel de mars 2022 sur le LME, les cours ont plus que triplé en deux séances, au point que la bourse a suspendu les échanges et annulé des transactions, désorganisant la couverture de nombreux acheteurs industriels.

    C’est précisément pour cette raison qu’il est préférable de traiter avec un trader ayant déjà sorti physiquement une quantité significative de métaux de Chine, plutôt qu’avec un intermédiaire qui ne détient qu’une promesse d’accès à du métal encore situé en usine ou en zone d’export chinoise. Un stock déjà dédouané et positionné hors de Chine, par exemple à Singapour et prêt à être vendu, élimine une grande partie des aléas propres aux procédures évoquées aux questions 5 et 6 : plus de dépendance à un Incoterm mal cadré ou à un dédouanement export incertain (question 5), plus d’exposition directe aux contrôles de conformité et de sanctions qui pèsent spécifiquement sur les flux sortant de Chine (question 6). Le métal est là, physiquement disponible, contrôlé et livrable rapidement, ce qui réduit mécaniquement le délai d’exécution et le nombre de points de défaillance possibles.

    Lors de nos due diligences, nous demandons systématiquement de clarifier le statut de l’intermédiaire : producteur intégré, négociant adossé à des stocks en propre (entrepôts sécurisés, dépôts sous douane), ou pur broker. Pour objectiver cette réponse, plusieurs leviers existent : inventaires datés avec photos géolocalisées, attestations de stockage émises par des logisticiens indépendants, voire visites de site lorsque les volumes le justifient. Des inspections pré‑expédition (pre‑shipment inspection) réalisées par SGS, Bureau Veritas ou Intertek, associées à une lettre de crédit irrévocable, réduisent fortement le risque de non‑livraison. Certains producteurs comme Lynas pour les terres rares communiquent d’ailleurs sur leurs capacités et leurs stocks, ce qui simplifie la vérification par rapport à des structures purement commerciales.

    Le goulot d’étranglement ici est la solvabilité et la capacité d’exécution réelle : un intermédiaire sans stock propre, peu capitalisé et très dépendant de quelques contreparties clés représente un risque de rupture bien supérieur. Le verdict : pour des métaux critiques tels que graphite de qualité batterie, cobalt hydroxide ou oxydes de terres rares, cette question est à haute criticité. Les signaux d’alerte incluent l’impossibilité d’identifier les entrepôts, un refus d’inspection tierce, des délais de livraison très variables d’un contrat à l’autre, ou des conditions de paiement exigées à 100% en avance. La combinaison “preuve physique de stock déjà sorti de Chine + inspection indépendante + L/C irrévocable” reste à ce jour l’un des montages les plus efficaces pour filtrer les pseudo‑fournisseurs.

    5. Quelles sont les conditions logistiques exactes (Incoterms, assurance, délais, traçabilité transport) ?

    Une négociation prix bien menée peut être entièrement annulée par un schéma logistique mal cadré. Depuis les tensions en mer Rouge, les reroutages de navires contournant le canal de Suez ont renchéri de l’ordre de 40% le fret conteneur entre Shanghai et Rotterdam pour plusieurs flux, avec des délais portés de 25 à 45‑60 jours. Or, la majorité des contrats examinés par Procyon Metals renvoient à des Incoterms mal appliqués ou ambigus, ce qui laisse un angle mort sur la responsabilité en cas de retard, de perte de marchandise ou de blocage douanier.

    Clarifier ce point passe par une définition précise de l’Incoterm (EXW, FOB, CFR, DAP, etc.), complétée d’un plan de transport détaillé : ports de sortie et d’entrée, prestataires logistiques (par exemple Maersk ou CMA‑CGM), type de conteneur, assurances souscrites et dispositifs de suivi. Pour les métaux sensibles ou à forte valeur unitaire, on voit de plus en plus de cahiers des charges imposant un suivi GPS temps réel, voire une traçabilité blockchain couplée aux documents de transport. Sur les contrats à risque, il est pertinent de demander une assurance “all risks” à hauteur de 110 à 120% de la valeur marchandise, nominalement souscrite auprès d’assureurs de premier rang. La conformité aux règlements IMDG (transport de marchandises dangereuses) et aux codes ONU des produits doit également être formalisée dans la documentation.

    Le goulot d’étranglement ne vient pas seulement des risques physiques (piraterie, accidents, grèves portuaires), mais aussi des contrôles renforcés sur certains flux : cargaisons suspectées de contourner des sanctions ou d’être issues de zones de conflit. Le verdict opérationnel : cette question est critique pour les supply chains just‑in‑time ou celles sous fort engagement de service (automobile, aéronautique, électronique). Les signaux à surveiller : refus de détailler l’itinéraire, absence de clauses sur la responsabilité en cas de retard, non‑alignement entre terme Incoterm et pratique réelle (par exemple transfert de risque au mauvais point). Ajouter des pénalités contractuelles de retard, prévoir des plans de contingence (routes alternatives, fret aérien pour des volumes critiques <1 t) et exiger une traçabilité logistique documentée permet de réduire significativement le risque opérationnel.

    6. Quel est le niveau de conformité LCB‑FT et sanctions (OFAC/UE) de l’intermédiaire et de sa chaîne ?

    Les directions achats ne peuvent plus se contenter de “croire sur parole” un intermédiaire sur la conformité de ses flux. Les régulateurs et les douanes – en France comme dans l’UE – ont renforcé leurs questionnaires LCB‑FT pour les métaux précieux et stratégiques, notamment afin de détecter les contournements de sanctions (flux de palladium ou de nickel russes reroutés via la Turquie, le Kazakhstan ou le Moyen‑Orient) et les risques de blanchiment. Plusieurs cargaisons de gallium et de germanium ont été immobilisées récemment en Europe en raison de soupçons sur l’origine réelle, alors même que les documents commerciaux semblaient en règle.

    Un intermédiaire sérieux doit pouvoir démontrer sa conformité par un dossier LCB‑FT structuré : dispositif de déclaration de soupçon auprès de TRACFIN en France (ou de la cellule de renseignement financier compétente dans les autres pays), procédures KYC/KYB sur ses propres clients et fournisseurs, screening systématique des contreparties via les listes OFAC, UE et ONU, ainsi qu’un alignement clair avec les lignes directrices OCDE pour les chaînes d’approvisionnement responsables. Pour les métaux de conflit (3TG, cobalt, certaines terres rares), un audit RMAP valide et une participation active à la Responsible Minerals Initiative sont devenus des marqueurs clés.

    Le goulot d’étranglement se situe au croisement entre les contraintes de compliance et la complexité réelle des chaînes multi‑juridictionnelles. Le verdict : pour les groupes exposés médiatiquement ou cotés, cette question est de criticité maximale, au‑delà même des seuls enjeux financiers (risque réputationnel, audits clients, exigences ESG). Les signaux à surveiller : absence de politique LCB‑FT écrite, réponses vagues sur les flux Russie/Chine, incapacité à documenter un audit RMAP ou l’alignement sur le règlement Batterie UE. Une clause contractuelle permettant une résiliation immédiate en cas de violation de sanctions, couplée à un droit d’audit documentaire sur la chaîne d’approvisionnement, s’impose aujourd’hui comme standard prudentiel.

    7. Quelle part de son portefeuille d’investissement faut-il allouer aux terres rares ?

    Au-delà des critères de sélection d’un intermédiaire, une question se pose en amont pour tout investisseur : quel poids donner aux terres rares et métaux stratégiques dans une allocation d’actifs globale ? Ces métaux se comportent différemment des classes d’actifs traditionnelles (actions, obligations, immobilier) : ils sont peu corrélés aux marchés financiers classiques, mais aussi moins liquides et plus sensibles aux décisions géopolitiques ponctuelles (quotas, sanctions, restrictions d’export) qu’à des mécanismes de marché continus.

    La plupart des approches de diversification patrimoniale traitent les métaux stratégiques comme une classe d’actifs “satellite” plutôt que “cœur de portefeuille” : une allocation limitée, destinée à diversifier et à se protéger contre certains risques macro ou géopolitiques, plutôt qu’à constituer l’essentiel de l’épargne. Il n’existe pas de pourcentage de référence unique : les recommandations varient selon les profils de risque, et le niveau d’allocation doit être fixé avec un conseiller en gestion de patrimoine, au regard de la situation personnelle de l’investisseur, de son horizon de placement et de sa tolérance au risque.

    Le goulot d’étranglement, ici, n’est pas tant le choix d’un chiffre que la cohérence entre l’allocation retenue et l’horizon de placement réel de l’investisseur : les terres rares sont un actif dont la revente demande souvent de la patience, le temps d’attendre une fenêtre de marché favorable (voir question 9), et une allocation trop importante par rapport à ses besoins de liquidité à court terme peut poser problème en cas de besoin de trésorerie imprévu. Le verdict : cette question mérite d’être posée avant l’achat, pas après, et sa réponse dépend moins du marché que de la situation propre à chaque investisseur. Les signaux à surveiller : un intermédiaire qui pousse à concentrer une part disproportionnée de l’épargne sur ce seul type d’actif, ou qui ne pose jamais lui-même la question de l’allocation cible avant de proposer une transaction.

    Important : ceci n’est pas un conseil en investissement personnalisé. Cette section a une portée générale ; pour une recommandation adaptée à votre situation, consultez un conseiller financier agréé.

    8. Quels sont les frais annexes réels (stockage, assurance, change) et les modalités de paiement ?

    Dans les contrats que nous auditons, la ligne “prix” ne représente souvent que 85 à 90% du coût total effectif. Le reste se dilue dans des frais de stockage en coffre ou en entrepôt douanier, des primes d’assurance, des commissions de change, voire des frais administratifs plus ou moins transparents. Sur des montants de plusieurs millions d’euros, 1 à 2% de frais additionnels non anticipés peuvent représenter très vite une dérive budgétaire sensible. C’est particulièrement vrai lorsque les métaux sont facturés en dollar ou en yuan alors que le budget interne est en euro, ou lorsque l’intermédiaire impose l’utilisation d’un établissement financier spécifique.

    Nous recommandons d’obtenir un breakdown complet du “landed cost” : prix métal, transport, assurance, stockage (s’il est géré par l’intermédiaire), frais de change et commissions bancaires. Pour des métaux stockés en coffre ou en entrepôt sécurisé, les frais annuels tournent typiquement entre 0,5 et 1% de la valeur, auxquels peuvent s’ajouter des frais de sortie ou de transfert. Sur les opérations en devises, les spreads bancaires USD/EUR ou USD/CNY se situent souvent entre 1 et 2% lorsque rien n’est négocié, alors qu’un travail amont avec la trésorerie peut réduire sensiblement ces coûts. L’objectif raisonnable, dans la plupart des cas industriels, est de maintenir l’ensemble des frais annexes sous un seuil de 5 à 7% de la valeur métal livrée.

    Le goulot d’étranglement est l’empilement de petites lignes “oubliées” en phase de négociation mais bien réelles à la facturation. Le verdict opérationnel : cette question est de criticité moyenne en termes de risque réputationnel, mais élevée sur la maîtrise de la marge et la prévisibilité budgétaire. Les signaux à surveiller : refus de détailler les frais, clauses de stockage ou d’assurance rédigées de manière très générale, obligation d’utiliser un partenaire financier imposé par le vendeur. En pratique, négocier des conditions de paiement échelonnées (par exemple 30% à la commande, 70% après inspection et avant embarquement), privilégier des instruments sécurisés (lettres de crédit irrévocables, escrow) et figer contractuellement un coût “all‑in” documenté sont des leviers qui améliorent nettement la maîtrise financière de l’opération.

    9. Quelles garanties contractuelles protègent en cas de non‑conformité, de retard ou de rupture d’approvisionnement ?

    La dernière question ne concerne pas le métal lui‑même, mais le contrat qui encadre la relation. Dans la plupart des litiges que nous avons analysés (pureté hors spécification, livraison partielle, retard majeur), la différence entre un incident maîtrisé et une crise tient à quelques clauses : définition précise de la conformité, mécanisme de test par un tiers, pénalités, droit à remplacement ou remboursement. Sans ces garde‑fous, l’acheteur se retrouve souvent à arbitrer entre accepter un lot imparfait (avec impact sur son process) ou engager un contentieux long et coûteux.

    Un socle solide comprend généralement : une description détaillée de la spécification (grade, norme, tolérances), la désignation d’un ou plusieurs laboratoires indépendants pour trancher en cas de désaccord (par exemple SGS, ALS Global, Intertek), un calendrier clair de livraison, et un régime de pénalités en cas de retard ou de non‑conformité. Dans l’industrie, on voit fréquemment des pénalités journalières de l’ordre de 0,5 à 1,5% de la valeur du lot au‑delà d’un certain délai, et des clauses prévoyant le remboursement intégral ou le remplacement du métal en cas de non‑respect des spécifications contractuelles. Pour les volumes significatifs, recourir à un cadre d’arbitrage international (CCI Paris, LCIA, etc.) et à des modèles contractuels issus de fédérations professionnelles permet de structurer le rapport de force.

    Ces garanties ont aussi un rôle souvent sous-estimé : sécuriser la capacité à attendre le bon moment pour revendre. Un contrat solide, qui protège contre la non-conformité et la rupture d’approvisionnement, est aussi ce qui permet à l’acheteur de conserver sereinement sa position sans être contraint de revendre dans l’urgence. Pour un actif comme les terres rares, dont les prix peuvent connaître des pics ponctuels liés à des tensions géopolitiques (voir question 3), la performance de l’investissement dépend largement du bon timing de sortie. Cela suppose que la partie du portefeuille allouée aux terres rares (voir question 7) puisse être conservée plusieurs années sans contrainte particulière, le temps d’attendre une fenêtre de marché favorable plutôt que de subir une revente précipitée.

    Le goulot d’étranglement est l’asymétrie d’information et de ressources juridiques entre un industriel focalisé sur son opérationnel et un intermédiaire rompu à ces négociations. Le verdict : cette question est centrale pour tous les secteurs à forte criticité process (batteries, aéronautique, médical, défense), ainsi que pour l’investisseur qui cherche à sécuriser sa position dans la durée. Les signaux à surveiller : clauses de limitation de responsabilité excessivement protectrices pour le vendeur, absence de référence à des normes reconnues, refus d’introduire un mécanisme de test par un tiers ou des pénalités significatives. Dans la pratique, le passage systématique des contrats auprès d’un avocat spécialisé en commerce international et matières premières, combiné à des modèles de conditions générales d’achat adaptés aux métaux stratégiques, transforme profondément la posture de négociation et réduit la probabilité d’échec catastrophique.

    Conclusion – D’une liste de questions à un cadre de due diligence intégré

    En regroupant ces neuf angles de vérification – provenance, qualité, prix, capacité opérationnelle, logistique, conformité, allocation de portefeuille, frais annexes et garanties contractuelles – Procyon Metals constate qu’on couvre l’essentiel des modes d’échec observés sur les métaux physiques entre 2022 et 2025. Appliquées de manière systématique, ces 9 questions forment un cadre de due diligence complet.

    Dans la pratique, les priorités varient selon les profils : les chaînes batteries EV mettent l’accent sur la traçabilité (question 1), la qualité analytique (2) et la conformité réglementaire (6) ; l’aéronautique et le médical sur la pureté et les garanties contractuelles (2 et 9) ; l’investisseur patrimonial sur la réalité du stock, l’allocation et le bon timing de revente (4, 7 et 9). Ce qui change réellement la donne, ce n’est pas de “connaître” ces questions, mais de les transformer en checklist opérationnelle : questionnaires fournisseurs standardisés, exigences documentaires minimales, grilles de scoring de risque, clauses types à insérer dans les contrats.

    Les équipes qui ont institutionnalisé cette approche – associant supply chain, qualité, finance et compliance autour d’un même référentiel – constatent une amélioration tangible : moins de litiges, moins de surprises de coûts, une meilleure posture face aux auditeurs et aux clients finaux. À mesure que la pression réglementaire et géopolitique s’intensifie, la différence ne se fera plus seulement sur la capacité à sécuriser du tonnage, mais sur la qualité de la gouvernance appliquée à chaque tonne achetée. C’est dans cette optique que ce Top 9 n’est pas une simple liste de questions, mais la colonne vertébrale d’un dispositif de maîtrise des risques sur les métaux physiques.

  • Top 5 façons d’exposer son portefeuille aux métaux (physique, actions, etf, fonds, dérivés)

    Top 5 façons d’exposer son portefeuille aux métaux (physique, actions, etf, fonds, dérivés)

    Top 5 façons d’exposer son portefeuille aux métaux stratégiques et terres rares

    Procyon Metals accompagne régulièrement des investisseurs particuliers avancés, des family offices et des conseillers patrimoniaux qui veulent intégrer les métaux stratégiques et terres rares à leurs portefeuilles sans basculer dans la spéculation pure. La difficulté, ce n’est pas de comprendre que ces métaux (néodyme, dysprosium, terbium, lithium, cobalt, etc.) sont critiques pour les batteries de véhicules électriques, les aimants d’éoliennes ou les systèmes de défense ; c’est de choisir le bon véhicule d’exposition, avec un niveau de complexité et de risque acceptable.

    En 2026, la chaîne de valeur reste extrêmement concentrée : la Chine assure autour de 90 % du raffinage des terres rares et une part dominante de la production d’aimants permanents. Quelques producteurs en Australie et aux États-Unis (Lynas Rare Earths, MP Materials, Iluka Resources…) offrent des alternatives, mais les délais de permis, les coûts énergétiques et les contraintes ESG restent des freins majeurs. Dans ce contexte, la manière d’entrer sur le thème compte autant que le thème lui‑même.

    Ce briefing classe les top 5 façons d’exposer un portefeuille aux métaux stratégiques et terres rares – physique, actions minières, ETF, fonds gérés, dérivés – en fonction de trois critères : complexité opérationnelle, risque global (volatilité, levier, illiquidité) et utilité réelle pour un investisseur européen en 2026. La grille de lecture est volontairement pragmatique : ce qui nous intéresse ici, ce sont les contraintes concrètes (REACH, UCITS, ESMA, KYC, stockage, marge) que nous voyons au quotidien dans les portefeuilles que nous auditons.

    Un point de vue s’impose dès le départ : pour la majorité des particuliers européens, l’exposition via ETF UCITS thématiques reste le meilleur compromis coût/risque/simplicité, avec une allocation typique de 10 à 20 % du portefeuille actions. Les autres véhicules ont leur place, mais seulement dans des niches bien définies. Les entrées qui suivent détaillent où chacun excelle, où il échoue, et quels signaux suivre pour ajuster le curseur d’exposition dans les prochaines années.

    1. Exposition physique aux métaux stratégiques : le graal… surtout pour les problèmes opérationnels

    Exposition physique aux métaux stratégiques : le graal… surtout pour les problèmes opérationnels – trailer / artwork
    Exposition physique aux métaux stratégiques : le graal… surtout pour les problèmes opérationnels – trailer / artwork

    L’exposition physique consiste à détenir directement les métaux (lingots, poudres, oxydes ou alliages certifiés) via un dépositaire spécialisé, souvent basé en Suisse, au Luxembourg ou en Allemagne. Sur le papier, c’est l’option la plus “pure” : pas de risque de gestion, pas d’intermédiaire financier défaillant, une corrélation maximale avec le prix spot. Dans la réalité, c’est aussi la plus lourde en termes de complexité logistique et de risques cachés.

    Pour la plupart des terres rares sous forme d’oxydes ou de poudres, l’accès direct retail en Europe est quasiment inexistant, en raison de la toxicité potentielle et des contraintes REACH. Les acteurs sérieux qui proposent une exposition physique se concentrent surtout sur les métaux plus classiques (argent, platine, parfois rhodium) et, de manière très marginale, sur quelques métaux stratégiques industriels sous forme d’alliages. Les tickets d’entrée réellement rationnels débutent souvent autour de 10 000 à 20 000 €, car la structure de frais (stockage, assurance, manutention, audit) écrase les petits montants.

    Les coûts de garde annuels tournent généralement entre 0,5 % et 1 % de la valeur détenue. À cela s’ajoutent des spreads achat/vente significatifs, une fiscalité parfois défavorable et une illiquidité pratique : la revente nécessite de passer par le même dépositaire ou par des enchères spécialisées, avec des délais et des rabais de prix en phase de stress de marché. Nous avons déjà vu des situations où, sur une correction de prix de l’ordre de 20 %, un investisseur perdait plus de 30 % en incluant tous les coûts de sortie.

    Stratégiquement, la détention physique rend le portefeuille extrêmement sensible aux chocs d’offre (quotas chinois, incidents miniers, sanctions), mais ne protège pas de la volatilité courte et des retournements de cycle technologique (ralentissement temporaire des ventes de VE, changement de chimie de batteries…). En pratique, nous considérons que cette exposition ne devrait pas dépasser 5 % d’un patrimoine financier, et plutôt moins pour un particulier non professionnel. Elle reste surtout pertinente pour des investisseurs très spécialisés, capables de gérer les enjeux de stockage sécurisé, de conformité et de revente dans des marchés de niche.

    Verdict Procyon Metals : Complexité très élevée, risque global très élevé. Intérêt marginal pour la plupart des investisseurs européens en 2026. Les signaux à surveiller pour reconsidérer ce canal seraient une véritable standardisation de produits physiques “retail friendly” sur certains métaux stratégiques et un allègement réglementaire REACH ciblé, ce qui n’est pas le scénario central à court terme.

    2. Actions de sociétés minières et de raffinage : l’effet de levier industriel (et politique)

    Actions de sociétés minières et de raffinage : l’effet de levier industriel (et politique) – trailer / artwork
    Actions de sociétés minières et de raffinage : l’effet de levier industriel (et politique) – trailer / artwork

    La voie la plus intuitive après le physique reste l’achat direct d’actions de producteurs de métaux stratégiques (mines de terres rares, lithium, cobalt, nickel de batterie) et de raffineurs. C’est là que nous voyons le plus grand écart entre les attentes des investisseurs et la réalité opérationnelle des projets que nous auditons.

    Une société comme Lynas Rare Earths, avec la mine de Mt Weld en Australie et son usine de séparation, illustre bien le sujet : volumes significatifs sur les oxydes de néodyme–praséodyme, contrats longs termes avec des industriels, mais exposition forte aux coûts d’énergie et aux cycles de permis environnementaux. À l’inverse, MP Materials, opérateur de la mine de Mountain Pass aux États‑Unis, est devenu un maillon clé pour la chaîne de défense américaine, tout en restant dépendant de la montée en puissance industrielle de ses capacités de séparation et de fabrication d’aimants.

    Pour un portefeuille coté, ces actions se comportent comme des call options sur le cycle des métaux : lorsque les prix spot du néodyme ou du lithium progressent de 20 %, les producteurs intégrés peuvent parfois doubler, voire plus, en bourse. Mais l’inverse est tout aussi vrai. La sensibilité aux coûts (capex, opex, redevances, énergie, eau), aux retards de projet et aux aléas politiques locaux (révision de royalties, pressions ESG, blocages communautaires) est considérable. Dans nos revues de risques, le facteur déterminant n’est pas seulement la teneur moyenne du minerai, mais la combinaison qualité de management / discipline de capital / exposition géographique.

    En termes de mise en œuvre, l’accès est simple pour un investisseur européen via des courtiers comme DEGIRO, Interactive Brokers ou des banques en ligne, avec des frais de transaction faibles. La vraie difficulté vient de la sélection. Nous privilégions généralement un panier de 3 à 5 valeurs diversifiées par juridiction (Australie/États‑Unis/Canada) et statut (producteurs établis vs développeurs avancés), plutôt que des paris concentrés sur une unique junior en Afrique centrale ou en Amérique du Sud.

    Verdict Procyon Metals : Complexité moyenne, risque élevé. Ce canal est adapté à des investisseurs capables de lire des rapports annuels, de suivre les flux d’actualités (permis, capex, contrats off‑take) et d’accepter des drawdowns de 40 à 60 % sur certaines valeurs en bas de cycle. Dans un portefeuille global, une poche “actions minières métaux stratégiques” entre 5 et 10 % peut avoir du sens pour des profils dynamiques, mais rarement comme cœur d’exposition pour un particulier.

    3. ETF thématiques métaux stratégiques et terres rares : le socle par défaut en 2026

    ETF thématiques métaux stratégiques et terres rares : le socle par défaut en 2026 – trailer / artwork
    ETF thématiques métaux stratégiques et terres rares : le socle par défaut en 2026 – trailer / artwork

    Pour la plupart des particuliers européens que nous accompagnons, les ETF UCITS thématiques sont la façon la plus robuste de capter la dynamique des métaux stratégiques. Ils agrègent un panier de producteurs et de raffineurs, réduisant le risque idiosyncratique d’un seul titre tout en conservant une sensibilité marquée au thème. L’exemple typique est un ETF orienté terres rares et métaux critiques, listé en Europe, répliqué physiquement, avec des positions emblématiques comme Lynas, MP Materials ou Iluka Resources.

    Sur le plan opérationnel, la barre d’entrée est extrêmement basse : un compte‑titres ordinaire chez un courtier européen suffit, avec un ticket d’entrée dès quelques centaines d’euros. Les frais courants se situent en général entre 0,5 % et 0,7 % par an, bien en dessous de la plupart des fonds actifs. La liquidité quotidienne est confortable, avec des encours qui dépassent fréquemment plusieurs centaines de millions d’euros et des volumes d’échange significatifs. Il est donc possible de monter ou réduire une position sans déformation majeure de prix, même en période de tension modérée.

    L’autre avantage clé, souvent sous‑estimé, est la discipline de construction d’indice : plafonnement des pondérations par titre, contrôle de la concentration géographique (par exemple limitation de l’exposition directe à la Chine), rééquilibrages périodiques. Dans notre pratique, nous avons observé que ces mécanismes ont amorti des chocs spécifiques importants – par exemple la sous‑performance temporaire d’un producteur confronté à un problème de permis – tout en laissant le fonds pleinement bénéficier des phases d’euphorie sectorielle, comme la flambée des valeurs liées au néodyme lors des pics de tensions Chine–États‑Unis.

    L’inconvénient majeur reste la dépendance aux règles de l’indice : un ETF peut se retrouver à surpondérer un sous‑segment très à la mode (par exemple les producteurs purs de lithium) juste avant un retournement de cycle. D’où l’importance de vérifier la méthodologie (pondération par capitalisation, plafonds sectoriels, filtres ESG) et la liste des dix premières positions. Nous considérons cependant que, même avec ces limites, l’ETF UCITS reste la meilleure “brique de base” pour un investisseur européen en 2026, avec une allocation typique de 10 à 20 % du portefeuille actions pour une exposition matière première ciblée.

    Verdict Procyon Metals : Complexité faible, risque moyen à élevé. Pour un particulier européen, c’est le véhicule prioritaire pour s’exposer aux métaux stratégiques et terres rares, en particulier via des ETF UCITS bien diversifiés et transparents. Les signaux à suivre de près sont l’évolution des encours (pour surveiller la liquidité), les ajustements d’indice et les changements de réglementation UCITS/PRIIPs susceptibles d’affecter l’offre.

    4. Fonds gérés et SICAV spécialisés : déléguer la sélection, accepter la facture

    Fonds gérés et SICAV spécialisés : déléguer la sélection, accepter la facture – trailer / artwork
    Fonds gérés et SICAV spécialisés : déléguer la sélection, accepter la facture – trailer / artwork

    Les fonds actifs et SICAV thématiques dédiés aux métaux stratégiques et à l’énergie de transition occupent une position intermédiaire intéressante. Ils combinent une exposition proche de celle des ETF (portefeuille d’actions minières, parfois complété par des dérivés) avec une gestion discrétionnaire : le gérant peut surpondérer ou sous‑pondérer certains sous‑segments (lithium vs terres rares, producteurs intégrés vs développeurs), sortir de positions sujettes à risque ESG ou géopolitique, et utiliser des instruments de couverture.

    Dans nos revues de portefeuilles, nous voyons des fonds qui ont clairement créé de la valeur par rapport à des ETF passifs, notamment en évacuant à temps certains acteurs trop sensibles à la Chine ou à des juridictions à haut risque (RDC pour le cobalt, par exemple) au profit de projets en Australie ou en Amérique du Nord. À l’inverse, nous avons aussi observé des fonds à thème “large” qui diluent l’exposition aux métaux stratégiques dans un panier trop généraliste (énergies renouvelables, infrastructures) et finissent par ne plus vraiment jouer leur rôle de proxy sur les prix des métaux.

    Les contraintes principales sont bien connues : frais de gestion souvent situés entre 1,5 et 2,0 % par an, parfois complétés de commissions de performance ; liquidité généralement quotidienne mais avec des fenêtres de rachat encadrées sur certains véhicules logés en assurance‑vie ; et surtout, une très forte dispersion de qualité entre les gérants. Pour un investisseur soumis à MiFID II et cherchant des solutions conformes UCITS et SFDR (article 8 ou 9), ces fonds sont toutefois souvent plus simples à intégrer dans des allocations conseillées que des titres vifs ou des ETF étrangers.

    Dans la pratique, nous utilisons les fonds actifs spécialisés de deux manières : soit comme complément satellite à un ETF thématique (pour ajouter une couche de sélection humaine dans un même univers), soit comme substitut aux ETF quand la politique d’investissement ou les contraintes internes d’une banque privée limitent l’accès aux ETF de niche. Dans les deux cas, une allocation entre 5 et 10 % du portefeuille actions peut avoir du sens pour un profil équilibré à dynamique.

    Verdict Procyon Metals : Complexité faible à moyenne, risque moyen. Les fonds actifs thématiques sur les métaux stratégiques conviennent bien aux investisseurs qui veulent déléguer la sélection, au prix de frais supérieurs. Ils prennent tout leur sens dans des enveloppes comme l’assurance‑vie ou les contrats de capitalisation, où les ETF spécialisés ne sont pas toujours disponibles, ou quand une gouvernance interne exige un gérant identifié responsable des choix de titres.

    5. Dérivés (futures, options, CFD) : des outils de couverture, pas un cœur de portefeuille

    Dérivés (futures, options, CFD) : des outils de couverture, pas un cœur de portefeuille – trailer / artwork
    Dérivés (futures, options, CFD) : des outils de couverture, pas un cœur de portefeuille – trailer / artwork

    La dernière grande famille de véhicules couvre les dérivés sur métaux : contrats à terme (futures) sur les bourses de matières premières (LME, CME, SGX), options sur ces mêmes contrats ou sur des actions/ETF, ainsi que les CFD proposés par des courtiers grand public. Sur le plan technique, ce sont les instruments les plus précis pour se couvrir contre un mouvement de prix, mais aussi les plus dangereux mal utilisés.

    Les contrats à terme sur cuivre, nickel ou aluminium peuvent servir de proxy pour certaines thématiques de métaux de batterie ou d’alliages, même si l’offre directe de futures sur terres rares reste embryonnaire. Leur usage typique, dans les portefeuilles que nous auditons, consiste à couvrir un risque à court terme (par exemple, un industriel qui anticipe une hausse de prix de nickel sur 6 à 12 mois) plutôt qu’à construire une exposition longue structurelle. Les options sur des titres comme MP Materials ou sur un ETF thématique permettent de limiter le risque de perte à la prime, mais introduisent d’autres subtilités (volatilité implicite, échéances, liquidité).

    Pour un particulier européen, la contrainte principale vient de la réglementation ESMA : limites de levier (généralement 1:5 à 1:10 pour les CFD sur matières premières), appels de marge stricts, et exigences de classification (client de détail vs professionnel). Nous avons vu des cas où une position sur dérivés, censée “protéger” un portefeuille, a en réalité amplifié les pertes à cause d’un mauvais calibrage de taille, d’un roll mal géré ou d’un mouvement de prix violent déclenchant des appels de marge en chaîne.

    Dans un cadre strictement patrimonial, nous considérons que les dérivés sur métaux ou sur ETF thématiques ont un rôle tactique et limité : gestion de risque court terme ou arbitrage spécifique, mais certainement pas socle d’exposition au thème des métaux stratégiques. Pour un investisseur particulier, même sophistiqué, une allocation maximale de 5 % du portefeuille à ce type d’instruments, gérés avec un suivi quotidien, nous paraît largement suffisante.

    Verdict Procyon Metals : Complexité élevée, risque très élevé. Les dérivés sont des outils utiles pour des besoins de couverture précis ou des paris tactiques, à condition d’être suivis de près et de respecter une discipline de taille de position. Ils ne remplacent en aucun cas une exposition de fond via ETF ou actions physiques.

    Comparaison synthétique : complexité, risque et liquidité des 5 canaux

    Une façon simple de résumer ces cinq voies d’accès aux métaux stratégiques est de les positionner sur deux axes : complexité opérationnelle (mise en place, suivi, contraintes réglementaires) et risque global (volatilité, levier, illiquidité, risques opérationnels). Dans nos comités d’allocation, nous utilisons régulièrement une grille de ce type pour arbitrer entre véhicules :

    Canal d’exposition Complexité (1-5) Risque global (1-5) Liquidité pratique Frais typiques Rôle naturel
    Physique (lingots, alliages) 5 5 Faible 0,5–1 %/an + spreads Position marginale, collection / spéculation
    Actions minières / raffineurs 3 4 Élevée Frais courtier + bid/ask Satellite dynamique, levier sur le thème
    ETF thématiques UCITS 1–2 3 Très élevée 0,5–0,7 %/an Cœur d’exposition pour particuliers
    Fonds gérés / SICAV 2–3 3 Moyenne à élevée 1,5–2,0 %/an Alternative déléguée / contrainte ESG
    Dérivés (futures, options, CFD) 5 5 Élevée mais sensible au stress Commissions + financement/marge Couverture ponctuelle, tactique

    Ce qui surprend souvent, lors des ateliers avec des conseillers, c’est que la perception intuitive est presque inversée : beaucoup considèrent le physique comme “sûr” et les ETF comme “complexes”. Dans la pratique, sur l’axe “probabilité de mauvais scénario opérationnel pour un particulier”, c’est exactement l’inverse : les incidents que nous avons dû gérer sur des allocations physiques (stockage, revente, litiges avec le dépositaire, transport transfrontalier) sont de loin les plus problématiques.

    Pour un investisseur européen moyen en 2026, la combinaison qui ressort le plus souvent de nos backtests de portefeuille est la suivante : 10–20 % du portefeuille actions en ETF thématiques métaux stratégiques, complétés, selon le profil de risque, par 5–10 % en actions minières sélectionnées ou en fonds gérés spécialisés. Les trois autres canaux (physique, dérivés, fonds trop généralistes) ne jouent qu’un rôle d’appoint, ou restent réservés à des profils très spécifiques.

    Assembler une allocation concrète en 2026 : trois profils types

    Dans les missions de structuration d’allocation que Procyon Metals conduit pour des particuliers fortunés ou des conseillers indépendants, trois architectures reviennent régulièrement lorsqu’il s’agit d’intégrer les métaux stratégiques à un portefeuille diversifié.

    Profil prudent : la poche “métaux stratégiques” se limite à 5–10 % du portefeuille global, exclusivement via un ou deux ETF UCITS bien diversifiés. Aucun dérivé, aucune exposition physique. C’est typiquement le cas d’un investisseur qui veut bénéficier de la croissance structurelle des chaînes de valeur batterie / éolien / défense, sans accepter des drawdowns excessifs ni suivre l’actualité minière au jour le jour.

    Profil équilibré : la poche monte à 10–15 %, structurée autour d’un ETF cœur (60–70 % de la poche), complété par 1 ou 2 fonds gérés spécialisés ou quelques actions minières spécifiques en surpondération. Le but est de capter le bêta du thème tout en laissant une marge de manœuvre pour du stock‑picking professionnel ou quelques convictions propres (par exemple, sur un producteur clé de terres rares lourdes ou un développeur de lithium géothermique).

    Profil opportuniste : la poche peut atteindre 15–20 % du portefeuille, avec une structure tripartite : ETF UCITS cœur, sélection resserrée d’actions minières et petites positions tactiques en dérivés (options ou futures) pour couvrir ou amplifier certains mouvements. Nous réservons ce type de configuration à des investisseurs expérimentés, disposant d’un horizon long (au moins 7–10 ans) et d’une bonne tolérance aux phases de volatilité majeure, incluant des corrections de moitié de la valeur de la poche sur un cycle complet.

    Dans tous les cas, le principe directeur reste le même : les ETF UCITS thématiques fournissent la charpente, sur laquelle s’ajoutent éventuellement des briques plus sophistiquées. Lorsque cette logique est inversée (beaucoup de dérivés ou de titres vifs, peu ou pas de socle ETF), nous constatons systématiquement une sensibilité accrue aux mauvaises surprises et une dispersion de performance énorme entre investisseurs de profils pourtant similaires.

    Contraintes réglementaires et de conformité : ce qui bloque (ou simplifie) en Europe

    L’un des angles morts fréquents des discussions sur les métaux stratégiques est la réalité réglementaire à laquelle sont confrontés les investisseurs européens. Pour un particulier, la question n’est pas seulement “quel métal” ou “quel producteur”, mais aussi “quel véhicule est effectivement accessible et conforme dans son cadre juridique”.

    Les ETF UCITS répondent très bien à cette contrainte : documents d’informations clés (DIC) conformes PRIIPs, encadrement strict de la gestion des risques, séparation des actifs, reporting réglementaire standardisé. Pour un conseiller soumis à MiFID II, ils sont faciles à intégrer dans des grilles de recommandation et des tests d’adéquation. À l’inverse, certains ETF étrangers (non‑UCITS, libellés en USD uniquement) ou produits structurés exotiques sur métaux peuvent se heurter à des barrières de distribution ou à des limitations de conseil.

    Côté physique, au‑delà des aspects douaniers et fiscaux, la principale contrainte pour les métaux stratégiques est la conformité aux règles REACH (enregistrement, évaluation, autorisation et restriction des substances chimiques) et, pour certains métaux ou alliages, à des régimes d’exportation spécifiques. Nous avons déjà accompagné des clients confrontés à des blocages de transport ou à des coûts de mise en conformité inattendus pour des mouvements transfrontaliers de matériaux considérés comme sensibles ou dangereux.

    Les dérivés, eux, sont fortement encadrés par ESMA et les autorités nationales : limitation du levier pour les clients de détail, marges réglementaires, exigences de reporting EMIR. Certains courtiers limitent d’eux‑mêmes l’accès à certains contrats (par exemple futures sur métaux plus illiquides) pour les clients non professionnels, afin de réduire leur propre risque opérationnel.

    Enfin, les fonds gérés et SICAV spécialisés offrent souvent un compromis appréciable pour les institutions et les conseillers : conformité UCITS, intégration dans les systèmes de reporting patrimonial, classification SFDR (article 8 ou 9 pour les fonds orientés transition énergétique) permettant de répondre à des objectifs de durabilité. Le coût de cette simplification reste cependant une couche de frais supérieure à celle des ETF.

    Scénarios 2026–2030 : dans quels cas chaque véhicule brille… ou casse

    Pour juger de la robustesse de chaque canal d’exposition, Procyon Metals teste systématiquement les portefeuilles sur plusieurs scénarios à cinq ans, en jouant notamment sur trois axes : tensions géopolitiques, vitesse de transition énergétique et innovation technologique (substitution de métaux, nouvelles chimies de batteries, recyclage massif).

    Dans un scénario de forte escalade géopolitique impliquant des quotas d’exportation renforcés sur les terres rares et certains métaux critiques, les prix spot peuvent exploser, mais ce sont surtout les producteurs intégrés et les ETF qui les agrègent qui captent la valeur, à condition que les actifs sous‑jacents ne soient pas eux‑mêmes paralysés par des restrictions. L’exposition physique peut, dans ce cas, théoriquement offrir des gains exceptionnels, mais la liquidité de sortie devient problématique si les flux physiques sont contrôlés.

    Dans un scénario de ralentissement temporaire de la transition énergétique (retard sur les ventes de VE, pression politique contre les subventions), les prix des métaux de batterie souffriront probablement, entraînant une forte correction des actions minières les plus cycliques. Dans ce contexte, les ETF et fonds gérés diversifiés ont un amortisseur naturel : ils peuvent ajuster la composition sectorielle, se tourner vers des producteurs moins dépendants d’un seul usage (par exemple des groupes dont une partie des revenus vient de la céramique, de l’électronique ou de la défense), et réduire l’exposition la plus spéculative.

    Enfin, dans un scénario d’innovation technologique de rupture – par exemple un changement de chimie qui réduit significativement la dépendance à un métal précis – l’exposition trop concentrée (physique ou via quelques juniors spécialisées) peut subir un choc permanent de valeur. Les portefeuilles construits autour d’ETF et de fonds diversifiés s’adapteront plus facilement à cette nouvelle donne via les rééquilibrages d’indice et les choix actifs des gérants.

    Dans tous ces scénarios, un point reste constant : les dérivés ne jouent un rôle sain que comme outil de gestion de risque, pas comme vecteur principal d’exposition. Les portefeuilles qui résistent le mieux dans nos stress tests sont ceux qui considèrent les ETF UCITS comme colonne vertébrale, complétés par des actions ou fonds actifs triés sur le volet, et qui cantonnent physique et dérivés à des poches expérimentales strictement contrôlées.

    Conclusion : prioriser la structure avant le métal

    L’expérience de Procyon Metals sur les dernières années confirme un enseignement simple : lorsque des portefeuilles exposés aux métaux stratégiques dysfonctionnent, ce n’est généralement pas à cause d’une “mauvaise” vue macro sur le néodyme, le lithium ou le cobalt, mais parce que la structure des véhicules choisis est mal adaptée au profil de l’investisseur. Trop de physique, trop de dérivés, trop de concentration sur quelques juniors mal financées ; pas assez de socle ETF robuste, pas assez de discipline sur les tailles de position.

    En 2026, pour un particulier européen ou un conseiller patrimonial, la hiérarchie est claire : 1) ETF UCITS thématiques comme pilier d’exposition, 2) actions minières sélectionnées et/ou fonds gérés spécialisés en renfort, 3) dérivés et physique seulement en périphérie, avec des montants limités et une gouvernance stricte. C’est cette architecture, plutôt que la chasse au “métal miracle”, qui détermine la résilience d’un portefeuille aux cycles industriels, aux chocs géopolitiques et aux changements de réglementation.

    Les prochaines années seront probablement marquées par une demande soutenue en métaux stratégiques, portée par l’électrification, le numérique et la défense. Mais l’histoire récente a montré à quel point ces marchés peuvent être violents, dans un sens comme dans l’autre. Construire une exposition intelligente aux métaux stratégiques ne consiste pas à prédire chaque pic et chaque creux, mais à choisir des véhicules adaptés, alignés sur les contraintes réglementaires européennes, la sophistication de l’investisseur et la capacité à absorber la volatilité sans compromettre le reste du patrimoine. Sur ce terrain, la structure compte au moins autant que le métal lui‑même.

  • Pourquoi les métaux stratégiques ne sont pas une solution miracle pour devenir riche vite

    Pourquoi les métaux stratégiques ne sont pas une solution miracle pour devenir riche vite

    Chez Procyon Metals, l’attention portée aux métaux stratégiques part d’un point très opérationnel : sécuriser l’approvisionnement, respecter les contraintes réglementaires croissantes et maintenir la continuité industrielle, dans un contexte où certaines hausses récentes ont été aussi spectaculaires que déstabilisantes. Les épisodes de tensions sur les terres rares chinoises, le short squeeze sur le nickel au LME ou encore la hausse de près de +150 % de l’argent en 2025 ont laissé des traces dans les budgets achats, les contrats d’approvisionnement et les discussions avec les parties prenantes internes. À chaque fois, la même question est revenue en filigrane : ces métaux sont-ils un « raccourci » pour devenir riche vite, ou un facteur de risque systémique pour la supply chain et la conformité réglementaire ?

    Ce briefing public vise à clarifier ce qui relève des faits (cadres de criticité, dynamiques de marché, paramètres techniques) et ce qui relève de l’interprétation (impacts possibles sur les opérations, la gouvernance et la gestion de risque). L’objectif n’est pas de juger les acteurs qui cherchent à capter ces mouvements, mais d’examiner en quoi l’illusion du « devenir riche vite » entre en collision avec la réalité de cycles miniers longs, de réglementations de plus en plus intrusives et de chaînes d’approvisionnement déjà sous tension.

    • Les hausses récentes sur certains métaux stratégiques ont été « spectaculaires, donc tactiquement plus exigeantes », avec un rôle central des flux spéculatifs.
    • Les métaux dits stratégiques s’inscrivent dans des cadres réglementaires de criticité (UE, États-Unis, autres juridictions) qui ajoutent contraintes, contrôles et incertitudes.
    • Les cycles miniers se comptent en décennies, alors que les pics de prix se jouent parfois en quelques semaines, ce qui rend illusoire un schéma de « richesse rapide » généralisable.
    • Une part critique de l’offre (argent, lithium, certains métaux rares) dépend de productions secondaires ou de projets encore non rentables « aux prix actuels ».
    • Pour la supply chain, l’enjeu central n’est pas la spéculation, mais la continuité industrielle sous fortes contraintes réglementaires et géopolitiques.

    FACTS : périmètre, cadres de criticité et données de marché

    1. Ce que recouvrent « métaux stratégiques » et matières premières critiques

    Les « métaux stratégiques » ne constituent pas une catégorie juridique universelle, mais recoupent plusieurs listes publiques de matières premières critiques. L’Union européenne maintient une liste de matières premières critiques et stratégiques, mise à jour dans le cadre de sa réglementation sur les matières premières critiques. Les États-Unis s’appuient sur différents instruments (notamment le Defense Production Act et des listes du Department of Energy et de l’USGS) pour identifier des matériaux cruciaux pour l’énergie, la défense et l’industrie.

    Dans ces cadres, sont généralement considérés comme critiques ou stratégiques :

    • Les métaux pour la transition énergétique : cuivre, nickel, cobalt, lithium, certains éléments pour batteries et aimants permanents.
    • Les métaux précieux à usage industriel significatif : argent, platine, palladium, parfois rhodium.
    • Les terres rares et certains métaux spéciaux utilisés dans l’électronique, les aimants, l’aéronautique et la défense.
    • Les matériaux pour la production et le transport d’électricité (aluminium, cuivre, certains alliages spécifiques).

    Le caractère « stratégique » est défini par une combinaison de critères : importance pour des objectifs de politique publique (transition énergétique, défense, numérique) et risque élevé de disruption d’approvisionnement (concentration géographique, risques politiques, complexité technique de la substitution).

    2. Des hausses de prix spectaculaires, tirées en partie par les flux spéculatifs

    L’année 2025 illustre la nature explosive des marchés de métaux. L’argent a enregistré une performance de l’ordre de +150 %, signant sa meilleure année depuis 1979. Cette progression ne s’explique pas uniquement par la demande industrielle ou un déficit d’offre ; les flux vers les produits indiciels (ETP) ont joué un rôle important dans l’accélération de la hausse, notamment via l’afflux d’acheteurs particuliers.

    Des maisons de gestion comme BNP Paribas Wealth Management ont qualifié les métaux précieux de « spectaculaires, donc tactiquement plus exigeants », en soulignant que des phases de hausse très rapides ont été suivies de corrections brutales lorsque les flux spéculatifs se sont inversés. L’or a connu des mécaniques comparables, avec un consensus haussier très marqué, également soutenu par des afflux de petits porteurs.

    Ces caractéristiques font des métaux précieux et d’une partie des métaux stratégiques des actifs où la contribution des flux financiers (ETP, dérivés, arbitrages quantitatifs) peut dépasser, sur certaines périodes, le poids des fondamentaux physiques (production, stocks, consommation industrielle).

    3. Architecture industrielle : cycles miniers longs et dépendances de co‑produit

    La structure industrielle des métaux stratégiques repose sur des cycles miniers qui se déploient sur plusieurs décennies. Un projet typique en amont suit généralement :

    • Une phase d’exploration de l’ordre de 2 à 5 ans, souvent plus longue dans les juridictions à réglementation environnementale poussée.
    • Un développement (études, permis, financement) de 3 à 7 ans.
    • Une construction de 2 à 4 ans pour les grands projets.
    • Une phase de production qui peut s’étendre sur 20 à 30 ans, avec des extensions possibles.

    Dans le cas de l’argent, les données sectorielles montrent que plus de 70 % de l’offre minière provient de productions secondaires, en tant que sous-produit de mines d’or, de zinc ou de cuivre. Autrement dit, l’offre d’argent dépend très largement des décisions d’investissement prises dans d’autres chaînes de valeur métalliques, et non de la seule dynamique du prix de l’argent.

    Pour le lithium, des analyses sectorielles convergent sur un constat : « un tiers de l’offre nécessaire d’ici 2030 n’est pas rentable aux prix actuels ». Ce point factuel est central. Il signifie que, pour que les projets aujourd’hui identifiés soient mis en production, une amélioration significative de l’économie de projet est nécessaire, que ce soit par les prix, les coûts, les technologies ou les incitations publiques.

    La volatilité extrême des métaux stratégiques rend ces actifs particulièrement exigeants pour les investisseurs particuliers.
    La volatilité extrême des métaux stratégiques rend ces actifs particulièrement exigeants pour les investisseurs particuliers.

    4. Coûts, marges et objectifs de prix publiés

    Les documents de recherche récents mettent également en avant quelques repères chiffrés :

    • Les coûts complets (AISC) de l’argent ont été signalés autour de 19,7 USD l’once, au plus haut depuis plus de dix ans, soutenus par la hausse des prix observée en 2025.
    • BNP Paribas a communiqué un objectif de prix à 12 mois pour le cuivre à 14 000 USD par tonne, en lien avec le rôle clé du métal dans l’électrification, la production d’électricité et l’IA, dans un contexte d’offre contrainte.

    Ces repères chiffrés sont des constats à un instant donné, issus de modèles et d’hypothèses propres aux émetteurs. Ils ne constituent pas des garanties de trajectoire de prix. Leur intérêt, dans une lecture supply chain, est de souligner le décalage structurel entre des coûts de production en hausse et des marchés où les pics de prix peuvent être amplifiés (dans un sens comme dans l’autre) par des flux financiers rapides.

    5. Dépendances géographiques et reconnaissance politique de la criticité

    Plusieurs constats géopolitiques sont désormais bien établis :

    • L’Europe reste fortement dépendante de la Chine pour l’approvisionnement en terres rares, aimants permanents et certains matériaux de batteries.
    • Des pays producteurs clés (par exemple en Amérique latine ou en Afrique) ont renforcé ou envisagent de renforcer leurs régimes de taxes, royalties et obligations de transformation locale sur les métaux stratégiques.
    • Les grandes économies (Union européenne, États-Unis, Chine, Japon, Corée du Sud) ont toutes intégré, à des degrés divers, les métaux stratégiques dans leur politique industrielle, énergétique ou de défense.

    Bank of America a mis en avant « une reconnaissance croissante par les gouvernements de l’importance stratégique des métaux et de l’exploitation minière » comme l’un des vents favorables structurels pour le secteur. Ce même mouvement de reconnaissance se traduit cependant par une densification réglementaire : contrôles d’exportation, procédures d’autorisation plus lourdes, obligations ESG plus détaillées, examens renforcés des investissements étrangers ou des acquisitions de sites miniers.

    INTERPRETATION : pourquoi la logique « devenir riche vite » entre en collision avec la réalité réglementaire et industrielle

    1. Volatilité spéculative vs. temps long de l’industrie

    Dans la mesure où les hausses extrêmes de l’argent, de certains métaux de batteries ou de métaux précieux ont été amplifiées par des flux spéculatifs (ETP, options, arbitrages court terme), l’horizon de ces mouvements se mesure souvent en jours ou en mois. À l’inverse, la capacité réelle d’augmenter l’offre – ouvrir une nouvelle mine, moderniser une raffinerie, construire une fonderie – se joue sur des horizons de 5, 10 ou 20 ans.

    Ce décalage structurel signifie que, même si des épisodes de gains rapides existent, ils relèvent davantage de la spéculation de timing sur un instrument financier lié aux métaux que de la réalité industrielle de la filière. Les professionnels de la supply chain qui ont été exposés à ces pics de marché le constatent : les budgets d’achat explosent, certains fournisseurs tentent de renégocier ou de rationner les volumes, et les risques de rupture augmentent, alors même que les capacités physiques n’ont quasiment pas changé.

    Pour les acteurs industriels, la logique de court terme « devenir riche vite » sur le métal en tant qu’actif financier se heurte à la nécessité de maintenir la production, honorer les contrats clients et respecter des exigences de conformité qui, elles, ne se synchronisent pas avec la volatilité quotidienne des prix.

    2. Quand la spéculation financière fragilise la sécurité d’approvisionnement

    Les épisodes de tension extrême – qu’il s’agisse des restrictions d’exportation de terres rares au début des années 2010, du stress sur le nickel au LME ou de la flambée de l’argent en 2025 – ont un point commun : ils déclenchent des comportements de stockage défensif, des achats paniques et parfois des arbitrages opportunistes dans la chaîne de valeur.

    Des cycles longs et une chaîne d’approvisionnement complexe expliquent pourquoi les métaux stratégiques ne sont pas un raccourci vers la richesse.
    Des cycles longs et une chaîne d’approvisionnement complexe expliquent pourquoi les métaux stratégiques ne sont pas un raccourci vers la richesse.

    Dans les audits menés par Procyon Metals auprès de grandes chaînes d’approvisionnement industrielles, plusieurs effets récurrents apparaissent lorsqu’un métal stratégique devient la « star » spéculative du moment :

    • Augmentation brutale des appels de marge et tensions de trésorerie pour les intermédiaires qui gèrent du stock physique (négociants, transformateurs).
    • Dégradation des engagements logistiques (retards, priorisation de certains clients au détriment d’autres, reports de livraison) lorsque des lots sont réalloués vers les segments les plus rémunérateurs à court terme.
    • Pression accrue sur les équipes achats et risques pour justifier des écarts budgétaires, avec parfois un glissement de la gouvernance (décisions plus réactives, moins structurées).

    Ces effets montrent que, chaque fois que la narration publique sur un métal bascule vers l’idée de « solution miracle pour s’enrichir vite », la chaîne d’approvisionnement correspondante se retrouve exposée à un niveau supérieur de volatilité opérationnelle et de complexité contractuelle, sans que les fondamentaux de long terme aient nécessairement changé.

    3. Criticité réglementaire : l’autre face de la médaille des hausses de prix

    La reconnaissance politique de la criticité des métaux – que ce soit via les listes européennes de matières premières critiques, les programmes américains autour du Defense Production Act ou les stratégies chinoises de montée en gamme – a une double conséquence :

    • Elle renforce les attentes de soutien public, de sécurisation des projets miniers et de création de capacités locales de transformation.
    • Elle accroît en parallèle la probabilité de mesures restrictives : contrôles d’exportation, obligations de stockage stratégique, exigences accrues de traçabilité et de conformité ESG, surveillance renforcée des acquisitions d’actifs.

    Dans un scénario où un métal devient le symbole d’un enrichissement rapide, cette visibilité accrue peut accélérer les décisions politiques. Les autorités peuvent chercher à « reprendre la main » sur une ressource jugée stratégique, par exemple en durcissant les conditions d’exportation ou en modifiant le régime fiscal. Dans ce cas, des gains financiers réalisés sur quelques trimestres peuvent être neutralisés ou renversés par un changement réglementaire soudain, alors que les chaînes industrielles doivent continuer à fonctionner dans le nouveau cadre, quoi qu’il arrive.

    4. Coûts, marges et vulnérabilité aux retournements de cycle

    Les données de coûts complets (AISC) autour de 19,7 USD l’once pour l’argent illustrent une situation fréquente : lorsque les prix sont élevés, les marges paraissent confortables et attirent l’attention médiatique. Mais ces marges sont mécaniquement compressées dès que les prix reculent, ce qui peut fragiliser la capacité de certains producteurs à maintenir leurs niveaux d’investissement et de maintenance.

    Dans la mesure où un tiers de l’offre de lithium nécessaire d’ici 2030 n’est pas rentable « aux prix actuels », toute stratégie de développement de capacité repose sur l’hypothèse implicite de prix suffisants à moyen-long terme, d’aides publiques, ou d’innovations technologiques permettant de réduire les coûts. Si ces hypothèses ne se matérialisent pas, des projets restent sur étagère, ce qui peut entretenir des tensions récurrentes sur les prix et alimenter à nouveau des épisodes spéculatifs.

    Pour la supply chain, ces dynamiques signifient que les discours simplificateurs – « il suffit de se positionner sur le métal X pour profiter de la transition énergétique » – sous-estiment la réalité des arbitrages : risque de voir des projets annulés ou retardés, exposition à des juridictions à gouvernance instable, complexité ESG, et dépendance aux décisions fiscales ou réglementaires de quelques États clés.

    Les tensions géopolitiques et la concentration de la production de métaux stratégiques ajoutent un risque systémique pour les investisseurs.
    Les tensions géopolitiques et la concentration de la production de métaux stratégiques ajoutent un risque systémique pour les investisseurs.

    5. Fragmentation des vecteurs d’exposition et complexité pour la gouvernance

    Une autre dimension peu visible dans le discours « devenir riche vite » est la fragmentation des vecteurs d’exposition aux métaux stratégiques :

    • Métal physique (barres, lingots, concentrés ou produits finis), soumis à des contraintes de logistique, d’assurance, de stockage et de qualité.
    • Producteurs miniers et transformateurs, dont la performance dépend autant de la courbe des prix que de la qualité des actifs, de la structure de coûts, des enjeux sociaux et environnementaux, et de la stabilité politique des pays hôtes.
    • Produits indiciels et dérivés (ETP, futures, options), qui introduisent une couche additionnelle de risques financiers (liquidité, roll, tracking error) sans accès direct au flux physique.

    Dans les grands groupes industriels suivis par Procyon Metals, la gouvernance autour de ces différents vecteurs est souvent répartie entre plusieurs fonctions : achats matières, trésorerie, gestion des risques, direction durable, juridique. Plus la complexité des instruments augmente, plus la coordination devient critique. Un récit public centré sur la promesse de gains rapides masque cette réalité organisationnelle : exposer une entreprise à des métaux stratégiques via différents canaux est un exercice de gestion de risques à part entière, et non un pari unidimensionnel sur « un métal qui monte ».

    WHAT TO WATCH : signaux réglementaires et industriels à surveiller

    Plusieurs familles de signaux se révèlent structurantes pour anticiper les évolutions à venir sur les métaux stratégiques et leur interaction avec l’illusion du « devenir riche vite » :

    • Évolutions des listes de matières premières critiques : révisions des listes européennes, américaines ou asiatiques, ajout ou retrait de métaux, introduction de cibles chiffrées de capacité domestique.
    • Contrôles d’exportation et politiques de quotas : nouvelles mesures sur les terres rares, le graphite, le lithium, le gallium, le germanium ou d’autres métaux clés, ainsi que leur mise en œuvre concrète aux frontières.
    • Flux nets sur les ETP et produits dérivés liés aux métaux : phases d’afflux massif de capitaux particuliers ou institutionnels vers des produits indexés sur l’argent, l’or, le cuivre ou le lithium, souvent précurseurs de phases de volatilité accrue.
    • Décisions sur les grands projets miniers : annonces de mises en sommeil, de retards, de surcoûts majeurs, ou à l’inverse de lancements de projets de grande taille dans des juridictions critiques pour la transition énergétique.
    • Durcissement ou assouplissement des cadres ESG et de traçabilité : nouvelles obligations de diligence raisonnable, exigences de transparence sur l’origine des métaux, dispositifs de type passeport produit.
    • Stratégies de stockage public : constitution ou déstockage de réserves stratégiques de métaux par des États, qui peuvent modifier temporairement l’équilibre apparent offre/demande.

    L’expérience de terrain montre que les grands retournements de narratif – du métal perçu comme « eldorado spéculatif » au métal géré comme « risque stratégique » – sont souvent précédés de signaux faibles dans ces catégories, bien avant que les cours ne reflètent pleinement le changement de régime.

    Note sur la méthodologie Procyon Metals L’analyse proposée s’appuie sur une veille continue des textes et projets réglementaires portant sur les matières premières critiques (Union européenne, États-Unis, grands pays producteurs), couplée à un suivi des indicateurs de marché publics (rapports sectoriels, données de flux, publications des grandes maisons de recherche). Cette lecture est ensuite croisée avec l’étude détaillée des spécifications techniques des usages finaux (batteries, réseaux électriques, électronique de puissance, catalyse) afin d’évaluer, métal par métal, les zones de vulnérabilité réelle des chaînes d’approvisionnement.

    Conclusion

    Les métaux stratégiques occupent désormais une place centrale dans les politiques publiques de transition énergétique et de souveraineté industrielle, mais cette centralité ne les transforme pas en « solution miracle » pour s’enrichir rapidement. Les données de marché récentes – argent en hausse spectaculaire, lithium structurellement sous tension, cuivre au cœur des scénarios d’électrification – confirment surtout la coexistence de cycles financiers très courts avec des cycles industriels extrêmement longs.

    Pour les chaînes d’approvisionnement, la vraie ligne de fracture ne se situe pas entre « gagner » ou « manquer » le prochain rally haussier, mais entre des approches qui intègrent la complexité réglementaire, géopolitique et technique des métaux stratégiques, et d’autres qui la sous-estiment. Dans ce contexte, l’illusion du « devenir riche vite » tend à déplacer l’attention vers la spéculation, alors que les arbitrages structurants portent sur la résilience des approvisionnements, la conformité et la soutenabilité des projets. La feuille de route reste largement écrite par une surveillance active des signaux faibles réglementaires et industriels qui redessineront, métal par métal, les contours de la criticité et de la valeur dans les années à venir.

  • Faut‑il choisir l’or ou les métaux stratégiques pour se protéger de l’inflation ?

    Faut‑il choisir l’or ou les métaux stratégiques pour se protéger de l’inflation ?

    Chez Procyon Metals, la question de l’arbitrage entre or et métaux stratégiques n’est pas théorique. Elle arrive désormais directement dans les comités achats, trésorerie et risques. D’un côté, un or qui a franchi le seuil des 5 000 $ l’once en février 2026, soutenu par des achats soutenus des banques centrales et un environnement de taux réels bas. De l’autre, des métaux comme le lithium, le cobalt ou les terres rares qui ont vu leurs prix progresser encore plus vite, dans un contexte de déficits d’offre, de quotas chinois et de réglementation américaine et européenne de plus en plus intrusive.

    Plusieurs épisodes récents ont été des électrochocs opérationnels. La grève sur Tenke Fungurume en 2025 a mis en tension l’approvisionnement en cobalt de plusieurs chaînes batteries. Les quotas d’exportation chinois sur certaines terres rares au premier trimestre 2026 ont déstabilisé en quelques semaines des fabricants d’aimants permanents en Europe. En parallèle, la montée quasi continue de l’or sur 2025‑2026 a rassuré les trésoreries, tout en révélant une déconnexion partielle avec l’inflation très concrète des coûts de composants industriels.

    Ce briefing vise à clarifier, de manière neutre, ce qui relève de la mécanique macroéconomique (or), de l’inflation industrielle liée aux métaux stratégiques, du droit (IRA, CRMA, quotas, codes miniers) et des réalités supply chain. La structure distingue volontairement les éléments factuels (FACTS), leur lecture opérationnelle (INTERPRETATION) et les signaux à suivre (WHAT TO WATCH), afin de cadrer le débat sans prescrire de stratégie particulière.

    • Changement clé : entre 2024 et 2026, l’or et plusieurs métaux stratégiques ont fortement progressé, mais pour des raisons différentes : incertitude macro et achats de banques centrales pour l’or, explosion de la demande IA/EV/défense et contraintes d’offre pour les métaux.
    • Périmètre : l’or joue surtout un rôle de réserve financière liquide, alors que lithium, cobalt, nickel, cuivre, terres rares et tungstène sont des intrants physiques critiques pour batteries, aimants et électronique de puissance, avec des chaînes concentrées en Chine et en RDC.
    • Opérations : l’or est simple à stocker et à comptabiliser, mais son lien avec l’inflation industrielle est indirect. Les métaux stratégiques sont plus corrélés aux coûts de production, au prix d’une volatilité élevée, de contraintes de traçabilité et d’une forte exposition réglementaire.
    • Limites de lecture : les performances de prix 2024‑2026 et les projections de banques ou d’analystes ne constituent pas des garanties pour l’avenir ; la trajectoire dépendra largement de décisions politiques, de la vitesse de déploiement des projets miniers et de la conjoncture macro.

    FACTS

    1. Contexte macroéconomique 2024‑2026 et trajectoire de l’or

    Entre 2024 et 2026, la plupart des économies avancées restent confrontées à une inflation supérieure à l’objectif de 2 %, avec des niveaux de l’ordre de 3‑4 % en Europe selon les statistiques publiées. Dans le même temps, plusieurs banques centrales (notamment la Réserve fédérale américaine et la Banque centrale européenne) ont amorcé des baisses de taux après le cycle de resserrement de 2022‑2023, ramenant les taux réels à des niveaux faibles, voire négatifs sur certaines maturités.

    Dans cet environnement, l’or a connu une séquence de revalorisation rapide. Des données de marché indiquent une hausse d’environ 30 % entre août et octobre 2025, suivie d’une progression cumulée de l’ordre de 65 % sur l’année 2025 et d’environ 40 % supplémentaires en 2026 (en année à date), avec un franchissement du seuil des 5 000 $ l’once en février 2026. Plusieurs établissements internationaux, comme Goldman Sachs, ont révisé à la hausse leurs objectifs de cours pour la fin 2026, tout en soulignant un éventail de scénarios très large en cas de choc géopolitique ou de stagflation.

    Les banques centrales ont renforcé ce mouvement. Des estimations issues de banques d’investissement font état d’achats de l’ordre de 80 tonnes par mois en 2025‑2026 pour l’ensemble des banques centrales, avec un rôle particulièrement visible de la Chine, de l’Inde, de la Russie et de plusieurs pays émergents. Historiquement, l’or a souvent servi de réserve de valeur en période de dépréciation monétaire ou de stress financier, même si sa performance réelle sur plusieurs décennies est inférieure à celle des actions mondiales.

    Sur le plan logistique, l’or bénéficie de standards de marché bien établis (barres « good delivery » de la LBMA, réseau de raffineries et de chambres fortes) et n’est pas soumis aux mêmes régimes de contrôle que des matériaux à usage dual ou strictement militaire. Cette simplicité opérationnelle explique son rôle traditionnel dans la gestion de liquidités de crise et des réserves officielles.

    2. Métaux stratégiques : périmètre, usages finaux et dynamique de demande

    Dans ce briefing, l’expression « métaux stratégiques » couvre principalement le lithium, le cobalt, le nickel, le cuivre, les terres rares (en particulier le néodyme et le dysprosium utilisés dans les aimants permanents à haute performance) et certains métaux de spécialité comme le tungstène. Ces matériaux sont au cœur de la transition énergétique et de l’infrastructure numérique : batteries de véhicules électriques, stockage stationnaire, moteurs et génératrices d’éoliennes, GPU et serveurs pour l’IA, capteurs et systèmes de guidage dans la défense.

    Les analyses de cabinets spécialisés indiquent que la demande de lithium liée aux batteries EV a progressé d’environ 30 % par an sur la période récente, avec un effet d’entraînement sur le cobalt et le nickel utilisés dans certaines chimies de cathodes. Les terres rares pour aimants (notamment néodyme–praséodyme et dysprosium) ont également vu leur consommation augmenter, tirée à la fois par le déploiement des véhicules électriques et des applications de défense et d’électronique de puissance. Les projections pour 2026 évoquent des déficits d’offre de l’ordre de 20 % pour le lithium et 15 % pour certaines terres rares, à demande constante.

    À la différence de l’or, dont l’usage industriel reste marginal au regard de sa fonction de réserve, ces métaux sont intégrés directement dans les bill of materials de l’automobile, de l’aéronautique, des data centers et de l’armement. Leur comportement de prix reflète donc à la fois l’équilibre offre‑demande physique et l’inflation des coûts énergétiques et logistiques affectant la production minière et le raffinage.

    3. Prix récents et chocs d’offre sur les métaux stratégiques

    Les données de marché pour 2025‑2026 montrent des hausses de prix significativement supérieures à celles de l’or sur plusieurs métaux stratégiques. Des indices spécialisés rapportent par exemple une progression d’environ 120 % pour le lithium en 2026 (en année à date), de l’ordre de 80 % pour le cobalt, et un prix spot du néodyme autour de 85 000 $ la tonne en janvier 2026, soit environ 40 % de plus qu’en 2025. Certains épisodes, comme un bond de l’ordre de 150 % du lithium spot au quatrième trimestre 2025, ont été directement liés à des annonces de retards de projets et à des tensions logistiques.

    Plusieurs chocs d’offre documentés ont renforcé ces tensions. La mine de Tenke Fungurume en République démocratique du Congo, l’un des plus grands sites mondiaux de cobalt, a connu une grève en 2025 qui aurait réduit la production d’environ 15 % sur l’année selon des informations de presse, dans un contexte où la RDC concentre déjà une part majoritaire de l’extraction mondiale de cobalt. En parallèle, les quotas d’exportation chinois sur certaines terres rares, introduits au premier trimestre 2026, ont réduit d’environ 20 % les volumes autorisés vers les États‑Unis et l’Union européenne pour certains oxydes comme le NdPr, avec des hausses de prix de l’ordre de 25‑30 % dans les semaines suivantes.

    Illustration comparative entre l’or et les métaux stratégiques comme protection contre l’inflation.
    Illustration comparative entre l’or et les métaux stratégiques comme protection contre l’inflation.

    Ces mouvements ont mis en lumière la capacité de quelques projets ou décisions politiques ciblées à redessiner la courbe de coûts globale sur des marchés déjà étroits en liquidité, comparativement au marché de l’or largement standardisé et profond.

    4. Concentration géographique des chaînes de valeur et projets clés

    La chaîne de valeur des métaux stratégiques est nettement plus concentrée que celle de l’or. Pour plusieurs segments (raffinage de lithium, séparation de terres rares, production d’aimants), la Chine représente entre 80 et 90 % des capacités mondiales, d’après les rapports techniques publiés par les agences gouvernementales et les cabinets de conseil. La RDC domine l’extraction de cobalt, tandis que quelques pays comme l’Australie, le Chili, l’Argentine et le Canada jouent un rôle clé dans le lithium, le nickel et le cuivre.

    Hors Chine et RDC, quelques actifs structurants concentrent une large partie des volumes disponibles pour les chaînes d’approvisionnement cherchant à réduire leur exposition géopolitique : Pilgangoora et Greenbushes pour le lithium en Australie, Mt Weld (Lynas) et Mountain Pass (MP Materials) pour les terres rares, Raglan pour le nickel au Canada, Oyu Tolgoi pour le cuivre en Mongolie, ou encore le salar de Hombre Muerto pour le lithium en Argentine. Plusieurs de ces projets sont en phase de montée en puissance ou d’extension de capacité autour de 2026, souvent avec un soutien public (États‑Unis, Australie, Union européenne) ou des contrats avec des groupes automobiles et technologiques.

    Des contraintes locales pèsent toutefois sur ces développements : tensions sur l’eau à Mountain Pass, capacité logistique des ports australiens pour le lithium, renégociation fiscale autour de Mutanda ou Tenke en RDC, inflation domestique élevée en Argentine. Ces paramètres créent un risque de retard récurrent entre les annonces de capacité et la disponibilité réelle de volumes « compliance‑ready » pour les grandes chaînes industrielles.

    5. Cadre réglementaire et politique : Chine, IRA, CRMA, codes miniers

    Sur le plan réglementaire, plusieurs textes adoptés ou renforcés entre 2024 et 2026 structurent les arbitrages entre or et métaux stratégiques. En Chine, des quotas d’exportation sur certaines terres rares sont appliqués depuis le 1er mars 2026, avec une réduction d’environ 20 % des volumes autorisés vers les marchés américain et européen pour certains oxydes. Ces mesures sont justifiées par des motifs de sécurité nationale et s’inscrivent dans une tendance plus large de contrôle des exportations sur les technologies sensibles.

    Aux États‑Unis, l’Inflation Reduction Act (IRA) et en particulier la section 30D encadrent l’éligibilité des véhicules électriques aux crédits d’impôt, avec des exigences croissantes de contenu en « minerais critiques » non originaires de « foreign entities of concern ». Des documents d’orientation publiés par le département du Trésor et le département de l’Énergie évoquent une cible d’avantages fiscaux pouvant atteindre 40 % du coût de certains composants pour les chaînes éligibles et un seuil de l’ordre de 15 % de contenu provenant d’entités jugées sensibles au‑delà duquel l’avantage fiscal est remis en cause.

    Dans l’Union européenne, le Critical Raw Materials Act (CRMA), entré en vigueur début 2026, fixe notamment un objectif de 10 % de l’approvisionnement annuel de l’UE en matières premières critiques provenant de l’extraction domestique d’ici 2030, et prévoit des procédures de permis accélérées pour certains projets jugés stratégiques. Le texte prévoit également des obligations de suivi et de résilience des chaînes d’approvisionnement, assorties de sanctions pouvant aller jusqu’à un pourcentage du chiffre d’affaires en cas de non‑respect de certaines obligations déclaratives ou de gestion des risques.

    En République démocratique du Congo, la révision du Code minier de 2025 a augmenté la fiscalité sur le cobalt, avec une hausse de l’ordre de 10 points de pourcentage sur certains prélèvements, et une période de transition d’environ 12 mois. En Australie, une stratégie nationale sur les minéraux critiques adoptée sur 2024‑2026 prévoit un volume de subventions publiques d’environ 1 milliard de dollars australiens, ainsi que des accords de fourniture avec des partenaires de défense, en particulier américains.

    Carte des principaux pôles mondiaux d’extraction et de raffinage des métaux stratégiques.
    Carte des principaux pôles mondiaux d’extraction et de raffinage des métaux stratégiques.

    En parallèle, les régulations de traçabilité montent en puissance : règlement européen sur les batteries et « Battery Passport » prévu à l’horizon 2027, exigences d’audits pour l’IRA, référentiels ESG renforcés chez de nombreux donneurs d’ordre. Ces dispositifs visent spécifiquement les chaînes de métaux stratégiques, et beaucoup moins l’or, déjà encadré par des standards industriels (LBMA, normes de raffinerie) mais moins ciblé par des textes orientés climat ou technologies critiques.

    6. Outils de marché et pratiques observées

    Sur le plan financier, l’or dispose de marchés dérivés extrêmement liquides (futures et options sur COMEX, contrats OTC) et d’une offre très développée de produits adossés (ETF, certificats, produits structurés). Les métaux de base comme le cuivre et le nickel disposent également de marchés à terme profonds via le LME, tandis que pour le lithium, le cobalt ou certaines terres rares, les marchés restent plus étroits, avec des indices de référence et des contrats bilatéraux encore dominants.

    Dans les chaînes batteries et électroniques, il est courant d’observer des contrats d’approvisionnement à long terme (souvent appelés offtake agreements) entre producteurs de matières premières et grands groupes industriels, parfois soutenus par des financements publics ou des garanties de crédit export. Le département de la Défense américain, par exemple, a annoncé en 2025 un programme d’environ 500 millions de dollars dans le cadre du Defense Production Act (Title III) pour constituer un stock stratégique de terres rares, avec un objectif de plusieurs milliers de tonnes. Ces pratiques s’inscrivent dans une logique de sécurisation physique de la ressource, distincte de la logique de réserve financière qui domine dans le cas de l’or.

    Un point de convergence demeure : la performance passée, qu’il s’agisse de l’or ou des métaux stratégiques, ne préjuge pas des évolutions futures. Les épisodes de correction violente sur le lithium ou le cobalt dans la décennie précédente, tout comme certaines phases de baisse de l’or après des pics historiques, illustrent ce caractère cyclique.

    INTERPRETATION

    1. Deux natures d’inflation : monétaire vs industrielle

    Les épisodes 2024‑2026 renforcent une lecture : l’or et les métaux stratégiques ne répondent pas au même type d’inflation. L’or reste prioritairement corrélé aux anticipations d’inflation monétaire, aux taux réels et à la perception du risque systémique. Les métaux stratégiques, eux, sont davantage alignés sur l’« inflation industrielle » générée par la transition énergétique, la densification des data centers et l’effort de défense. Pour une entreprise exposée à la hausse du coût de ses intrants physiques, cette distinction devient structurante.

    Dans la mesure où l’inflation 2026‑2027 resterait tirée par l’énergie, les infrastructures numériques et la relocalisation industrielle, la corrélation des métaux stratégiques avec les coûts de production a de fortes chances de rester plus directe que celle de l’or. À l’inverse, dans un scénario de normalisation rapide de l’inflation et de ralentissement de l’investissement dans l’IA et l’électrification, le risque de correction des prix sur certains métaux serait significatif, alors que l’or pourrait continuer de jouer son rôle de couverture en cas de regain d’aversion au risque macro.

    2. Les épisodes qui ont fait basculer la perception du risque

    Pour Procyon Metals, le couplage en 2025‑2026 de chocs d’offre physiques (grève sur Tenke Fungurume, renégociation fiscale en RDC, contraintes hydriques à Mountain Pass) avec des décisions politiques structurantes (quotas chinois, IRA, CRMA) a été un tournant. Avant cette séquence, la tentation était forte de considérer l’or comme « couverture suffisante » de l’inflation globale, en complément de contrats indexés sur l’énergie.

    Les ruptures d’approvisionnement observées dans les batteries et les aimants permanents ont toutefois montré leurs limites : certains groupes ont été confrontés à des arrêts de lignes malgré une situation de trésorerie confortable et une exposition significative à l’or. La pression des clients finaux, des régulateurs et des conseils d’administration a déplacé le débat : la sécurité d’approvisionnement en métaux critiques n’est plus un sujet périphérique, mais un volet central de la gouvernance des risques.

    3. Arbitrage or vs métaux : complémentarité plutôt qu’opposition binaire

    Présenter l’arbitrage comme un choix exclusif entre l’or et les métaux stratégiques crée un faux dilemme. Dans la pratique, les directions financières et supply chain observent souvent une complémentarité de rôles : l’or comme coussin de liquidité et de confiance vis‑à‑vis des parties prenantes financières ; les métaux stratégiques comme instrument indirect de protection contre l’inflation des coûts de production, via des expositions physiques ou contractuelles le long de la chaîne d’approvisionnement.

    La lecture dominante chez de nombreux acheteurs industriels est qu’une exposition, même partielle, aux métaux clés de leurs propres chaînes de valeur (lithium, nickel, cuivre, néodyme, dysprosium, tungstène selon les cas) reflète mieux le risque de dérive de coûts à moyen terme que l’or seul. À l’inverse, l’extrême volatilité des métaux, l’illiquidité relative de certains marchés (terres rares, cobalt raffiné), les risques géopolitiques concentrés en Chine et en RDC, et les incertitudes technologiques (évolution des chimies de batteries ou des designs de moteurs) rendent cette exposition plus exigeante en gouvernance.

    Visualisation stylisée de l’évolution des prix de l’or et des principaux métaux stratégiques.
    Visualisation stylisée de l’évolution des prix de l’or et des principaux métaux stratégiques.

    4. Conséquences sur l’achat, la trésorerie et la gouvernance

    Sur le terrain, ces dynamiques se traduisent par des débats beaucoup plus structurés entre directions achats, trésorerie, risques et juridique. Les équipes achats examinent la possibilité de sécuriser des volumes via des contrats à long terme avec des projets jugés « alignés réglementairement » (Australie, Canada, États‑Unis, UE), tout en gérant le risque de dépendance excessive à un nombre limité de mines. Les trésoreries, de leur côté, restent attachées à la liquidité et à la profondeur du marché de l’or, qui répond mieux aux besoins de gestion de cash et de collatéral.

    Les conseils d’administration et comités de risques arbitrent alors entre plusieurs contraintes : exigence de conformité (IRA, CRMA, Battery Passport, référentiels ESG), budget alloué aux contrats long terme et aux stocks stratégiques, tolérance à la volatilité de prix, et exposition géopolitique globale. Les « bons élèves » observés à ce stade sont souvent ceux qui ont mis en place des dispositifs robustes de cartographie des flux physiques, de traçabilité contractuelle et de scénarisation géopolitique, plutôt que ceux qui ont simplement maximisé une exposition à un actif unique, qu’il s’agisse d’or ou d’un métal spécifique.

    5. Incertitudes et limites de l’analyse actuelle

    Les projections souvent citées en 2026 (déficits d’offre de 20 % sur le lithium, 15 % sur certaines terres rares, hausse de prix à trois chiffres sur quelques métaux, scénarios de poursuite de la hausse de l’or) reposent sur des hypothèses implicites fortes : rythme de déploiement des véhicules électriques, appétit d’investissement dans les data centers et l’IA, stabilité politique dans les pays producteurs, acceptabilité sociale de nouveaux projets miniers, ainsi que trajectoire de la politique monétaire.

    Dans la mesure où ces hypothèses seraient remises en cause – par exemple en cas de récession mondiale, de percée technologique réduisant l’intensité en métaux de certaines applications (batteries moins gourmandes en cobalt, moteurs sans terres rares), ou au contraire d’« exubérance » spéculative sur les marchés financiers – la hiérarchie de performance entre or et métaux stratégiques pourrait diverger fortement de celle observée sur 2024‑2026. La seule constante raisonnable à retenir est la sensibilité accrue de ces marchés aux décisions politiques et réglementaires, bien au‑delà des seules forces de marché.

    WHAT TO WATCH

    Plusieurs indicateurs méritent une surveillance attentive dans les mois à venir, car ils conditionneront la pertinence relative de l’or et des métaux stratégiques comme protections contre l’inflation :

    • Achats d’or des banques centrales : volumes mensuels, répartition géographique, éventuels signaux de diversification hors dollar, qui influencent directement le soutien structurel au marché de l’or.
    • Décisions chinoises sur les quotas et contrôles d’exportation : niveaux de quotas sur terres rares, lithium et alliages magnétiques, nouvelles listes de technologies sensibles, et calendrier d’application, avec impact immédiat sur les chaînes d’approvisionnement occidentales.
    • Guidance et actes d’application de l’IRA et du CRMA : précisions sur la définition de « foreign entity of concern », critères d’éligibilité aux aides et crédits d’impôt, seuils de contenu local ou allié, et modalités de contrôle et d’audit.
    • Ramp‑up et retards des projets hors Chine/RDC : calendriers réels de montée en puissance de Pilgangoora, Greenbushes, Mt Weld, Mountain Pass, Oyu Tolgoi, Hombre Muerto, Mutanda et Tenke, et écarts entre capacités annoncées et livraisons effectives.
    • Volumes liés à l’IA, aux véhicules électriques et à la défense : annonces de grands constructeurs, de fabricants de GPU et d’acteurs de la défense sur leurs plans de production, qui se traduisent directement en besoins additionnels de lithium, de nickel, de cuivre et de terres rares.
    • Évolution des régulations de traçabilité et ESG : mise en œuvre concrète du Battery Passport, des audits exigés par l’IRA, des obligations de reporting CRMA, et réactions des chaînes de sous‑traitance.
    • Niveaux de stocks commerciaux et stratégiques : données disponibles sur les stocks de métaux dans les entrepôts agréés (LME, COMEX), les stocks publics (par exemple aux États‑Unis) et les stocks de sécurité détenus par les industriels, indicateurs avancés de tension ou de détente des marchés physiques.
    • Signaux de substitution technologique : annonces de nouvelles chimies de batteries, de moteurs sans terres rares, de technologies de refroidissement des data centers moins intensives en métaux, susceptibles de modifier les courbes de demande à moyen terme.

    La combinaison de ces signaux – plutôt qu’un indicateur isolé – donnera la mesure de la pression inflationniste réelle sur les chaînes industrielles, et du rôle relatif que l’or et les métaux stratégiques peuvent jouer dans la gestion globale du risque.

    Note sur la méthodologie Procyon Metals : Les analyses de Procyon Metals reposent sur le croisement systématique des textes réglementaires (tels que les quotas chinois, l’IRA américaine, le CRMA européen, les codes miniers africains ou les stratégies nationales australiennes), des données de marché disponibles (indices de prix, flux commerciaux, annonces de projets) et des spécifications techniques des usages finaux (architectures de batteries, besoins magnétiques des moteurs, profils de charge des data centers). Cette approche vise à relier le plus directement possible les signaux réglementaires et industriels aux contraintes concrètes de supply chain.

    Conclusion

    Entre 2024 et 2026, la séparation entre couverture monétaire et couverture de l’inflation industrielle s’est nettement accentuée. L’or a consolidé son statut d’actif de confiance et de réserve de liquidité dans un environnement de taux réels faibles et de risque géopolitique élevé, tandis que les métaux stratégiques sont devenus un baromètre direct des tensions sur les chaînes d’approvisionnement de l’IA, de l’électrification et de la défense.

    Pour les équipes dirigeantes, le sujet n’est plus de trancher abstraitement entre « or » et « métaux », mais de comprendre, filière par filière, quel mix d’expositions financières et physiques reflète le mieux les risques supportés, dans les limites imposées par la conformité, la géopolitique et la tolérance à la volatilité. La hiérarchie observée récemment – métaux stratégiques surperformant en phase de tensions industrielles, or dominant en phase de stress macro – pourrait se maintenir, mais reste conditionnée à des hypothèses fragiles sur la demande, la politique monétaire et l’acceptabilité sociale de nouveaux projets miniers.

    Dans ce contexte mouvant, la clé réside moins dans des certitudes chiffrées que dans une lecture fine des textes, des flux physiques et des signaux du terrain, depuis les mines jusqu’aux lignes d’assemblage. Procyon Metals maintient sur cette base une surveillance active des signaux faibles réglementaires et industriels qui redessineront, au cours des prochaines années, le rôle respectif de l’or et des métaux stratégiques face à l’inflation.