Tag: Language: French

  • Revue d’un panier type métaux pour la transition énergétique vendu aux particuliers

    Revue d’un panier type métaux pour la transition énergétique vendu aux particuliers

    Les paniers thématiques « métaux pour la transition énergétique » distribués au détail se sont imposés ces dernières années comme une façon structurée d’exposer l’épargne aux chaînes de valeur du lithium, du cuivre, du nickel, du cobalt ou encore des terres rares. Derrière une étiquette marketing relativement homogène, la réalité opérationnelle est celle d’un assemblage d’actifs miniers et de capacités de raffinage très concentrés, souvent situés dans des juridictions complexes. Cette revue examine, sous l’angle de la continuité opérationnelle et du risque supply chain, la structure typique d’un panier de ce type tel qu’il est proposé aux particuliers en Europe.

    L’analyse s’appuie sur un socle récurrent d’actifs sous-jacents que l’on retrouve dans de nombreux produits thématiques : grandes mines de cuivre sud-américaines, lithium de roche dure en Australie, cobalt-cuivre de République démocratique du Congo (RDC), nickel russe ou indonésien, terres rares chinoises et australiennes. Le propos reste volontairement public et prudent, sans jugement de valeur sur la pertinence financière de ces produits, mais avec un focus sur la robustesse opérationnelle des maillons qui les alimentent.

    Architecture typique d’un panier « métaux pour la transition énergétique »

    Les paniers destinés aux particuliers ne détiennent généralement pas des lingots de métaux physiques. Ils prennent plutôt la forme de fonds ou de produits structurés concentrés sur :

    • des actions de groupes miniers et de raffineurs spécialisés dans les métaux dits « de transition » (lithium, nickel, cobalt, cuivre, aluminium, terres rares, parfois graphite) ;
    • et, plus marginalement, des sociétés d’équipement (chimie des batteries, aimants permanents, transformateurs pour réseaux) très corrélées à la disponibilité de ces métaux.

    Dans la pratique, la plupart des paniers observés se concentrent sur une dizaine à une quinzaine de grands producteurs, dont les actifs amont sont bien identifiés. Par exemple :

    • pour le cuivre : des mines de classe mondiale au Chili et au Pérou, dont Escondida est l’archétype, avec une capacité de production annuelle située au-delà du million de tonnes de cuivre ;
    • pour le lithium : de grands gisements de roche dure en Australie (comme Greenbushes) et des salars en Amérique du Sud ;
    • pour le cobalt : des opérations intégrées cuivre-cobalt en RDC, telles que Tenke Fungurume ou le complexe Kamoa-Kakula ;
    • pour les terres rares : Bayan Obo en Chine et Mount Weld en Australie constituent des références quasi incontournables ;
    • pour le nickel : des portefeuilles combinant Canada, Russie et Indonésie, via des groupes diversifiés.

    Cette structure donne une exposition relativement large en façade, mais la concentration réelle est forte : chaque métal clé est dominé par un petit nombre de mines et de raffineries. Toute évaluation sérieuse du risque supply chain d’un panier « métaux pour la transition énergétique » commence donc par la cartographie précise de ces actifs et de leurs vulnérabilités.

    Cartographie des actifs sous-jacents et concentration géographique

    Les échanges avec plusieurs gérants thématiques et la lecture systématique de leurs documents de référence montrent un schéma récurrent : les portefeuilles sont bâtis autour de grandes « plateformes » métalliques qui combinent taille, liquidité boursière et rôle central dans la transition énergétique.

    Sur le cuivre, les paniers s’appuient quasi systématiquement sur des opérateurs présents en Amérique du Sud. Des sites comme Escondida ou Collahuasi, situés dans le désert d’Atacama au Chili, concentrent une part significative de la production mondiale. Ces mines à ciel ouvert, connectées à des ports du Pacifique chilien, forment l’un des piliers physiques des réseaux électriques et de l’électromobilité mondiales. La contrepartie est une exposition directe :

    • au stress hydrique croissant dans les Andes, qui affecte les permis de pompage et les coûts de dessalement ;
    • aux tensions sociales et fiscales récurrentes dans la région, avec un durcissement possible des conditions d’exploitation ;
    • et à des corridors logistiques déjà chargés (ports du nord Chili, trafic minéralier dense vers l’Asie).

    Sur le lithium, la plupart des paniers combinent les grandes mines de roche dure australiennes à des projets de saumure au Chili et en Argentine. Les opérations de type Greenbushes en Australie occidentale se distinguent par des teneurs élevées et une infrastructure industrielle mature, mais se heurtent à :

    • des attentes environnementales renforcées, notamment de la part de communautés autochtones ;
    • une dépendance historique à l’export de concentrés vers des raffineries situées majoritairement en Asie orientale ;
    • des capacités portuaires qui, bien que solides, doivent absorber à la fois le flux minier et le trafic général lié à la croissance des exportations australiennes.

    Pour le cobalt et une partie du cuivre, la RDC occupe une place disproportionnée dans les portefeuilles. Tenke Fungurume ou Kamoa-Kakula sont régulièrement mentionnées dans les rapports annuels des groupes détenus par ces paniers. Ces complexes présentent des teneurs élevées et des volumes considérables, mais sont situés dans une région combinant :

    • risque politique et réglementaire (révisions de codes miniers, taxation, concessions) ;
    • enjeux sécuritaires et de gouvernance (contrôle de zones minières, présence de groupes armés dans certaines provinces) ;
    • dépendance logistique à des couloirs relativement fragiles, en particulier le passage par des ports d’Afrique australe.

    S’agissant des terres rares, la concentration est encore plus marquée. Bayan Obo, en Mongolie intérieure, alimente un écosystème industriel chinois qui domine largement la production et surtout le raffinage mondial. Mount Weld, en Australie, offre une alternative partielle avec une logistique orientée vers des installations de séparation en Asie du Sud-Est et, progressivement, en Australie même. Un panier retail exposé aux terres rares reflète donc, de fait, l’équilibre entre cette dépendance structurelle à la Chine et quelques pôles alternatifs encore en montée en puissance.
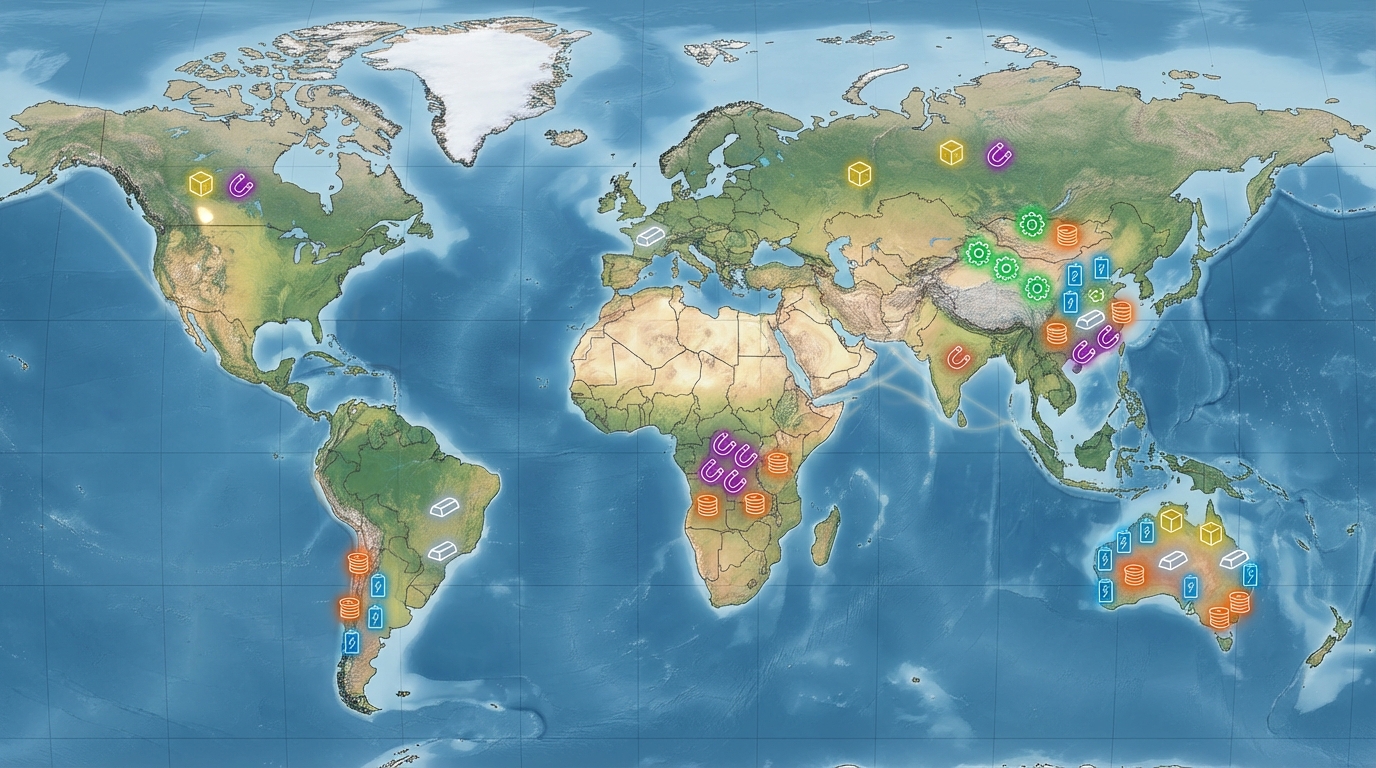
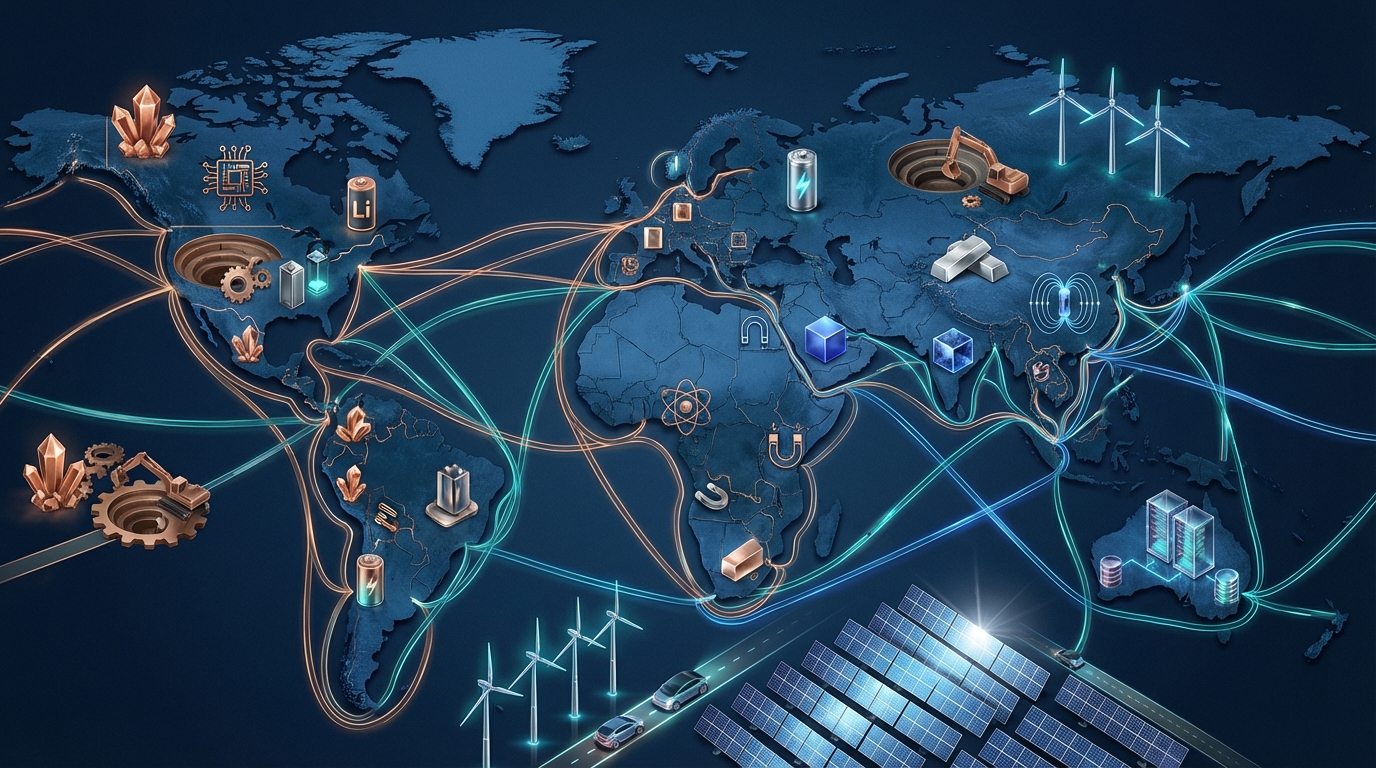
    Carte mondiale stylisée des principaux pôles miniers liés aux métaux de la transition énergétique.
    Carte mondiale stylisée des principaux pôles miniers liés aux métaux de la transition énergétique.

    Enfin, pour le nickel et l’aluminium, les composantes récurrentes incluent des opérations de grands groupes en Russie, au Canada, en Australie ou en Indonésie. À chaque fois, les mêmes questions se posent : stabilité politique, empreinte carbone de la production (notamment lorsqu’elle repose sur du charbon ou du fioul lourd), sensibilité aux sanctions internationales et exposition à des réseaux électriques locaux parfois peu résilients.

    Constats critiques sur la continuité opérationnelle

    Constat critique n°1 : une dépendance structurelle à quelques bassins très contraints

    La première réalité mise en lumière par l’analyse de ces paniers est la dépendance à un petit nombre de bassins miniers déjà fortement sollicités. Atacama pour le cuivre, le « Lithium Triangle » sud-américain, la ceinture cuivre-cobalt de RDC, l’ouest australien ou la Mongolie intérieure pour les terres rares constituent autant de points de passage quasi obligés.

    Dans chacun de ces bassins, la croissance de la demande liée à la transition énergétique s’ajoute à une exploitation historique de longue date. Cela se traduit par :

    • des tensions sur l’eau (Atacama, salars andins) avec des autorités nationales plus prudentes sur l’octroi de nouveaux permis ;
    • des communautés locales mieux organisées, capables de bloquer temporairement des opérations jugées trop agressives ;
    • et une surveillance réglementaire accrue, parfois sous la forme de nouvelles taxes spécifiques ou de critères environnementaux renforcés.

    La continuité opérationnelle des mines de ces régions n’est pas forcément menacée à court terme, mais la capacité à augmenter les volumes ou à maintenir des rythmes élevés en phase de tension devient moins certaine. Un panier thématique qui s’appuie massivement sur ces bassins porte donc en lui une sensibilité marquée à la moindre rupture locale.

    Constat critique n°2 : raffinage et transformation intermédiaire très concentrés

    Au-delà de l’extraction, la chaîne de valeur passe par des étapes de concentration, de raffinage et de transformation chimique. Or, quelle que soit la composition exacte du panier, une constante apparaît : une part majoritaire du raffinage de nombreux métaux de transition est réalisée dans un nombre restreint de pays en Asie orientale, et en particulier en Chine.

    Pour le lithium, le cobalt et une large part des terres rares, le schéma suivant est fréquent :

    • la mine est située en Australie, en Afrique ou en Amérique latine ;
    • le concentré ou l’hydroxyde est acheminé par voie maritime vers des usines de raffinage en Chine ou dans des pays voisins ;
    • le produit raffiné alimente ensuite les fabricants de cathodes, d’aimants ou d’alliages, dont une proportion importante se trouve également en Asie.

    Ce schéma signifie qu’un panier de titres présenté comme « mondial » est, dans les faits, traversé par une dépendance systémique à des infrastructures industrielles concentrées. Des restrictions à l’exportation, des ralentissements environnementaux ou des tensions diplomatiques entre blocs économiques peuvent avoir des effets en cascade sur l’ensemble des entreprises du panier, même lorsque leurs mines sont situées dans des juridictions considérées comme relativement stables.

    Constat critique n°3 : exposition croisée aux risques ESG et sociopolitiques

    Les métaux de la transition énergétique sont au cœur de débats environnementaux, sociaux et de gouvernance (ESG) de plus en plus exigeants. Un examen des grands actifs sous-jacents montre des profils contrastés :
    Visualisation stylisée d’un panier diversifié de métaux critiques classés par niveau de criticité.
    Visualisation stylisée d’un panier diversifié de métaux critiques classés par niveau de criticité.
    • les mines andines de cuivre et de lithium sont surveillées sur la consommation d’eau, la gestion des résidus miniers et l’impact sur les communautés indigènes ;
    • les gisements de cuivre-cobalt de RDC sont au centre d’enquêtes récurrentes sur les conditions de travail, la formalisation de l’artisanat minier et le partage de la rente ;
    • le raffinage des terres rares en Chine est critiqué pour ses impacts environnementaux, incitant les autorités à resserrer les normes et les quotas ;
    • les opérations de nickel en Indonésie ou en Russie sont évaluées à l’aune de l’empreinte carbone et, pour certaines, des sanctions internationales.

    Cette accumulation de risques ESG et sociopolitiques ne se manifeste pas nécessairement par des interruptions permanentes, mais par une succession de frictions : audits, nouvelles exigences de certification, obligations de traçabilité, contentieux avec des ONG, grèves localisées. Pour un panier exposé à plusieurs de ces zones en même temps, ces frictions se cumulent et peuvent peser sur la continuité « lisse » d’approvisionnement implicitement imaginée par une partie du public.

    Points d’inflexion de risque 2024‑2030 pour un panier retail

    Entre 2024 et 2030, plusieurs dynamiques structurantes conditionnent la robustesse supply chain d’un panier « métaux pour la transition énergétique ».

    Première dynamique : la montée des politiques de sécurisation des métaux critiques. L’Union européenne, les États‑Unis, le Japon et d’autres économies ont engagé des stratégies de sécurisation d’approvisionnement qui cherchent à :

    • diversifier les sources d’extraction (soutien à des projets en Europe, en Amérique du Nord ou en Afrique hors RDC) ;
    • développer des capacités de raffinage locales ou dans des pays considérés comme alliés ;
    • définir des listes de métaux « critiques » assorties d’objectifs de recyclage et de contenu local.

    Ces politiques peuvent encourager l’émergence de nouveaux acteurs éligibles à l’inclusion dans les paniers thématiques, tout en introduisant des incertitudes réglementaires pour les groupes très exposés à certaines juridictions. La trajectoire de projets comme les gisements de lithium en Europe occidentale illustre bien cette tension entre volontarisme politique et acceptabilité locale.

    Deuxième dynamique : la bascule progressive de la chaîne de valeur vers davantage de recyclage. Pour le moment, les taux de recyclage effectif du lithium, du cobalt ou des terres rares restent modestes à l’échelle mondiale. Néanmoins, plusieurs cadres réglementaires prévoient un renforcement progressif des obligations de recyclage pour les batteries et certains composants d’éoliennes ou de véhicules électriques. À mesure que cette filière se structure, une fraction de l’offre pourrait provenir d’unités de recyclage situées plus près des marchés de consommation finaux.

    Pour un panier thématique, cela signifie une possible évolution de la base d’actifs sous-jacents : montée de sociétés spécialisées dans le recyclage avancé, poids relatif légèrement moindre des mines « greenfield » dans des environnements très sensibles. Ce mouvement ne supprime pas la dépendance aux gisements primaires, mais modifie l’équilibre entre métaux vierges et métaux recyclés dans l’équation globale.

    Troisième dynamique : une géopolitique plus fragmentée. Les métaux critiques sont au cœur d’une compétition stratégique accrue entre grandes puissances. Les épisodes récents de restrictions sur certaines catégories de minerais ou de produits semi‑finis laissent entrevoir des scénarios où :

    • des pays exportateurs conditionnent l’accès à leurs ressources à des engagements industriels ou politiques spécifiques ;
    • des pays importateurs introduisent des contrôles supplémentaires sur les approvisionnements jugés sensibles ;
    • les entreprises pivot prises entre plusieurs zones d’influence doivent adapter leurs schémas logistiques, avec à la clé des risques de rupture et de renchérissement des circuits alternatifs.

    Dans ce contexte, un panier retail, qui se présente souvent comme une exposition globale à une thématique technologique, est en réalité encastré dans une architecture géopolitique mouvante. La robustesse de ce type de produit dépend alors de la capacité de ses composantes à absorber des chocs réglementaires ou diplomatiques soudains sans perte durable de capacité opérationnelle.
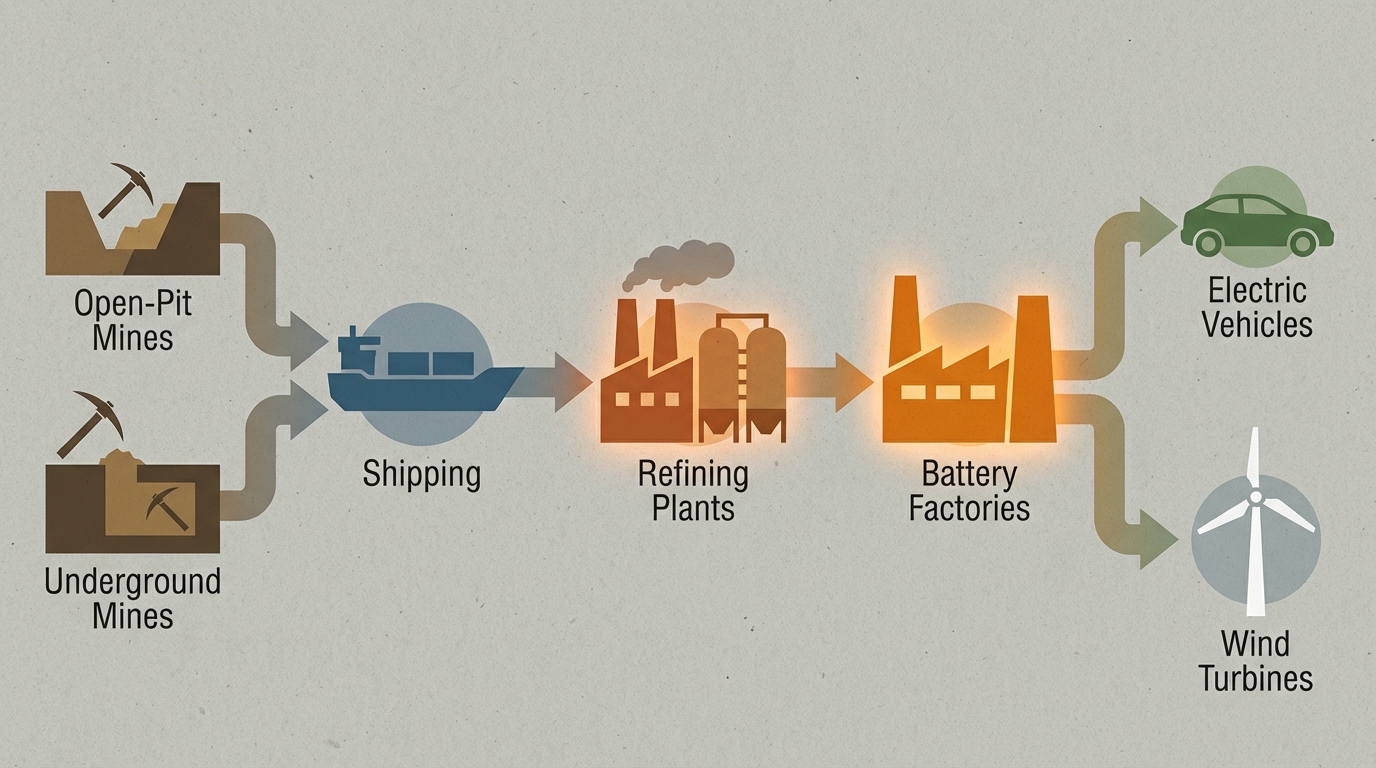
    Schéma visuel de la chaîne de valeur des métaux de la transition énergétique, des mines aux applications finales.
    Schéma visuel de la chaîne de valeur des métaux de la transition énergétique, des mines aux applications finales.

    De la mine au panier : propagation des risques tout au long de la chaîne de valeur

    Pour comprendre comment une perturbation locale peut impacter un panier « métaux pour la transition énergétique », il est utile de retracer schématiquement la chaîne de valeur :

    • Étape 1 – Extraction : un nombre limité de grands gisements assure la majeure partie des volumes mondiaux pour chaque métal.
    • Étape 2 – Traitement primaire : concentrateurs et usines d’hydrométallurgie transforment le minerai en intermédiaires marchands (concentrés, carbonates, hydroxydes, oxydes).
    • Étape 3 – Raffinage/Transformation chimique : ces intermédiaires sont purifiés et transformés en produits de spécifications adaptées aux batteries, alliages ou aimants.
    • Étape 4 – Intégration industrielle : constructeurs de batteries, d’équipements de réseaux, fabricants d’aimants et de composants intègrent ces matériaux.
    • Étape 5 – Marchés de capitaux : les entreprises intervenant dans les étapes précédentes sont cotées et constituent l’univers d’investissement des paniers thématiques.

    Une perturbation à l’une des étapes amont se propage donc, avec un délai variable, vers les niveaux suivants. Par exemple :

    • un conflit social dans une grande mine de cuivre chilienne peut réduire les volumes de concentré disponibles pour les fonderies, qui doivent alors arbitrer entre leurs différents clients ;
    • un durcissement soudain des normes environnementales dans un pôle de raffinage des terres rares peut ralentir les exportations de produits raffinés, avec un impact en chaîne sur les fabricants d’aimants et d’équipements ;
    • une modification de la fiscalité minière ou des conditions d’exportation en RDC peut retarder des projets d’extension de capacités cobalt-cuivre, rendant plus tendue l’équation d’approvisionnement des fabricants de cathodes.

    À chaque fois, les entreprises composant le panier sont touchées de manière hétérogène selon leur positionnement exact dans la chaîne, leur degré d’intégration verticale et leur capacité à s’approvisionner auprès de plusieurs sources. Un fournisseur intégré disposant de plusieurs mines et de contrats à long terme diversifiés fait généralement preuve de plus de résilience face à un choc localisé qu’un producteur très centré sur un seul site.

    Robustesse et fragilités structurelles d’un panier « métaux transition »

    L’examen des composants typiques d’un panier « métaux pour la transition énergétique » met en évidence un cocktail de robustesses et de fragilités structurelles.

    Sur le versant des facteurs de robustesse, plusieurs éléments ressortent :

    • la plupart des grands groupes miniers présents dans ces paniers opèrent plusieurs sites dans différents pays, ce qui atténue l’impact d’un incident isolé ;
    • les métaux ciblés (cuivre, nickel, lithium, cobalt, terres rares) sont au cœur de chaînes industrielles globales, ce qui incite États et industriels à trouver des solutions de continuité même en cas de choc ;
    • certains actifs combinent des profils de risque complémentaires (par exemple, une mine australienne à faible risque politique associée à des opérations dans des juridictions plus volatiles mais très riches en ressources).

    Du côté des fragilités, plusieurs constats méritent une attention particulière :

    • malgré la diversification apparente, une part importante de la valeur du panier repose souvent sur quelques actifs emblématiques exposés aux mêmes macro‑risques (eau, réglementation, géopolitique) ;
    • la concentration du raffinage dans un petit nombre de pays crée un point de défaillance unique pour plusieurs métaux simultanément ;
    • les controverses ESG récurrentes peuvent se traduire par des retards de projets, des obligations de capex additionnels ou des contraintes opérationnelles nouvelles ;
    • la montée en puissance de cadres réglementaires sur les métaux critiques et le contenu local introduit une variable politique supplémentaire à l’équation de continuité.

    En résumé, un panier « métaux transition » offre une exposition à une chaîne de valeur qui, tout en étant globale, est loin d’être totalement redondante : certains maillons restent uniques ou très faiblement substituables à moyen terme.

    Points de surveillance pour les prochaines années

    Plusieurs signaux méritent un suivi particulier pour évaluer l’évolution du profil de risque supply chain associé à ces paniers :

    • Déploiement de nouveaux projets dans des juridictions à risque modéré : avancement des projets de lithium et de terres rares en Europe, en Amérique du Nord ou en Australie, qui pourraient rééquilibrer partiellement la carte d’approvisionnement.
    • Évolution de la part du raffinage hors des pôles actuels dominants : apparition ou non de capacités supplémentaires significatives dans des zones considérées comme plus proches des marchés de consommation finaux.
    • Stabilité réglementaire dans les pays clés : trajectoire des codes miniers, des taxes et des exigences ESG en RDC, au Chili, en Indonésie, en Russie ou en Chine.
    • Mise en œuvre effective des politiques de recyclage : niveau réel de métaux secondaires venant compléter l’offre primaire à partir des années 2030, en particulier pour les batteries et les aimants.
    • Qualité de la transparence sur la chaîne d’approvisionnement : amélioration ou non de la traçabilité, des audits et des rapports ESG publiés par les entreprises composant les paniers.

    La combinaison de ces éléments déterminera dans quelle mesure un panier « métaux pour la transition énergétique » restera adossé à une chaîne d’approvisionnement tendue et concentrée, ou bénéficiera progressivement de nouvelles redondances industrielles et géographiques.

    Points clés

    • Les paniers « métaux pour la transition énergétique » reposent, derrière une apparente diversification, sur un noyau restreint de grands gisements et de pôles de raffinage.
    • La continuité opérationnelle de ces paniers est fortement conditionnée par quelques bassins miniers très contraints (Atacama, RDC, Triangle du lithium, Mongolie intérieure, Indonésie).
    • La concentration du raffinage, notamment en Asie orientale, constitue un point de fragilité transversal à plusieurs métaux clés.
    • Les risques ESG et sociopolitiques (eau, climat social, gouvernance, sanctions) se traduisent par des frictions récurrentes plutôt que par des arrêts nets, mais leur cumul pèse sur la fluidité d’approvisionnement.
    • Les politiques sur les métaux critiques, l’essor progressif du recyclage et la fragmentation géopolitique seront des déterminants majeurs du profil de risque supply chain de ces paniers à l’horizon 2030.
  • Revue : les coffres et solutions de stockage courants pour un investisseur français

    Revue : les coffres et solutions de stockage courants pour un investisseur français

    Introduction et périmètre de l’analyse

    Cette revue aborde les coffres et solutions de stockage les plus courants utilisés par des résidents français détenant des métaux physiques (or, argent, platinoïdes ou métaux stratégiques assimilables). L’angle retenu est volontairement opérationnel : continuité d’accès, robustesse logistique, dépendance à des tiers et exposition aux risques systémiques de la chaîne d’approvisionnement.

    Au fil des travaux de qualification menés auprès de banques, d’opérateurs logistiques spécialisés et de fournisseurs de coffres agréés, un constat revient de manière récurrente : la sécurité physique pure (épaisseur d’acier, complexité des serrures, dispositifs d’alarme) n’est qu’un volet partiel du problème. Les questions de localisation, de gouvernance, de régime juridique des actifs stockés et de maillons logistiques intermédiaires pèsent tout autant sur la continuité opérationnelle.

    Cette analyse ne se place pas sur le terrain financier ou patrimonial. Elle se concentre sur la façon dont différentes solutions de coffre se comportent dans des scénarios ordinaires et de stress : grèves prolongées, pannes d’infrastructures, tensions bancaires, restrictions temporaires aux frontières ou perturbations dans la supply chain des métaux (raffineurs, transporteurs, chambres de compensation). Les éléments qui suivent sont structurés par typologie de stockage, puis synthétisent les risques transverses.

    Panorama des solutions de stockage courantes en France

    Les échanges de marché montrent qu’un résident français se retrouve en pratique devant quatre grandes familles de solutions :

    • Le coffre à domicile (coffre-fort installé dans une habitation ou un local privé).
    • Le coffre en agence bancaire (case de coffre louée dans une succursale).
    • La chambre forte privée (opérateurs spécialisés, parfois non bancaires, en France ou dans des juridictions voisines).
    • Le stockage délégué auprès d’un intermédiaire de négoce ou d’une plateforme, souvent sous forme de métaux alloués ou non alloués.

    Coffre à domicile

    Le coffre à domicile repose sur un équipement acquis et installé par le détenteur ou par un installateur spécialisé. Sur le plan supply chain, cette solution minimise la dépendance à des tiers pour l’accès physique : aucun horaire d’ouverture, pas de procédure de rendez-vous, aucune dépendance à un système informatique bancaire ou à une procédure de contrôle d’identité externe pour atteindre les actifs.

    En revanche, la continuité opérationnelle repose presque entièrement sur la capacité du détenteur à maintenir la sécurité du lieu (discrétion, gestion des clés ou codes, qualité de l’installation dans la structure du bâtiment). Le coffre est également exposé aux aléas locaux (cambriolage ciblé, incendie, dégât des eaux) sans mutualisation avec une infrastructure spécifique de haute sécurité.

    Coffre en agence bancaire

    Le coffre bancaire reste l’un des formats les plus répandus en France. Les banques disposent d’infrastructures conçues pour résister à l’effraction et aux sinistres majeurs, avec procédures d’accès encadrées (double contrôle, présence d’un employé, registre d’accès) et systèmes d’alarme professionnels.

    D’un point de vue supply chain, cette solution mutualise la sécurité entre un grand nombre de locataires, s’appuie sur des prestataires de maintenance spécialisés et sur une alimentation électrique sécurisée. Mais elle introduit un maillon de dépendance critique : l’accès passe intégralement par l’établissement financier, ses horaires, ses procédures de contrôle et sa propre situation opérationnelle et réglementaire.

    Chambres fortes privées spécialisées

    Les chambres fortes privées, exploitées par des sociétés de sécurité ou des opérateurs centrés sur les métaux physiques, se sont développées en parallèle des banques, en France comme dans des pays proches (Suisse, Luxembourg, Belgique). Elles s’adressent à des détenteurs recherchant une séparation plus nette d’avec le système bancaire, tout en bénéficiant d’un niveau de sécurité élevé et d’options logistiques (réception, contrôle, parfois revente ou réexpédition vers un raffineur).

    Sur le terrain, ces opérateurs travaillent souvent avec de grands logisticiens internationaux pour le transport sécurisé, et avec des raffineurs ou négociants pour les flux entrants et sortants. La chaîne de possession peut donc inclure plusieurs maillons : société de coffre, transporteur, assureur, et parfois une plateforme de négoce partenaire, chacun soumis à ses propres contraintes réglementaires et opérationnelles.

    Stockage délégué auprès d’intermédiaires de négoce

    De nombreux intermédiaires de négoce ou plateformes proposent une détention « clé en main » de métaux physiques, généralement dans des entrepôts professionnels (en France, en Suisse, à Londres ou dans d’autres hubs internationaux). Dans ces schémas, le détenteur final ne se rend pas lui-même en chambre forte : l’accès s’effectue via des instructions administratives (vendre, transférer, livrer) plutôt que par une ouverture physique de coffre.

    La continuité opérationnelle dépend ici très fortement de l’architecture contractuelle (métaux alloués nominativement ou non, ségrégation des stocks, recours à un ou plusieurs sous-dépositaires) et de la robustesse financière et informatique de la plateforme. Cette solution s’inscrit clairement dans la supply chain globale des métaux, avec des interfaces directes avec raffineurs, chambres de compensation et réseaux de transport.

    Un investisseur français étudiant différentes solutions de stockage pour son patrimoine.
    Un investisseur français étudiant différentes solutions de stockage pour son patrimoine.

    Continuité opérationnelle : analyse par typologie de stockage

    Résilience et points de rupture des coffres à domicile

    Dans les échanges de qualification menés avec des installateurs de coffres, un premier Constat Critique apparaît : la qualité de la fixation et de l’implantation du coffre (mur porteur, dalle béton, ancrages) pèse davantage sur la continuité de la protection que la seule fiche technique de l’appareil. Un coffre mal ancré, même de modèle réputé, reste vulnérable dans un scénario de vol avec outillage lourd.

    Du point de vue de la supply chain, le coffre à domicile supprime quasiment la dépendance à un intermédiaire pour l’accès. En cas de grève bancaire, de panne informatique généralisée ou de fermeture administrative temporaire de certains services, l’accès physique reste inchangé tant que le logement est accessible. En revanche, la résilience face à des sinistres de type incendie ou inondation dépend fortement des caractéristiques du bâtiment lui-même et des protections complémentaires (détection incendie, compartimentage, etc.).

    Un Point d’Inflexion de Risque se situe lorsque le volume stocké dépasse ce qu’un logement standard peut sécuriser de manière discrète et robuste. À partir d’un certain niveau de concentration, l’obligation de renforcer significativement la sécurité périphérique (portes, volets, contrôle des accès) devient structurelle, sous peine de transformer le coffre en « point d’attraction » pour des intrusions ciblées.

    Continuité d’accès aux coffres bancaires

    Les audits réalisés sur plusieurs réseaux bancaires mettent en évidence un paradoxe : les coffres bancaires bénéficient d’une excellente résilience technique (architecture renforcée, procédures d’urgence, redondance des systèmes d’alarme), mais présentent des fragilités d’accès en cas de perturbation prolongée. Les cofres sont soumis aux horaires d’agence, aux plans de continuité d’activité de la banque et aux éventuelles consignes des autorités en cas de crise systémique.

    Concrètement, des épisodes de fermetures partielles d’agences ou de limitation des services au public, observés lors de périodes de tension sanitaire ou sociale, ont montré que l’accès au coffre n’est pas toujours prioritaire dans les plans de continuité. L’accès peut être repoussé, soumis à rendez-vous, voire temporairement suspendu selon les établissements.

    Un second Constat Critique tient à la dépendance à un acteur unique : le détenteur est exposé au profil de risque de la banque elle-même (organisationnel, réglementaire, réputationnel), même si juridiquement le contenu du coffre reste séparé du bilan bancaire. En cas de fusion, de restructuration ou de fermeture d’agence, l’accès peut être réorganisé, parfois avec des délais inattendus.

    Robustesse des chambres fortes privées

    Les chambres fortes privées visitée au cours de nos travaux ont généralement mis en avant des plans de continuité d’activité explicites : générateurs de secours, redondance des systèmes de surveillance, contrats de transport avec plusieurs logisticiens, procédures d’ouverture d’urgence. La spécialisation sur le stockage d’objets de valeur crée souvent une culture de gestion des risques plus centrée sur ce métier qu’au sein de structures bancaires généralistes.

    Sur le plan supply chain, ces acteurs sont toutefois insérés dans un réseau plus complexe : ils dépendent de transporteurs sécurisés pour les flux entrants et sortants, d’assureurs pour la couverture, et parfois de partenaires de négoce. Un Point d’Inflexion de Risque survient lorsque la chambre forte concentre la quasi-totalité de ses flux sur un nombre très restreint de partenaires logistiques ou techniques. Une grève, un incident ou un retrait d’agrément chez un de ces sous-traitants peut alors perturber notablement la fluidité des mouvements.

    Schéma comparatif des principales solutions de stockage pour investisseurs.
    Schéma comparatif des principales solutions de stockage pour investisseurs.

    Dans le cas de chambres fortes situées à l’étranger, une couche supplémentaire de risque apparaît : restrictions temporaires aux frontières, évolution du cadre réglementaire local sur les flux physiques de métaux, ou changement de la politique des douanes. Ces éléments ne remettent pas en cause la sécurité intrinsèque de la chambre forte, mais peuvent impacter les délais et modalités d’accès ou de transfert des métaux.

    Stockage délégué et dépendance à la chaîne d’intermédiaires

    Pour le stockage délégué via intermédiaires, la continuité opérationnelle ne se mesure pas seulement à la robustesse des entrepôts, mais surtout à la transparence de la chaîne d’intermédiaires. Les contrats prévoient fréquemment le recours à des sous-dépositaires internationaux, eux-mêmes s’appuyant sur des infrastructures de type London Bullion Market Association (LBMA) ou équivalents.

    Un troisième Constat Critique apparaît ici : dans certains schémas de détention non allouée ou partiellement mutualisée, l’accès effectif à des lingots ou pièces physiques spécifiques peut devenir conditionnel à la capacité de l’intermédiaire à opérer sur les marchés de gros. En cas de tension extrême sur la supply chain (raffineries saturées, délais de fonte, contraintes de transport aérien), les délais de conversion d’une créance en métal en livraison effective peuvent s’allonger de manière significative.

    Ce modèle reste adapté à des flux de négoce fréquents, mais sa robustesse dans des scénarios où la priorité est le retrait ou la relocalisation physique rapide des actifs doit être examinée avec attention, notamment lorsque les entrepôts sont situés hors de France et soumis à des juridictions multiples.

    Chaîne logistique des métaux et interaction avec le stockage

    Sur la base des échanges avec des acteurs de raffinage et de transport, la trajectoire typique d’un métal précieux ou stratégique jusqu’à un détenteur français suit plusieurs étapes : extraction (souvent hors d’Europe), raffinage (souvent concentré dans quelques pays), transport sécurisé vers des hubs (Suisse, Londres, parfois Asie), puis redistribution vers la France via des réseaux bancaires, de négoce ou des opérateurs spécialisés.

    Chaque choix de solution de stockage ancre de manière différente le détenteur dans cette chaîne :

    • Un coffre à domicile suppose le recours à la logistique sécurisée surtout au moment de l’achat ou du retrait, puis coupe la plupart des interdépendances ultérieures.
    • Un coffre bancaire s’inscrit dans les flux logistiques de la banque, souvent alimentés par des raffineurs et grossistes établis, avec une certaine standardisation des formats (lingots, pièces).
    • Une chambre forte privée peut servir de point d’ancrage direct dans la supply chain internationale, en recevant des livraisons issues de raffineries étrangères.
    • Le stockage délégué, enfin, maintient les métaux dans des circuits de gros, parfois sans sortie physique tant que des instructions de livraison ne sont pas données.

    Un Point d’Inflexion de Risque intéressant concerne la concentration géographique des hubs de raffinage et d’entreposage. Une dépendance forte à quelques sites internationaux peut créer un effet de goulet d’étranglement : perturbation aérienne, contraintes réglementaires sur les exportations, incident majeur sur un site clé. Les solutions de stockage qui reposent sur la possibilité d’obtenir rapidement des livraisons depuis ces hubs sont, de facto, sensibles à ces risques.

    À l’inverse, un portefeuille de solutions combinant stockage domestique et entrepôts internationaux diversifiés présente une topologie de risques plus distribuée, au prix d’une complexité de suivi plus élevée. Les opérateurs professionnels interrogés convergent généralement vers l’idée que la diversification des points de stockage et des prestataires logistiques réduit le risque de point de défaillance unique, sans l’annuler.

    Cadre réglementaire, contreparties et gouvernance

    Le stockage de métaux physiques, bien que matériel, reste encadré par un environnement réglementaire dense : lutte contre le blanchiment, obligations de connaissance du client, régimes douaniers pour les mouvements transfrontaliers, et régimes spécifiques de responsabilité pour les établissements bancaires et les transporteurs de fonds.

    Les coffres bancaires sont insérés dans le cadre prudentiel bancaire français et européen, avec des procédures documentées en cas de succession, de contentieux, ou de réquisition judiciaire. L’expérience montre que ces cadres apportent de la prévisibilité, mais peuvent également introduire de la lourdeur procédurale en cas de situation complexe (blocage temporaire, demande d’informations supplémentaires, etc.).

    Les chambres fortes privées non bancaires opèrent, elles, sous des licences de sécurité et d’entreposage, avec des régimes d’assurance spécifiques. Le niveau de transparence sur la structure capitalistique, la solidité financière et la localisation juridique des contrats varie selon les acteurs. C’est un champ où les écarts de gouvernance peuvent être importants entre opérateurs de taille internationale et petites structures nationales.

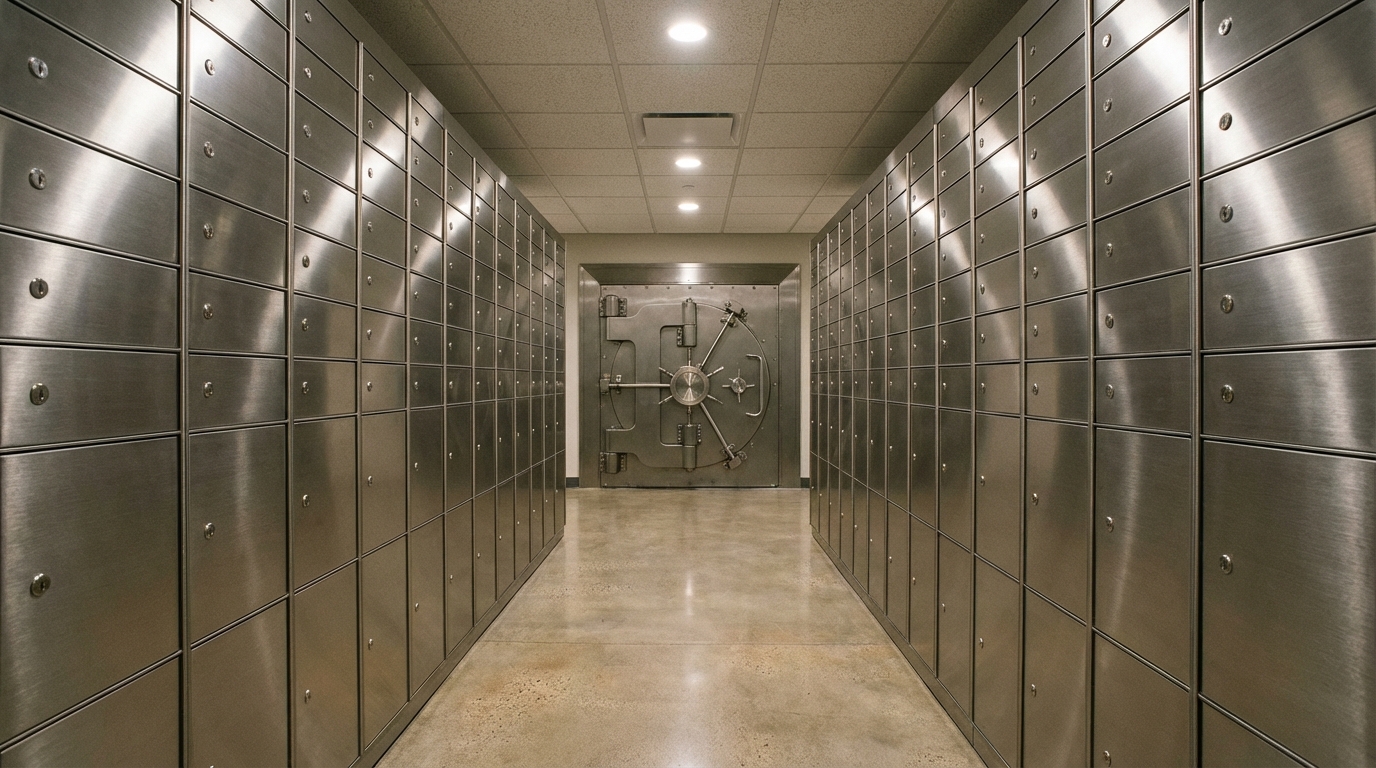
    Vue intérieure d’un espace de coffres sécurisés pour particuliers et investisseurs.
    Vue intérieure d’un espace de coffres sécurisés pour particuliers et investisseurs.

    Dans le cas du stockage délégué via intermédiaires, la question clé devient la nature du droit du détenteur sur les métaux : existence d’un droit réel sur des quantités identifiées (allocation nominative, numéros de lingots), ou créance sur un stock mutualisé. Cette distinction ne change pas la réalité physique immédiate du stockage, mais influence fortement la manière dont un tribunal ou une autorité traiterait ces actifs en cas de procédure collective touchant l’intermédiaire.

    Sur ce volet, un Constat Critique récurrent est la difficulté, pour un détenteur non spécialiste, de reconstituer facilement la chaîne exacte de détention contractuelle lorsque plusieurs sous-dépositaires et juridictions interviennent. Les opérateurs les plus structurés mettent désormais à disposition des schémas de flux, clauses standardisées et rapports d’audit pour clarifier ces points, mais cette pratique n’est pas encore généralisée.

    Comparaison synthétique des profils de risque

    En agrégeant les observations de terrain et les grilles de risques utilisées pour d’autres maillons de la chaîne des métaux (mines, raffineries, transporteurs), il devient possible de dresser une cartographie qualitative des forces et vulnérabilités des principales solutions de stockage.

    • Coffre à domicile : autonomie maximale d’accès, quasi-absence de risque de contrepartie institutionnelle, mais exposition forte au risque local (intrusion, sinistre, indiscrétion). Profil adapté à des volumes limités et à des détenteurs capables de gérer la confidentialité et la sécurité de leur environnement.
    • Coffre bancaire : excellente sécurité physique mutualisée, cadre réglementaire dense et prévisible, mais dépendance marquée à un établissement unique et à ses plans de continuité. Risque de restriction temporaire d’accès en cas de crise ou de réorganisation du réseau d’agences.
    • Chambre forte privée : haut niveau de spécialisation, souvent une bonne culture du risque opérationnel, flexibilité logistique plus grande (réception, transfert, parfois revente). Vulnérabilité potentielle à la qualité de la gouvernance, à la concentration des partenaires logistiques et, pour les sites étrangers, à l’environnement réglementaire local.
    • Stockage délégué via intermédiaires : intégration poussée dans la supply chain internationale des métaux, bonne fluidité pour des arbitrages fréquents, mais forte dépendance à l’intégrité de la chaîne d’intermédiaires et au statut juridique exact des métaux (alloués ou non, ségrégués ou mutualisés). Sensibilité élevée aux perturbations des marchés de gros.

    Un Point d’Inflexion de Risque transversal apparaît lorsque le volume de métaux détenu devient significatif par rapport à la capacité de résilience d’une seule solution : à partir de ce seuil, la concentration dans un seul type de stockage expose mécaniquement à un risque de point de défaillance unique, qu’il soit technique, réglementaire ou logistique.

    Dynamiques à surveiller dans les prochaines années

    Après plusieurs années de montée en puissance des préoccupations autour de la souveraineté des chaînes d’approvisionnement et de la sécurité des actifs tangibles, plusieurs tendances structurantes méritent une attention particulière pour l’évaluation des coffres et solutions de stockage en France.

    D’une part, la professionnalisation progressive du secteur des chambres fortes privées et du stockage délégué se traduit par davantage de certifications, d’audits tiers et de standardisation contractuelle. Cette évolution contribue à réduire certains risques de gouvernance, tout en accentuant parfois la concentration des capacités dans quelques pôles géographiques ou quelques grands opérateurs internationaux.

    D’autre part, l’intégration du stockage physique dans des parcours clients de plus en plus digitalisés (ventes en ligne, instructions de livraison à distance, reporting numérique) crée de nouveaux points de fragilité : cyber-risques, dépendance accrue aux systèmes d’information, risque de rupture de service en cas d’incident informatique majeur. Les opérateurs qui traitent le coffre-fort uniquement comme une « API logistique » d’une plateforme numérique s’exposent particulièrement à ce type de vulnérabilité.

    Enfin, l’évolution potentielle des cadres réglementaires nationaux et européens sur les métaux physiques, la circulation des valeurs et la lutte contre le blanchiment pourrait affecter les conditions d’accès aux coffres, notamment en matière de procédures d’identification, de reporting ou de mouvements transfrontaliers de métaux. La robustesse d’une solution de stockage ne dépend donc pas seulement de la solidité de la porte blindée, mais aussi de la capacité de l’opérateur à anticiper et intégrer ces évolutions.

    Points clés à retenir

    • La sécurité d’une solution de stockage de métaux physiques ne se résume pas au coffre lui-même : localisation, gouvernance, partenaires logistiques et cadre juridique pèsent fortement sur la continuité opérationnelle.
    • Le coffre à domicile offre une autonomie maximale mais transfère l’essentiel du risque sur le site d’habitation, alors que le coffre bancaire mutualise la sécurité au prix d’une dépendance forte à un acteur unique et à ses plans de continuité.
    • Les chambres fortes privées et le stockage délégué s’insèrent profondément dans la supply chain internationale des métaux, ce qui améliore la fluidité des flux mais expose davantage aux perturbations des hubs de raffinage et de transport.
    • La nature exacte du droit sur les métaux (alloués, ségrégués, localisés dans une juridiction identifiée) constitue un déterminant central en cas de stress sur un intermédiaire ou un dépositaire.
    • Les signaux à surveiller incluent la concentration géographique des capacités de stockage, la dépendance à un petit nombre de transporteurs ou de sous-dépositaires, et l’aptitude des opérateurs à documenter et auditer leur chaîne d’intermédiaires.

    Au final, l’évaluation des coffres et solutions de stockage courants pour un résident français s’apparente à celle d’un maillon critique de la chaîne de valeur des métaux : chaque choix de solution façonne une combinaison spécifique de risques physiques, logistiques, réglementaires et de contrepartie, dont la robustesse ne peut être appréciée qu’en tenant compte de l’ensemble de la supply chain, depuis la mine jusqu’au point de stockage final.

  • Petit guide pour lire une fiche produit de métaux physiques (pureté, stockage, revente)

    Petit guide pour lire une fiche produit de métaux physiques (pureté, stockage, revente)

    Petit guide pour lire une fiche produit de métaux physiques : pureté, stockage, revente

    Dans les chaînes d’approvisionnement en métaux physiques (lingots, cathodes, poudres, oxydes de terres rares), la fiche produit et le Certificate of Analysis (CoA) constituent souvent le cœur documentaire de l’évaluation du risque. Plusieurs équipes opérationnelles ont découvert, parfois au prix de rejets massifs en production, que la lecture superficielle de ces documents masquait des défauts de pureté, des conditions de stockage inadaptées ou une faible liquidité à la revente. Ce guide décrit une manière structurée d’analyser ces fiches, en mettant l’accent sur les critères techniques, les modes d’échec observés et les arbitrages de risque associés.

    Points-clés opérationnels

    • La combinaison fiche produit + CoA ISO 17025 + preuves de traçabilité (REACH, TSCA) est devenue le socle de nombreux processus de validation.
    • En électronique, certaines filières rapportent jusqu’à 20-30 % de rejets liés à une pureté ou à des impuretés hors spécifications, malgré des fiches produits rassurantes.
    • Un stockage inadapté (humidité, emballage non étanche, absence de gaz inerte) peut entraîner, selon des retours de terrain, plusieurs pourcents de pertes annuelles par oxydation ou dégradation.
    • La revente dépend fortement de la standardisation (LME, SMM), des certificats de revente (warrant, assay) et du contexte géopolitique (quotas d’export chinois, CRMA européen, IRA américain).
    • De nombreuses organisations utilisent une grille de scoring (par exemple Pureté 40 %, Stockage 20 %, Revente 20 %, Conformité 20 %) pour comparer rapidement plusieurs fiches.

    1. Situer la fiche produit dans un ensemble documentaire plus large

    Une fiche produit isolée donne rarement une vision complète du risque. Dans la pratique, l’analyse s’appuie généralement sur un triptyque :

    • Fiche produit générique : description type du matériau (composition cible, formes disponibles, domaines d’usage, consignes de stockage recommandées).
    • Certificate of Analysis (CoA) : résultats d’analyses pour un lot donné, idéalement émis par un laboratoire accrédité (souvent ISO 17025) avec les méthodes (ICP-MS, ICP-OES, XRF) clairement indiquées.
    • Documents de conformité et de traçabilité : fiches de données de sécurité, déclarations REACH pour l’UE, TSCA pour les États-Unis, attestations liées à des cadres comme le Critical Raw Materials Act (CRMA) européen ou l’Inflation Reduction Act (IRA) américain.

    Plusieurs équipes achats ont constaté que des fiches produits très détaillées masquaient une faiblesse majeure : un CoA non traçable ou émis par un laboratoire sans accréditation formelle. L’écart entre la spécification générique et l’analyse réelle du lot constitue alors un premier mode d’échec typique.

    L’analyse de risque commence souvent par une simple question documentée : la fiche décrit-elle un type de produit générique, ou bien le lot précis qui circule physiquement ? Dans le second cas, la présence de numéros de lots, de dates d’analyse, de références croisées avec les documents de transport et de douane est scrutée de près, notamment dans les flux impliquant la Chine, les États-Unis, l’Australie (Lynas Rare Earths) ou des producteurs comme MP Materials ou Sumitomo.

    2. Décrypter la pureté et la composition

    La pureté conditionne directement l’aptitude à l’usage : une cathode de cuivre LME, un oxyde de NdPr pour aimants de véhicules électriques ou une poudre de cobalt pour batteries ne tolèrent pas les mêmes écarts que des métaux de construction génériques. Dans certains segments électroniques, des statistiques internes font état de 20 à 30 % de rejets de lots pour cause de non-conformité de pureté ou d’impuretés non maîtrisées.

    2.1. Notation de grade et méthodes d’analyse

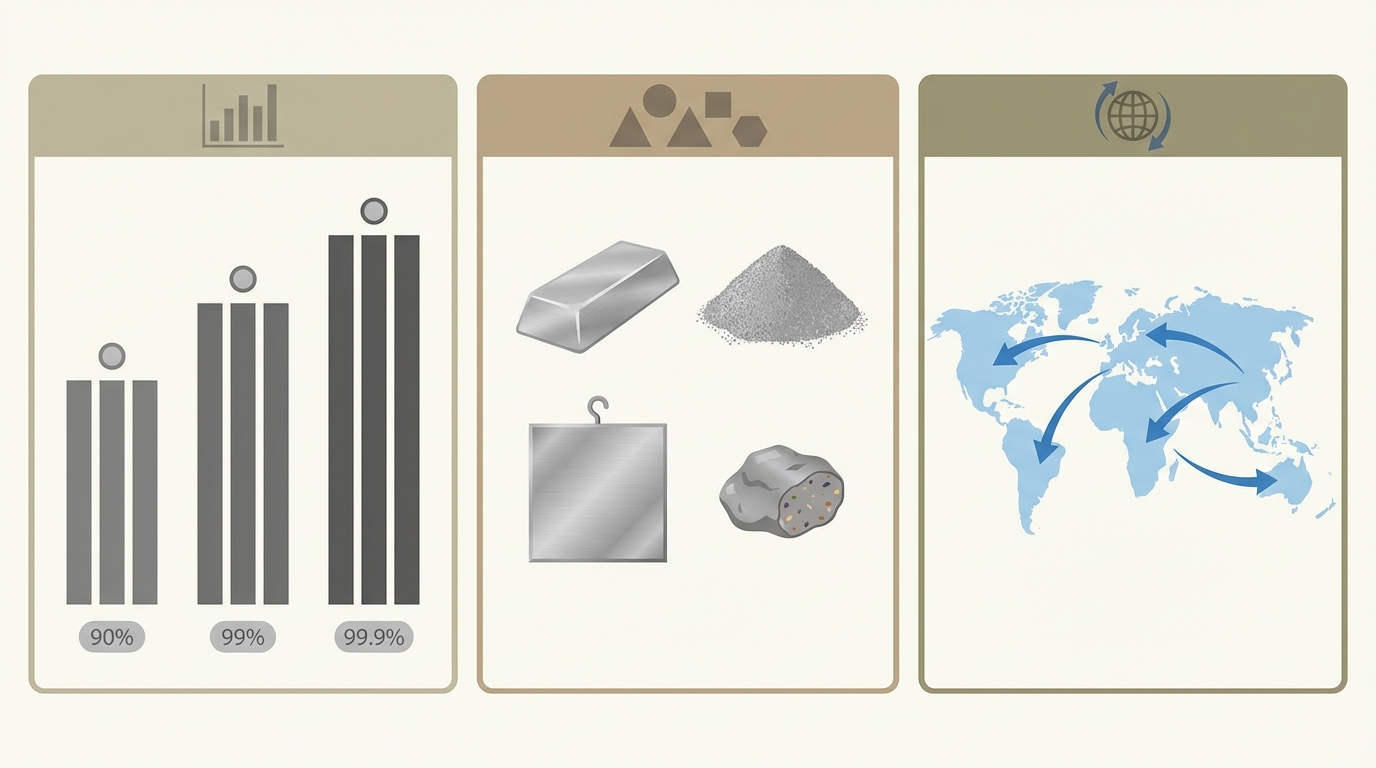
    La fiche produit mentionne en général une pureté globale (par exemple 99,99 % ou « 4N ») ou, pour les terres rares, un pourcentage de « Total Rare Earth Oxides » (TREO). Quelques points reviennent fréquemment dans les analyses :

    • Grade en « N » : 3N = 99,9 %, 4N = 99,99 %, etc. Entre 3N et 4N, la différence de performance peut être décisive pour l’optique ou les semi-conducteurs.
    • Terminologie TREO : pour un NdPr, un TREO à 99,5 % peut cacher une part non négligeable de La ou Ce résiduels. Dans un cas remonté en 2024, un oxyde de néodyme chinois à 99,5 % TREO présentait 0,5 % de LaCe non déclaré, entraînant un refus dans une chaîne batterie automobile.
    • Liste d’impuretés en ppm : Fe, Ca, S, O, Si, etc. Des niveaux supérieurs à une cinquantaine de ppm pour certains éléments sensibles peuvent devenir bloquants en optique ou en aérospatial.
    • Méthodes d’analyse : ICP-MS ou ICP-OES sont fréquemment considérées comme des références pour les impuretés à l’état de trace ; la fluorescence X (XRF) est plus adaptée au contrôle de composition globale, moins aux éléments légers.

    Dans les flux les plus critiques, l’analyse externe d’échantillons par un laboratoire indépendant constitue une pratique répandue, malgré des délais souvent mentionnés de l’ordre d’une à deux semaines pour des analyses ICP avancées. Ce délai crée un arbitrage classique entre rapidité d’approvisionnement et assurance sur la pureté réelle.

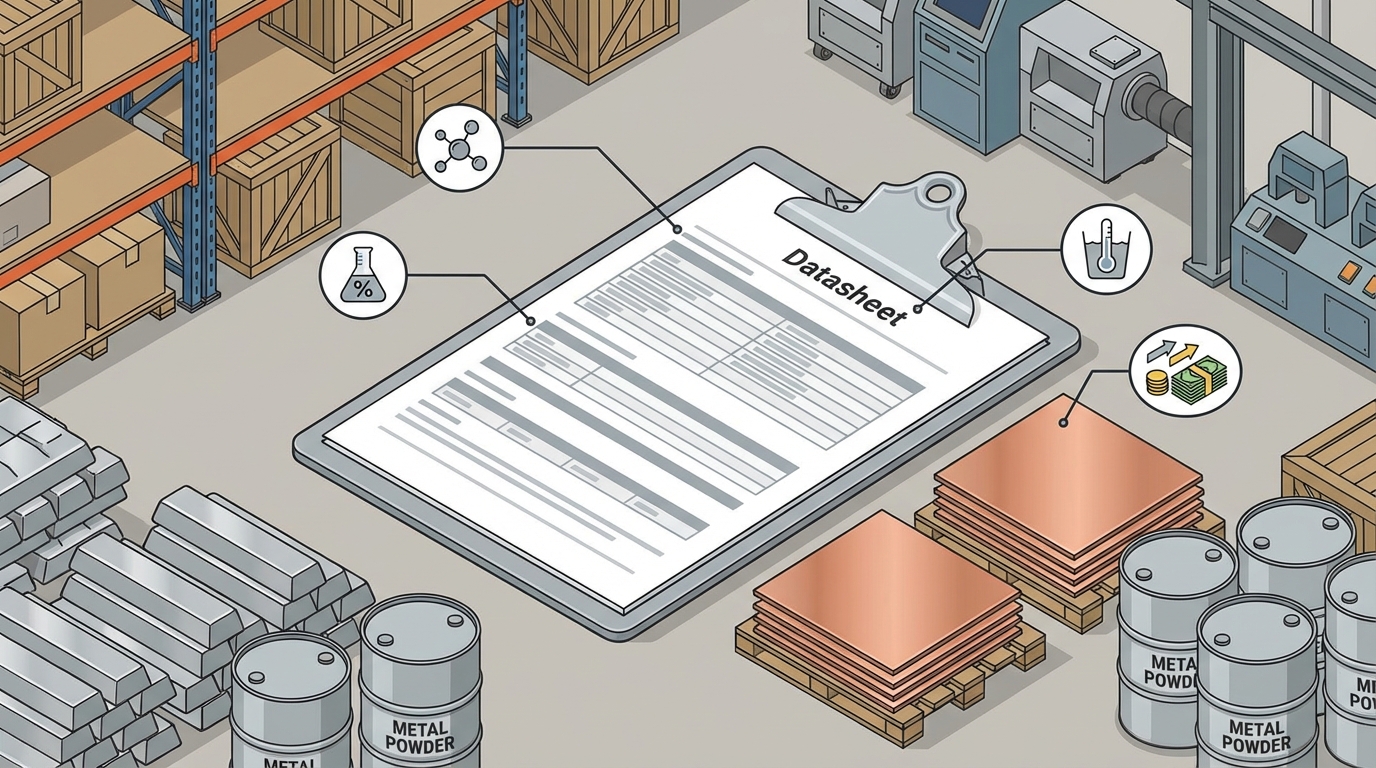
    Schéma d’une fiche produit de métaux physiques et de ses sections clés
    Schéma d’une fiche produit de métaux physiques et de ses sections clés

    2.2. Signaux d’alerte sur la pureté

    Plusieurs motifs reviennent dans les dossiers d’incident :

    • CoA annonçant une pureté élevée (par exemple 4N) sans mention de la méthode d’analyse ni des limites de détection.
    • Tableaux d’impuretés incomplets, avec des tirets ou « n.a. » sur des éléments pourtant sensibles pour l’application.
    • Écart récurrent entre la pureté de la fiche générique et les résultats de contrôle réception, conduisant à une dérive de spécification de fait (« off-spec » accepté temporairement).
    • Utilisation de référentiels peu transparents pour les terres rares (TREO agrégé, sans détail élément par élément).

    Une découverte fréquente lors d’audits est l’existence de fiches fournisseurs annonçant systématiquement des puretés « rondes » (99,9 %, 99,99 %) sans dispersion statistique. L’absence de variabilité déclarée est parfois interprétée comme un indice d’un contrôle qualité peu robuste, voire d’une sur-optimisation marketing des chiffres de pureté.

    3. Comprendre les conditions de stockage et de manutention

    La section « Storage / Handling » de la fiche produit est souvent traitée comme secondaire, alors qu’elle conditionne directement les pertes physiques, l’oxydation et la capacité à revendre ultérieurement le matériau. Des retours de terrain dans les métaux réactifs (magnesium, certaines poudres de terres rares) font état de pertes par oxydation pouvant atteindre plusieurs pourcents par an en cas de stockage non adapté.

    • Paramètres environnementaux : température maximale, humidité relative cible, exposition à l’air ou à la lumière. Pour des poudres sensibles, la mention d’un stockage en atmosphère sèche, parfois sous gaz inerte (argon, azote), devient un indicateur clé.
    • Type d’emballage : sacs scellés sous vide en PE, fûts métalliques avec liners, big-bags, palettes filmées. Les fiches les plus détaillées incluent parfois le nombre de couches, le matériau des joints, voire des recommandations de stockage en rayonnage vs. empilage au sol.
    • Durée de conservation (« shelf-life ») : indication souvent vue pour les poudres et les oxydes, moins pour les lingots. L’absence de toute référence temporelle peut compliquer la gestion de stocks tournants.
    • Photos ou schémas d’emballage : certains fournisseurs ajoutent des images de palettes ou de fûts scellés, qui facilitent la détection d’écarts lors de la réception physique.

    Un cas typique recensé en Europe sur un flux de PrNd illustre ce point : les fiches mentionnaient un stockage « dans un endroit sec » sans autre détail. Après des inondations sur un site intermédiaire, plusieurs fûts ont été conservés en zone humide pendant plusieurs semaines. À l’ouverture, une partie de la poudre avait pris un aspect aggloméré et oxydé, rendant le lot difficilement utilisable pour la fabrication d’aimants.

    Face à ce type de situations, de nombreuses équipes complètent désormais l’analyse documentaire par des tests simples à l’arrivée : vérification visuelle systématique, mesures de masse, parfois tests élémentaires de densité ou de magnétisme (par exemple pour distinguer rapidement un métal attendu non magnétique comme le cuivre ou l’aluminium de matériaux ferromagnétiques indésirables). Ces tests ne remplacent pas les analyses de laboratoire, mais offrent une première détection des anomalies de stockage ou de substitution.

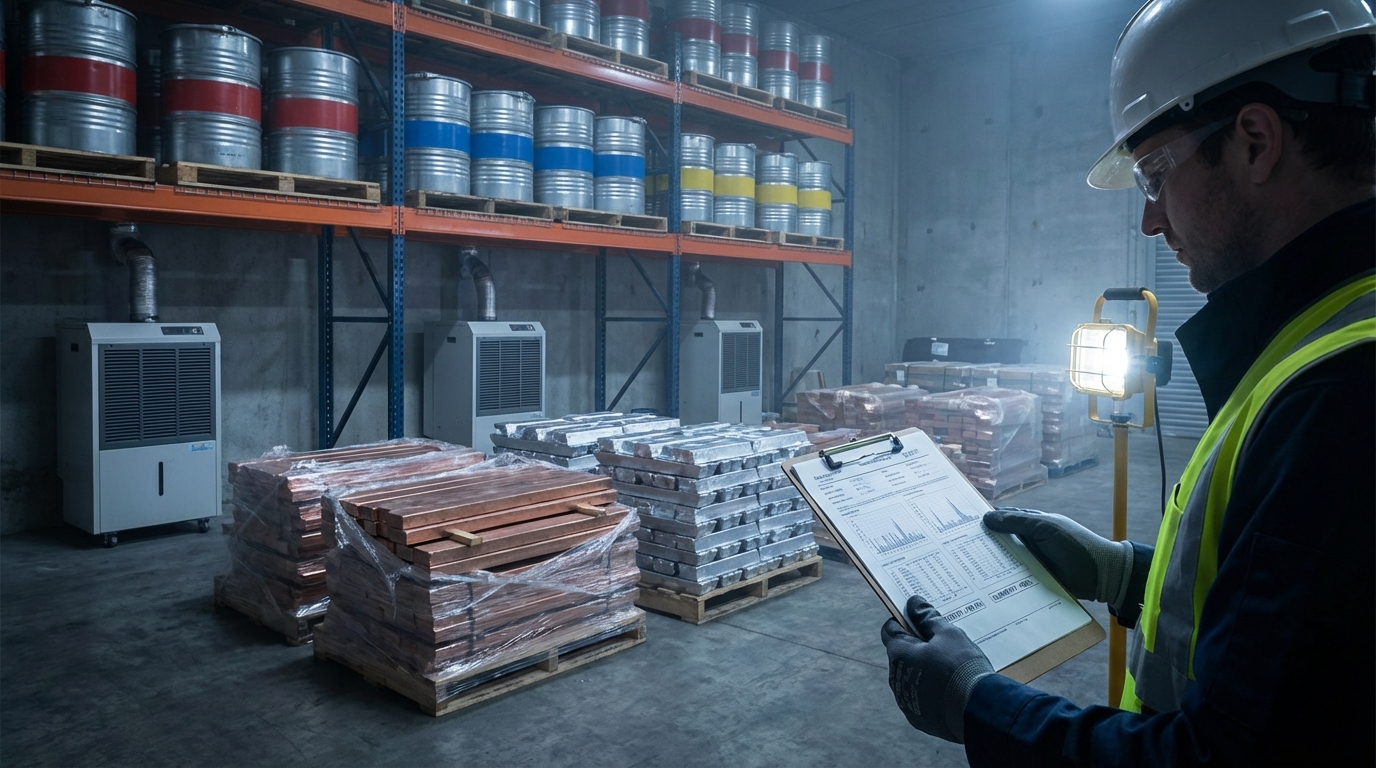
    Conditions de stockage typiques pour des métaux physiques en entrepôt industriel
    Conditions de stockage typiques pour des métaux physiques en entrepôt industriel

    4. Revente, liquidité et standardisation

    Pour certains acteurs, la capacité de revente d’un métal physique constitue un volet important de l’analyse de risque. Sur ce point, la fiche produit fournit plusieurs signaux :

    • Référencement à un standard d’échange : mention « LME Grade A » pour le cuivre, références à la Shanghai Metals Market (SMM) pour certains métaux chinois, ou à des normes industrielles reconnues.
    • Forme physique standardisée : cathodes, briquettes, lingots, poudres conditionnées dans des formats acceptés par les entrepôts de bourse ou par un large panel d’utilisateurs finaux.
    • Certificats de revente : existence potentielle de warrants ou d’assays reconnaissables par des places de négoce (Londres, Shanghai, Singapour).
    • Origine et contraintes géopolitiques : l’origine déclarée (Chine, Australie, États-Unis, Afrique, etc.) interagit avec les quotas d’export, les régimes de sanctions et les cadres comme le CRMA ou l’IRA.

    Sur les terres rares, la situation est particulièrement sensible. Les annonces de quotas d’exportation chinois de NdPr autour de plusieurs dizaines de kilotonnes par an, avec des ajustements à la baisse par rapport à 2024, ont renforcé l’attention portée à l’origine et aux itinéraires logistiques. Certaines fiches produits ont commencé à intégrer des références explicites au CRMA européen ou à l’IRA américain, indiquant dans quelle mesure le matériau peut être comptabilisé comme « non chinois » dans les chaînes de batteries ou d’aimants.

    Un autre mode d’échec fréquemment évoqué concerne les produits « proches du standard » mais non pleinement alignés sur les spécifications d’une bourse. Par exemple, un nickel haute pureté non explicitement qualifié LME peut se révéler plus difficile à céder rapidement en cas de retournement de marché, même si la fiche produit met en avant une pureté très élevée. Ce type de nuance apparaît rarement dans les fiches courtes, mais se lit en creux à travers l’absence de toute référence à un standard d’échange.

    5. Conformité et traçabilité réglementaire

    Au-delà des aspects strictement techniques, la fiche produit interagit avec un paysage réglementaire en évolution rapide. Plusieurs zones de risque se dessinent :

    • REACH et TSCA : pour l’UE et les États-Unis, la présence de déclarations de conformité est devenue un point d’attention systématique, notamment pour les oxydes de terres rares et les précurseurs de batteries.
    • CRMA (UE) : l’objectif européen de sécuriser une part de production domestique et de diversifier les sources rend plus sensibles les mentions d’origine, de transformation et de raffinerie intermédiaire sur les fiches produits.
    • IRA (États-Unis) : les critères de contenu « non chinois » pour les chaînes batteries amènent une lecture plus fine de la chaîne de valeur telle qu’indiquée sur les fiches (mine, raffinage, assemblage).
    • Pratiques de contournement : des cas ont été observés de mélanges d’alliages (par exemple NdPr dilué avec du La) ou de transits via des hubs comme Hong Kong pour contourner des quotas ou des sanctions. Ces schémas laissent parfois des traces dans la description du produit, des codes douaniers ou des pays de transit listés.

    Lors d’audits, certaines équipes ont ainsi découvert que des fiches affichaient une origine « asie-pacifique » très vague, alors que les documents de transport faisaient clairement apparaître un passage par des ports chinois soumis à contrôle. Ce type de décalage documentaire alimente ensuite les matrices de risque pays et les plans de diversification des sources.

    Lien entre pureté, forme du métal et liquidité à la revente
    Lien entre pureté, forme du métal et liquidité à la revente

    6. Exemple de grille de lecture et modes d’échec typiques

    Pour structurer ces différents signaux, de nombreuses organisations mettent en place une grille de scoring interne. Un schéma fréquemment observé attribue, par exemple, 40 % du score à la pureté et à la maîtrise des impuretés, 20 % aux conditions de stockage, 20 % au potentiel de revente et 20 % à la conformité et à la traçabilité réglementaire.

    Sans entrer dans la dimension décisionnelle, ce type de grille vise surtout à rendre comparables des fiches produits hétérogènes. Plusieurs modes d’échec remontés régulièrement se retrouvent alors associés à des sous-scores faibles :

    • Pureté : CoA absent ou non traçable, méthode d’analyse non précisée, impuretés critiques manquantes dans le tableau, dispersion importante entre lots successifs.
    • Stockage : mentions génériques (« stocker dans un endroit sec ») sans paramètres chiffrés, absence de description d’emballage, aucun indicateur de durée de conservation.
    • Revente : absence de référence à un standard reconnu, forme physique atypique ou peu demandée, origine concentrée sur une seule juridiction à risque géopolitique élevé.
    • Conformité : déclarations REACH ou TSCA manquantes, origine floue, incompatibilité possible avec les critères CRMA ou IRA, incohérences entre pays déclarés et documents logistiques.

    Dans un cas concret d’oxydes de terres rares, une équipe a reconstitué a posteriori que plusieurs incidents qualité provenaient d’un même schéma : fiches produits très flatteuses, CoA non accrédités, stockage intermédiaire dans des entrepôts non climatisés, et absence totale de référence aux nouvelles exigences européennes. Une fois agrégés dans une grille de lecture, ces signaux faibles composaient un profil de risque nettement plus élevé que ce que laissait entrevoir la fiche produit prise isolément.

    7. Indicateurs à suivre dans la durée

    L’analyse d’une fiche produit ne se limite pas à l’instant de la première qualification. Plusieurs indicateurs suivis dans la durée se révèlent éclairants pour la gestion du risque supply chain :

    • Taux de rejet à la réception associé à un fournisseur ou à une origine donnée, en particulier pour les segments sensibles (électronique, batteries, optique).
    • Évolution des valeurs de pureté et d’impuretés sur les CoA successifs, permettant de détecter des dérives de process avant qu’elles ne se traduisent par des incidents majeurs.
    • Fréquence des écarts de stockage observés (emballages endommagés, corrosion superficielle, variations d’humidité dans les entrepôts).
    • Changements réglementaires et géopolitiques affectant les origines mentionnées sur les fiches (nouveaux quotas d’export, sanctions, durcissement des critères CRMA ou IRA).
    • Alignement des fiches produits avec les pratiques réelles observées lors d’audits de sites miniers, raffineries ou entrepôts tiers.

    Au fil des ans, plusieurs organisations ont ainsi affiné leur lecture des fiches produits de métaux physiques, en passant d’une approche centrée sur le prix et la disponibilité immédiate à une vision plus holistique intégrant pureté, stockage, liquidité et conformité. Dans ce mouvement, la fiche produit n’est plus seulement un document technique, mais un support structurant pour cartographier les modes d’échec possibles et éclairer les arbitrages de risque tout au long de la chaîne d’approvisionnement.

  • Les métaux stratégiques, l’or du XXI eme siècle

    Les métaux stratégiques, l’or du XXI eme siècle

    Les métaux stratégiques sont devenus un sujet central moins par mode que par nécessité. Dans les plans climatiques, dans les revues de risques et dans les comités d’audit, la question revient désormais systématiquement : d’où viendront le cuivre, le lithium, le nickel, le cobalt, les terres rares et les autres intrants physiques qui conditionnent la neutralité carbone et la poursuite de la numérisation ?

    L’expression « l’or du XXIe siècle » n’est pas qu’une formule. Les arbitrages de sécurisation d’approvisionnement sur ces métaux mobilisent déjà des budgets importants, exposent directement la continuité industrielle et se retrouvent sous pression croissante des parties prenantes (régulateurs, clients finaux, ONG, opinion publique). Chaque tension sur un maillon – fermeture d’une mine, restriction d’exportation, changement soudain de réglementation – se traduit très vite en tableaux de bord opérationnels, voire en ralentissements de production.

    Ce briefing Procyon Metals vise à clarifier ce qui relève des faits (textes, périmètres, mécanismes) et ce qui relève d’une lecture opérationnelle des risques et arbitrages, pour comprendre comment ces métaux structurent désormais la supply chain industrielle bien au‑delà du secteur minier.

    Principaux enseignements (résumé exécutif)

    • Les métaux stratégiques sont définis par une double caractéristique : rôle critique dans les chaînes de valeur (énergie, numérique, défense, mobilité) et risque significatif de rupture d’approvisionnement.
    • Plusieurs scénarios de neutralité carbone anticipent une demande de métaux critiques globalement multipliée par deux d’ici 2030 et par quatre d’ici 2040, alors que certaines extractions et capacités de raffinage restent fortement concentrées géographiquement.
    • Entre 2020 et 2024, le cadre réglementaire est passé d’un registre surtout déclaratif (listes indicatives) à des dispositifs plus contraignants : règlement européen sur les matières premières critiques, exigences de contenu local côté nord‑américain, règles de diligence raisonnable et de traçabilité plus strictes.
    • Le périmètre opérationnel le plus sensible regroupe un noyau de métaux pour batteries (lithium, nickel, cobalt, manganèse, graphite), réseaux et électrification (cuivre, aluminium), aimants permanents (terres rares) et électronique avancée (germanium, platinoïdes, etc.).
    • Les implications supply chain sont lourdes : reconfiguration des portefeuilles d’approvisionnement, montée en puissance de la conformité réglementaire dans les décisions d’achat, arbitrages complexes entre diversification, acceptabilité environnementale et dépendance aux régimes politiques des pays producteurs.

    FACTS : définitions, périmètres et cadres réglementaires

    Définition de « métaux stratégiques » et distinction avec « matières premières critiques »

    Les textes publics et les analyses spécialisées distinguent généralement deux niveaux :

    • Matières premières critiques : matières premières pour lesquelles le risque de rupture d’approvisionnement est jugé élevé et l’importance économique forte pour une économie donnée (par exemple l’Union européenne ou les États‑Unis). Les critères combinent exposition géographique, substituabilité limitée et importance dans les chaînes de valeur clés.
    • Matières premières ou métaux stratégiques : sous‑ensemble des matières critiques qui jouent un rôle déterminant dans des fonctions jugées vitales, comme la transition énergétique, la défense ou les infrastructures numériques. Ce caractère « stratégique » est aussi lié à la difficulté de substitution à court ou moyen terme.

    Les listes varient selon les juridictions (Union européenne, États‑Unis, Japon, Chine, France, etc.) mais l’idée centrale reste stable : certains métaux sont devenus des intrants systémiques, au même titre que l’énergie elle‑même.

    Demande projetée : une montée en puissance structurelle

    Les scénarios énergétiques compatibles avec la neutralité carbone publiés par des agences internationales et des centres de recherche convergent sur un ordre de grandeur : la demande totale de métaux critiques serait environ multipliée par deux d’ici 2030 et par quatre d’ici 2040. Ces estimations restent dépendantes d’hypothèses (rythme d’électrification, choix technologiques, sobriété), mais la direction de fond est claire.

    Quelques mécanismes techniques expliquent cette trajectoire :

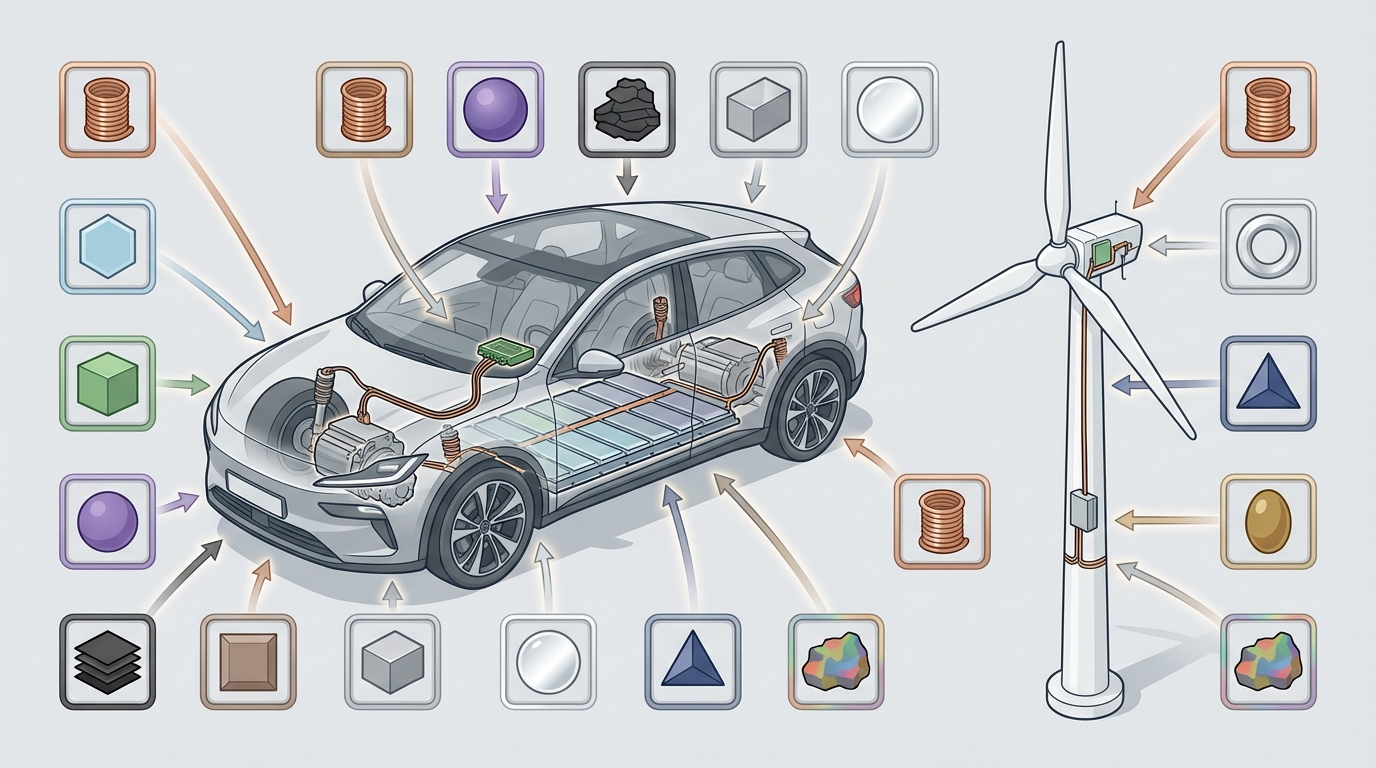
    • Un véhicule électrique embarque significativement plus de cuivre qu’un véhicule thermique, en raison des moteurs, du câblage haute tension et des systèmes de charge.
    • Les batteries lithium‑ion de type NMC ou NCA combinent du lithium, du nickel, du cobalt et souvent du manganèse ; les chimies LFP (lithium‑fer‑phosphate) restent fortement consommatrices de lithium et de graphite.
    • Les éoliennes offshore et les moteurs de nombreux véhicules électriques reposent sur des aimants permanents à base de terres rares (notamment néodyme, praséodyme, dysprosium).
    • Les réseaux électriques renforcés, les centres de données et les infrastructures numériques requièrent davantage de cuivre, d’aluminium, de métaux pour l’électronique avancée (germanium, gallium, etc.).

    Les analyses citées dans le document source mentionnent par exemple que l’offre minière projetée pourrait ne couvrir qu’environ 70 % des besoins en cuivre et 50 % des besoins en lithium à l’horizon 2030 dans certains scénarios, ce qui illustre la tension potentielle si les investissements miniers, la transformation et le recyclage ne suivent pas.

    Concentration géographique et précédents de tensions

    La plupart des métaux stratégiques sont marqués par une concentration géographique élevée, soit au niveau de l’extraction, soit au niveau du raffinage :

    • Cobalt : une large majorité de la production minière provient de la République démocratique du Congo, avec des enjeux de gouvernance, de stabilité politique et de conditions de travail largement documentés.
    • Terres rares : la Chine assure une part prépondérante de l’extraction et surtout du raffinage, souvent citée autour de 90 % pour certaines étapes de transformation.
    • Nickel : l’Indonésie est devenue un acteur central, en particulier pour les qualités utilisées dans les batteries, suite à des politiques de restriction d’exportation et de développement de capacités locales de transformation.
    • Lithium : la production est concentrée dans quelques pays (Triangle lithiumifère sud‑américain, Australie, Chine), tandis que le raffinage intermédiaire est largement dominé par l’Asie de l’Est.

    Plusieurs épisodes récents ont agi comme signaux d’alerte :

    • Restrictions temporaires d’exportation de terres rares par la Chine au début des années 2010.
    • Policies indonésiennes de contrôle des exportations de nickel pour favoriser la transformation locale.
    • Mesures de contrôle des exportations de certains métaux comme le gallium ou le germanium par la Chine à partir de 2023.
    • Variations de prix très marquées sur le lithium entre 2022 et 2024, avec un retournement rapide illustrant la sensibilité du marché aux annonces de capacités et de politiques publiques.

    Ces épisodes ont déplacé les métaux stratégiques du statut de sujet technique à celui de variable géopolitique explicite dans les débats publics.

    Les métaux stratégiques au cœur de la transition énergétique mondiale
    Les métaux stratégiques au cœur de la transition énergétique mondiale

    Nouveaux cadres réglementaires (UE, Amériques, Asie‑Pacifique)

    Entre 2020 et 2024, plusieurs blocs économiques ont formalisé ou renforcé leurs dispositifs :

    • Union européenne : adoption d’un règlement sur les matières premières critiques (souvent désigné sous le nom de « Critical Raw Materials Act ») qui définit des listes de matières premières critiques et stratégiques, fixe des objectifs indicatifs de capacité d’extraction, de transformation et de recyclage au sein de l’Union, et limite la part maximale qu’un seul pays tiers peut représenter pour certains stades de la chaîne de valeur.
    • États‑Unis : via notamment l’Inflation Reduction Act et d’autres textes, introduction d’exigences de contenu local ou « ami » (friend‑shoring) pour les minéraux utilisés dans les véhicules électriques et les infrastructures énergétiques, avec des critères d’origine géographique conditionnant l’accès à certains dispositifs de soutien.
    • Autres juridictions : le Japon, la Corée du Sud, le Canada, l’Australie ou encore le Royaume‑Uni ont publié ou actualisé des stratégies nationales sur les minéraux critiques, combinant diplomatie minière, soutien aux projets domestiques et participation à des initiatives multilatérales.
    • Initiatives multilatérales : le partenariat « Minerals Security Partnership » (MSP) fédère plusieurs pays industrialisés autour de projets jugés stratégiques pour diversifier l’offre en dehors des zones de concentration actuelles.

    Parallèlement, plusieurs pays riches en ressources (Indonésie, Chili, pays africains et sud‑américains) ont renforcé leurs propres cadres : conditions plus strictes pour les concessions, exigences de transformation locale, voire nationalisation partielle de certains segments. Ces évolutions modifient la structure de risque pour les chaînes d’approvisionnement.

    Régulations transversales : due diligence, traçabilité, ESG

    Au‑delà des textes spécifiquement centrés sur les matières premières, plusieurs régulations viennent renforcer les obligations :

    • En Europe, le règlement sur les batteries introduit des exigences de contenu recyclé minimum à terme, ainsi que l’obligation d’un « passeport batterie » numérique pour certaines catégories, avec un niveau de traçabilité renforcé sur les matériaux.
    • Les textes sur la diligence raisonnable en matière de droits humains et d’environnement (loi allemande sur les chaînes d’approvisionnement, futur dispositif européen de due diligence) imposent une évaluation et une gestion des risques liés aux métaux issus de zones sensibles.
    • La directive CSRD et les normes de reporting de durabilité (ESRS) étendent les obligations de transparence sur les impacts environnementaux et sociaux, y compris sur les matières premières utilisées.

    Ces éléments ne visent pas exclusivement les métaux stratégiques, mais, compte tenu de l’intensité en capital naturel et des enjeux sociaux associés à l’extraction minière, ils y trouvent un terrain d’application particulièrement visible.

    Périmètre métallique : familles fonctionnelles plutôt que « top 10 »

    Les métaux mentionnés dans le document source (cuivre, lithium, nickel, cobalt, terres rares, graphite, manganèse, aluminium, platine, argent, titane, germanium) couvrent la plupart des familles généralement classées comme stratégiques pour la transition énergétique et la numérisation :

    • Métaux pour batteries : lithium, nickel, cobalt, manganèse, graphite (anodes). Ils conditionnent la fabrication des batteries pour véhicules électriques, stockage stationnaire et électronique portable.
    • Métaux pour réseaux et électrification : cuivre et aluminium sont essentiels pour les câbles, transformateurs, moteurs et structures de soutien.
    • Métaux pour aimants permanents : terres rares (néodyme, praséodyme, dysprosium notamment) utilisées dans les moteurs de haute performance et les générateurs d’éoliennes.
    • Métaux pour électronique avancée et photonique : germanium, mais aussi d’autres éléments (non listés ici) pour les semi‑conducteurs, fibres optiques et capteurs.
    • Métaux pour hydrogène et catalyse : platine (et en pratique d’autres platinoïdes) pour les piles à combustible et certaines filières hydrogène.
    • Métaux structurels à haute performance : titane, utilisé dans l’aéronautique, le spatial et certains équipements de défense pour son rapport résistance/poids et sa résistance à la corrosion.

    Ces familles ne recouvrent pas l’intégralité des listes officielles, mais constituent le noyau qui concentre aujourd’hui une grande partie de l’attention réglementaire et industrielle.

    Où se retrouvent les principaux métaux stratégiques dans les technologies bas-carbone
    Où se retrouvent les principaux métaux stratégiques dans les technologies bas-carbone

    INTERPRETATION : lecture opérationnelle et arbitrages supply chain

    Métaux stratégiques comme « infrastructure cachée » de la transition

    Parler des métaux stratégiques comme de « l’or du XXIe siècle » est pertinent uniquement si l’image reste ancrée dans le réel : ces métaux ne sont pas d’abord un actif financier, mais l’infrastructure physique sous‑jacente à 100 % des trajectoires de neutralité carbone et de digitalisation décrites dans les politiques publiques. Sans eux, les objectifs climatiques restent théoriques, quelle que soit la qualité des modèles.

    Dans une lecture opérationnelle, cela signifie que la gestion des métaux stratégiques se rapproche de la gestion de l’énergie : sécurisation long terme, scénarios de stress géopolitique, suivi rapproché des régulations, intégration dans les plans de continuité d’activité. La période 2020‑2024 a montré que considérer ces intrants comme des commodités parfaitement fongibles revenait à sous‑estimer un risque systémique.

    Ruptures d’offre et changements de point de vue

    Les épisodes de tension récents ont servi de révélateur. À chaque fois qu’une décision unilatérale (restriction d’exportation, conflit, incident majeur sur un site minier) a provoqué une onde de choc sur un métal, des chaînes industrielles entières ont été prises de court. Dans plusieurs analyses de supply chain, les points suivants reviennent :

    • Certains plans industriels ont été construits sur l’hypothèse implicite d’une infinie substituabilité entre sources d’approvisionnement, ce qui s’est avéré optimiste dans le cas de métaux concentrés dans un petit nombre de régions.
    • Les délais de qualification de nouveaux fournisseurs (notamment pour les applications automobiles ou aéronautiques) se mesurent souvent en années, alors que les chocs géopolitiques se matérialisent en semaines ou en mois.
    • Le caractère « standard » de certains métaux masque une forte variabilité des spécifications techniques (pureté, forme, impuretés), ce qui limite la flexibilité réelle de substitution entre sites de production.

    Ces constats ont contribué à déplacer les métaux stratégiques du domaine des achats purement tactiques vers des décisions plus structurantes, souvent arbitrées au niveau de la direction générale ou des conseils d’administration.

    Trade‑offs structurants : diversification, localisation, acceptabilité

    Face à ce constat, plusieurs arbitrages structurants apparaissent, sans solution simple ni universelle.

    • Diversification géographique vs. complexité opérationnelle
      Dans la mesure où une chaîne d’approvisionnement repose sur un seul pays pour plus de 80‑90 % de l’approvisionnement d’un métal clé (cas typique des terres rares ou de certains raffinages), la résilience est mécaniquement fragile. Mais multiplier les sources implique davantage d’audits, de gestion logistique, de complexité contractuelle et de suivi réglementaire. La diversification augmente la robustesse, au prix d’une complexité accrue.
    • Localisation de la transformation vs. impacts environnementaux et sociaux
      De nombreux pays consommateurs poussent à la relocalisation de certaines étapes (raffinage, fabrication de matériaux actifs, recyclage). Cela peut réduire la dépendance géopolitique, mais expose à des débats intenses sur l’acceptabilité des projets miniers ou industriels sur leur propre territoire, ainsi qu’à des arbitrages entre objectifs climatiques et protection de la biodiversité locale.
    • Dépendance aux politiques publiques vs. autonomie de pilotage
      Subventions, crédits d’impôt et dispositifs de soutien ciblent de plus en plus certains métaux et certaines localisations. Dans la mesure où des plans industriels se construisent sur ces signaux, le risque de dépendance à des changements de majorité politique ou de priorités budgétaires augmente.
    • Choix technologiques vs. profils de risque matière
      Le passage à des batteries LFP ou à des moteurs sans terres rares, par exemple, réduit la pression sur certains métaux (nickel, cobalt, terres rares) mais renforce le poids d’autres intrants (lithium, phosphate, cuivre). Les décisions d’ingénierie influencent donc directement le profil de risque matières premières, souvent pour plusieurs décennies.

    Effets sur l’organisation des achats et de la gouvernance

    L’élévation du risque lié aux métaux stratégiques se traduit dans les organisations par plusieurs évolutions observables :

    Les métaux critiques, le nouvel or des marchés mondiaux
    Les métaux critiques, le nouvel or des marchés mondiaux
    • Intégration accrue de la conformité réglementaire
      Les décisions d’approvisionnement en métaux stratégiques sont de plus en plus co‑pilotées avec les fonctions juridique, conformité et RSE, compte tenu des exigences de due diligence, des sanctions possibles et de la sensibilité réputationnelle des chaînes minières.
    • Montée en puissance de la traçabilité
      Des initiatives telles que les passeports produits numériques ou les plateformes de traçabilité sectorielles modifient la nature des données échangées avec les fournisseurs : origine géographique précise, site minier, procédé de raffinage, intensité carbone, performances sociales.
    • Rapprochement avec l’amont
      Dans plusieurs filières, des industriels en aval (automobile, électronique, énergie) nouent des relations plus directes avec l’amont minier ou raffineur, parfois via des partenariats technologiques ou des participations minoritaires. Cette tendance traduit une prise de conscience : laisser l’amont entièrement aux mains d’autres acteurs expose à des risques de disponibilité et de conformité difficilement pilotables.
    • Reconfiguration des indicateurs de risque
      Les cartes de risques pays, les analyses de scénarios géopolitiques et climatiques, ainsi que les stress tests sur la supply chain incluent désormais explicitement les métaux stratégiques, là où ils étaient auparavant dilués dans une catégorie générique de « matières premières ».

    Bonnes et mauvaises pratiques observables

    Les retours d’expérience mettent en évidence des pratiques qui renforcent ou affaiblissent la résilience :

    • Mauvaises pratiques : s’en remettre à un seul intermédiaire pour des métaux critiques sans transparence fine sur l’origine ; ignorer les signaux d’alerte ESG sur l’amont (ce qui peut conduire à des blocages de projets et à des ruptures d’approvisionnement) ; lancer des capacités industrielles massives de batteries ou d’équipements sans analyse approfondie de l’alignement entre calendrier de ramp‑up et calendrier des projets miniers associés.
    • Pratiques plus robustes : travail structuré de scénarios sur la demande et l’offre de métaux ; cartographie détaillée des dépendances matière au niveau composant ; coopération accrue avec les fournisseurs sur l’écoconception et le recyclage ; participation à des initiatives sectorielles pour harmoniser les standards de traçabilité et de reporting.

    Une constante ressort : négliger la dimension matière au profit d’une vision purement financière ou contractuelle expose à des chocs violents lorsque le contexte géopolitique ou réglementaire se durcit.

    WHAT TO WATCH : signaux à surveiller

    • Évolutions des listes officielles de matières premières critiques
      Mises à jour de la liste européenne, rapports de l’USGS, stratégies nationales (Japon, Corée, Canada, etc.). Chaque révision signale les matières considérées comme sensibles par les autorités et peut préfigurer des mesures de soutien, de contrôle ou de reporting.
    • Nouvelles mesures d’export control ou de nationalisation des ressources
      Annonces de contrôles des exportations par la Chine (terres rares, graphite, métaux pour semi‑conducteurs), politiques de montée en gamme ou de transformation locale dans les pays riches en ressources (Indonésie, pays d’Afrique australe, Amérique latine). Ces décisions peuvent reconfigurer brutalement les flux mondiaux.
    • Cadres de soutien industriel et conditions associées
      Évolutions des dispositifs liés à la transition énergétique (plans européens, Inflation Reduction Act et textes associés en Amérique du Nord, dispositifs asiatiques). L’attention se porte sur les critères d’origine, les exigences de contenu local ou « ami » et les obligations de transparence attachées aux aides publiques.
    • Technologies de substitution et de réduction d’intensité métal
      Progrès des batteries alternatives (sodium‑ion, solides), des moteurs sans terres rares, des architectures électriques moins intensives en cuivre, ou encore des technologies de catalyse utilisant moins de métaux précieux. Dans la mesure où ces innovations se généralisent, elles peuvent atténuer la pression sur certains métaux tout en en déplaçant la criticité vers d’autres.
    • Déploiement effectif du recyclage et de l’économie circulaire
      Capacités industrielles de recyclage de batteries, d’aimants permanents, de cartes électroniques ; taux de collecte réels par rapport aux objectifs réglementaires ; maturité des chaînes logistiques de retour. Le recyclage est souvent présenté comme un pilier de réponse à la tension sur les métaux, mais son impact effectif dépend de la mise en œuvre.
    • Concentration industrielle et accords de long terme
      Fusions‑acquisitions dans le secteur minier et du raffinage, constitution de grands acteurs intégrés, mais aussi accords pluriannuels entre producteurs et grands industriels de l’aval. Ces mouvements redessinent les rapports de force et la capacité de négociation des acteurs intermédiaires.
    • Normes de reporting et de traçabilité
      Déploiement concret des passeports produits (batteries, électronique), évolution des normes de reporting de durabilité, intégration des métaux stratégiques dans les référentiels de taxonomie verte ou de finance durable. Ces éléments conditionnent la quantité et la qualité d’information disponible pour piloter les risques matière.

    Note sur la méthodologie Procyion : ce briefing s’appuie sur un croisement de sources réglementaires (textes et communiqués des autorités compétentes), de travaux publics sur les métaux critiques et de l’analyse des spécifications techniques des principaux usages finaux (batteries, réseaux, électronique, hydrogène). La grille Procyon Metals vise à relier chaque métal à ses fonctions physiques, à la structure géographique de son approvisionnement et aux contraintes réglementaires émergentes, sans extrapoler au‑delà des éléments explicitement documentés.

    Conclusion

    Les métaux stratégiques ont quitté le registre des notes de bas de page pour devenir un paramètre central des politiques énergétiques, industrielles et climatiques. Ils constituent l’infrastructure matérielle de trajectoires qui, jusqu’ici, étaient souvent discutées en tonnes de CO₂ ou en gigawatts installés, sans toujours expliciter l’intensité en ressources sous‑jacente.

    La période 2020‑2024 marque un tournant : listes formelles, cadres réglementaires structurants, retour assumé de la géopolitique des matières premières. Dans ce contexte, la gestion des métaux stratégiques ne se limite plus à optimiser un poste de coût, mais à assurer la cohérence entre ambitions de décarbonation, contraintes physiques du sous‑sol et exigences de conformité.

    Les trajectoires technologiques, les choix politiques et les réponses industrielles restent ouverts, et la marge d’incertitude demeure significative. Une surveillance active des signaux faibles réglementaires et industriels liés aux métaux stratégiques restera déterminante pour comprendre comment se dessinera la suite.